 Nguyễn Đức Minh 24/03/2026
Phân Tích Vesting IEO Tác Động Đến Giá Token Thế Nào Cho Người Mới Đầu Tư Crypto
Vesting IEO tác động đến giá token chủ yếu qua một cơ chế rất rõ: token bị khóa theo lịch, đến từng mốc sẽ được mở khóa và đi vào lưu thông, từ đó làm thay đổi cung ngắn hạn trên thị trường. Khi lượng cung mới đủ lớn so với thanh khoản hiện tại, giá token thường chịu áp lực điều chỉnh; ngược lại, nếu sức cầu hấp thụ tốt hoặc tỷ lệ unlock nhỏ, tác động có thể nhẹ hơn nhiều.
Vì vậy, người mới không nên chỉ nhìn “giá đang tăng hay giảm” mà bỏ qua cấu trúc vesting phía sau. Một token có câu chuyện tốt, cộng đồng mạnh và niêm yết trên sàn lớn vẫn có thể chịu áp lực giá nếu lịch mở khóa dồn vào một giai đoạn ngắn hoặc phần token mở khóa thuộc về nhóm có giá vốn thấp như private sale, team hay advisor.
Từ góc nhìn thực chiến, hiểu vesting còn giúp nhà đầu tư đọc đúng rủi ro trước khi tham gia IEO, thay vì nhầm lẫn rằng cứ dự án lên sàn là cơ hội lời nhanh. Nói cách khác, nếu muốn đánh giá một token sau IEO có bền hay không, bạn phải nhìn đồng thời lịch unlock, đối tượng nhận token, tỷ lệ cung mới và sức hấp thụ của thị trường.
Sau đây, bài viết sẽ đi từ khái niệm nền tảng đến cơ chế tác động giá, rồi chuyển sang cách đọc lịch vesting và khung đánh giá rủi ro cho người mới. Ở cuối bài, chúng ta sẽ mở rộng thêm những trường hợp đặc biệt để tránh hiểu sai rằng unlock luôn đồng nghĩa với dump mạnh.
Vesting IEO là gì và vì sao nhà đầu tư crypto cần hiểu cơ chế này?
Vesting IEO là cơ chế khóa và mở khóa token theo thời gian sau khi dự án huy động vốn qua sàn, nhằm kiểm soát lượng token đi vào lưu thông và giảm rủi ro xả hàng ngay lập tức.

Để hiểu rõ hơn, vesting IEO không chỉ là một ngày mở khóa duy nhất mà là cả một lịch trình phân phối token đã được thiết kế ngay từ tokenomics. Lịch trình đó quy định rõ token nào bị khóa, ai được nhận, bao lâu thì mở khóa, mở theo từng đợt hay tuyến tính, và tổng lượng cung lưu thông sẽ thay đổi ra sao sau mỗi mốc. Chính vì vậy, khi người mới hỏi ieo là gì, câu trả lời đầy đủ không thể dừng ở “một hình thức gọi vốn qua sàn”, mà phải đi tiếp đến cách token được phân phối sau IEO và cách vesting ảnh hưởng đến giá.
Vesting IEO có phải chỉ là lịch mở khóa token hay không?
Không, vesting IEO không chỉ là lịch mở khóa token mà còn gồm ít nhất 3 lớp quan trọng: đối tượng nhận token, tốc độ mở khóa và tác động của lượng cung mới lên thị trường.
Cụ thể hơn, cùng một tỷ lệ unlock 5% nhưng tác động có thể rất khác nhau nếu token mở khóa thuộc về community rewards, treasury hay private investors. Token về tay cộng đồng đôi khi được phân phối dần qua staking, farming hoặc incentive, nên áp lực bán ra có thể đến chậm. Trong khi đó, token về tay nhà đầu tư sớm hoặc quỹ có giá vốn thấp thường tạo kỳ vọng chốt lời cao hơn, đặc biệt nếu giá niêm yết đang cao hơn nhiều lần giá mua ban đầu.
Ngoài ra, vesting còn liên quan tới cấu trúc cliff và linear. Cliff nghĩa là khóa hoàn toàn trong một khoảng thời gian rồi mở một cục lớn ở một mốc nhất định. Linear nghĩa là mở dần đều theo tuần hoặc tháng. Hai kiểu này khác nhau rất xa về cường độ áp lực cung. Vì thế, nếu chỉ nhìn mỗi “ngày unlock” mà không nhìn dạng vesting, bạn mới hiểu một phần rất nhỏ của vấn đề.
Vesting IEO khác gì với token unlock thông thường?
Vesting là cơ chế tổng thể, còn token unlock là sự kiện cụ thể xảy ra tại từng mốc trong cơ chế đó.
Để minh họa, hãy hình dung vesting như bản hợp đồng phân phối token từ đầu đến cuối, còn unlock là từng lần thực thi hợp đồng ấy. Một dự án có thể có vesting 24 tháng cho team, nhưng token unlock diễn ra theo tháng; hoặc vesting 12 tháng với 6 tháng cliff, rồi sau đó linear trong 6 tháng tiếp theo. Nói cách khác, vesting trả lời câu hỏi “token sẽ được phân phối như thế nào theo thời gian”, còn unlock trả lời “ở thời điểm này bao nhiêu token vừa được thả ra”.
Sự phân biệt này rất quan trọng trong đầu tư. Nhiều người nhìn thấy tin “unlock lớn” rồi hoảng sợ, nhưng nếu nó chỉ là một phần nhỏ trong lịch vesting dài, thị trường có thể đã định giá trước. Ngược lại, có những lịch vesting nhìn qua khá ổn nhưng một mốc unlock cụ thể lại quá lớn so với cung lưu thông hiện tại, khiến giá chịu áp lực mạnh trong ngắn hạn.
Vesting IEO tác động đến giá token như thế nào?
Vesting IEO tác động đến giá token qua 3 cơ chế chính: tăng cung lưu thông, tạo kỳ vọng chốt lời và làm thay đổi tương quan cung cầu trong từng giai đoạn thị trường.
Tiếp theo, cần móc xích trực tiếp từ khái niệm sang giá. Khi một lượng token mới được mở khóa, tổng cung lưu thông tăng lên. Nếu cầu không tăng tương ứng, thị trường phải hấp thụ nhiều token hơn ở cùng một mặt bằng thanh khoản, và giá thường bị ép xuống. Đây là logic kinh tế cơ bản, nhưng trong crypto nó mạnh hơn vì biến động cao và kỳ vọng ngắn hạn của nhà đầu tư rất lớn.
Yếu tố thứ hai là giá vốn của người nhận token. Team, advisor, seed hoặc private investors thường sở hữu token ở mức giá rất thấp so với nhà đầu tư mua sau niêm yết. Khi họ được mở khóa, chỉ cần bán một phần nhỏ cũng đủ tạo lợi nhuận cao, nên áp lực cung thực tế có thể xuất hiện sớm hơn kỳ vọng của người mới.
Yếu tố thứ ba là tâm lý. Thị trường không chỉ phản ứng với số token được mở mà còn phản ứng với kỳ vọng sẽ có người bán. Nhiều đợt giảm giá diễn ra trước ngày unlock vài ngày hoặc vài tuần, vì trader vào lệnh sớm để tránh rủi ro. Đó là lý do cùng một sự kiện unlock nhưng đồ thị giá giữa các dự án có thể phản ứng khác nhau.
Vesting có luôn làm giá token giảm không?
Không, vesting không phải lúc nào cũng làm giá token giảm, vì tác động giá còn phụ thuộc vào quy mô unlock, sức cầu, thanh khoản và bối cảnh thị trường.
Cụ thể, nếu lượng token mở khóa chỉ chiếm tỷ lệ nhỏ so với circulating supply, hoặc nếu nhu cầu mua đang tăng vì dự án có narrative mạnh, ra mắt sản phẩm mới, được list thêm sàn hoặc thu hút dòng tiền mới, thị trường có thể hấp thụ lượng cung mới mà không tạo ra đợt giảm sâu. Trong một số trường hợp, giá thậm chí còn đi ngang hoặc tăng sau unlock nếu phần lớn nhà đầu tư đã bán trước tin và nguồn cung thực bán ra thấp hơn kỳ vọng.
Đây là điểm người mới hay hiểu sai nhất. Câu hỏi “IEO có chắc lời không” thường đi cùng một ảo tưởng ngược lại: hoặc là cứ IEO thì tăng mạnh, hoặc là cứ unlock thì giảm mạnh. Cả hai cách nghĩ đều quá đơn giản. Trên thực tế, vesting chỉ là một biến số trong cả hệ phương trình gồm thanh khoản, narrative, tâm lý thị trường, định giá FDV, nhu cầu đầu cơ và chất lượng sản phẩm.
Những cơ chế nào khiến vesting tạo áp lực giá mạnh nhất?
Có 5 cơ chế thường khiến vesting gây áp lực giá mạnh nhất: unlock lớn, insider allocation cao, thanh khoản mỏng, FDV cao và thị trường đang yếu.
Để hiểu rõ hơn, có thể nhóm các cơ chế này như sau:
- Unlock lớn so với circulating supply: Khi một đợt mở khóa tương đương vài phần trăm đến hơn 5% cung lưu thông, thị trường thường phản ứng rõ hơn.
- Token mở khóa thuộc về nhóm có giá vốn thấp: Team, advisor, seed và private sale có động lực chốt lời cao hơn cộng đồng mua sau.
- Thanh khoản mỏng: Chỉ cần một lượng bán không quá lớn cũng có thể kéo giá xuống mạnh.
- FDV cao nhưng vốn hóa lưu thông thấp: Dự án nhìn có vẻ “lớn”, nhưng lượng token đang giao dịch thực tế lại nhỏ, khiến mỗi đợt unlock trở nên nhạy cảm.
- Bối cảnh thị trường bearish: Khi thị trường chung yếu, cầu hấp thụ thấp, tác động unlock thường bị khuếch đại.

Nhà đầu tư nên đọc lịch vesting IEO theo những tiêu chí nào?
Nhà đầu tư nên đọc lịch vesting IEO theo 4 tiêu chí chính: tỷ lệ unlock, đối tượng nhận token, dạng vesting và tương quan giữa cung mới với thanh khoản hiện tại.
Bên cạnh đó, cách đọc lịch vesting phải đi từ “bao nhiêu token được mở” sang “ai nhận token” rồi mới sang “thị trường có hấp thụ nổi không”. Nếu bỏ qua một trong ba lớp này, bạn rất dễ đánh giá sai rủi ro. Ví dụ, một đợt unlock 2% nghe có vẻ nhỏ, nhưng nếu token đang có thanh khoản yếu và phần mở khóa thuộc về private sale thì tác động vẫn có thể đáng kể.
Đây cũng là lúc bạn nên gắn vesting với tokenomics tổng thể. Nếu trước đó bạn chỉ quan tâm điều kiện tham gia IEO, whitelist, KYC hay cách mua trên launchpad, thì từ giai đoạn hậu niêm yết trở đi, lịch vesting mới là thứ quyết định nhiều hơn đến hành vi giá.
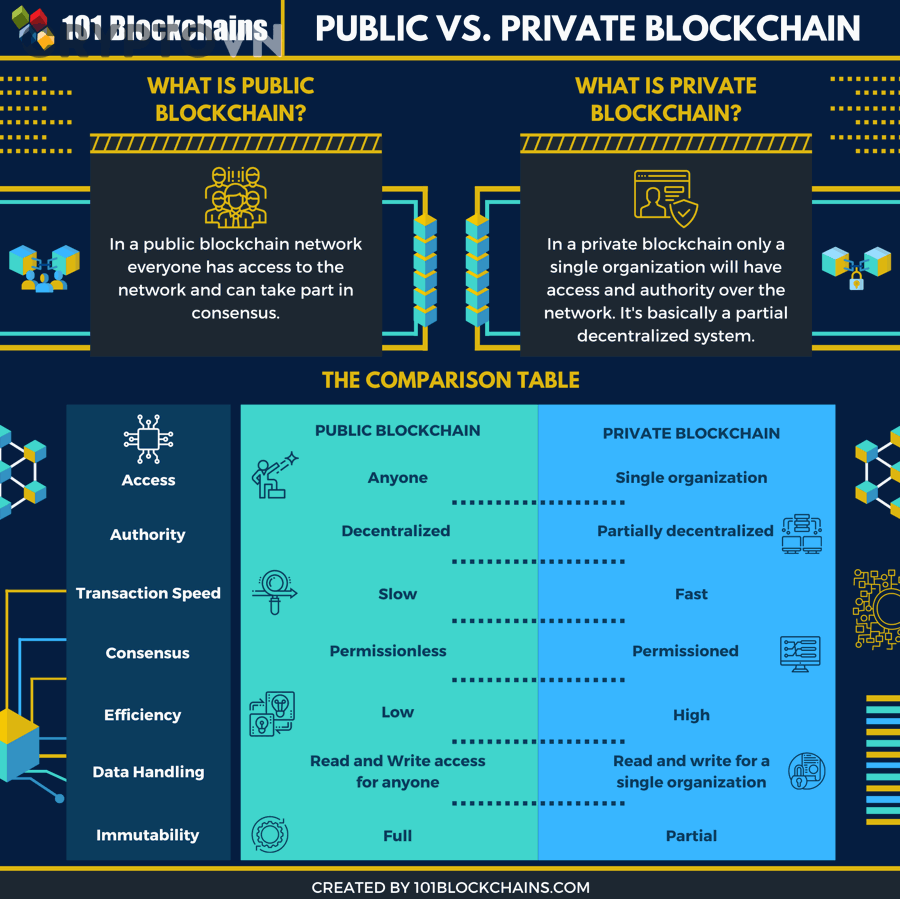
Để người đọc dễ theo dõi, bảng dưới đây tóm tắt những gì cần nhìn trước khi đánh giá rủi ro vesting IEO:
| Tiêu chí cần đọc | Ý nghĩa thực chiến | Mức độ quan trọng |
|---|---|---|
| Tỷ lệ token unlock kỳ này | Cho biết cung mới tăng bao nhiêu | Rất cao |
| Nhóm nhận token | Gợi ý xác suất chốt lời | Rất cao |
| Cliff hay linear | Gợi ý cường độ áp lực cung | Cao |
| FDV và circulating market cap | Cho biết mức nhạy cảm định giá | Cao |
| Thanh khoản giao dịch | Cho biết thị trường hấp thụ nổi không | Rất cao |
| Bối cảnh thị trường chung | Cho biết unlock có bị khuếch đại không | Cao |
Những nhóm phân bổ token nào cần theo dõi trước khi đánh giá rủi ro giá?
Có 6 nhóm phân bổ token quan trọng cần theo dõi: team, advisor, seed, private sale, treasury và community/incentives.
Cụ thể hơn, mỗi nhóm mang một hành vi bán khác nhau. Team thường bị vesting dài nhưng thị trường rất nhạy cảm với token của nhóm này vì nó liên quan đến niềm tin dài hạn. Advisor thường nhận tỷ lệ nhỏ hơn nhưng có thể tạo áp lực bán nếu mở khóa tập trung. Seed và private sale là nhóm cần theo dõi sát vì họ thường có giá vốn thấp. Treasury không nhất thiết bán ngay nhưng vẫn tạo rủi ro nếu dự án cần vốn vận hành. Community/incentives thường được phân phối dần hơn, song nếu APR giảm hoặc farm kém hấp dẫn thì lượng bán ra cũng tăng.
Điểm mấu chốt là không phải mọi token unlock đều xấu như nhau. Một đợt mở khóa cho ecosystem fund để tài trợ phát triển sản phẩm khác hoàn toàn với một đợt mở khóa cho vòng private sale. Khi đặt câu hỏi IEO khác IDO/ICO thế nào, người mới thường tập trung vào nơi diễn ra gọi vốn; nhưng sau giai đoạn bán token, điều quyết định áp lực giá lại là cấu trúc phân bổ và vesting nhiều hơn là nhãn IEO, IDO hay ICO.
Nên ưu tiên xem tỷ lệ unlock, thời điểm unlock hay đối tượng nhận token?
Nếu phải ưu tiên, nhà đầu tư nên xem đồng thời cả ba, nhưng theo thứ tự thực chiến là: tỷ lệ unlock, đối tượng nhận token, rồi mới đến thời điểm unlock.
Tuy nhiên, cần giải thích rõ. Tỷ lệ unlock cho biết cường độ cung mới. Đối tượng nhận token cho biết khả năng cung ấy có trở thành áp lực bán thật hay không. Thời điểm unlock cho biết liệu thị trường có đang trong trạng thái dễ bị tổn thương hay đủ khỏe để hấp thụ. Nếu bạn chỉ nhìn thời điểm mà không nhìn quy mô hoặc đối tượng, bạn đang phân tích một cách nửa vời.
Ví dụ, một lịch mở khóa vào tuần thị trường tăng mạnh chưa chắc là tin xấu nếu phần token mở ra nhỏ và thuộc về treasury. Nhưng một lịch mở khóa vào lúc thanh khoản yếu, narrative giảm, altcoin suy yếu và phần unlock thuộc về private investors thì rủi ro lại cao hơn nhiều, dù con số tuyệt đối chưa chắc lớn hơn.
Làm sao đánh giá vesting IEO là rủi ro hay cơ hội cho người mới đầu tư crypto?
Muốn đánh giá vesting IEO là rủi ro hay cơ hội, người mới nên dùng một khung 4 bước: đo quy mô unlock, xác định nhóm nhận token, so với thanh khoản và đặt trong bối cảnh thị trường hiện tại.
Hơn nữa, đây là phần biến kiến thức thành hành động. Bạn không cần trở thành chuyên gia tokenomics mới dùng được vesting vào đầu tư. Điều cần là một checklist đủ chặt để tránh ra quyết định cảm tính. Nếu làm đúng, vesting không chỉ giúp bạn né rủi ro giảm giá mà còn giúp xác định thời điểm mua hợp lý hơn sau các nhịp thị trường hấp thụ nguồn cung mới.
Khung 4 bước có thể áp dụng như sau:
- Xác định quy mô unlock kỳ này so với circulating supply.
- Kiểm tra nhóm nhận token là ai và giá vốn của họ có thấp không.
- Đối chiếu với thanh khoản thực tế trên sàn và độ sâu order book.
- Đặt vào bối cảnh thị trường: altcoin đang mạnh hay yếu, dự án có catalyst hỗ trợ không.
Khi đi đủ bốn bước này, bạn sẽ bớt bị cuốn vào câu hỏi cảm tính kiểu “token sắp unlock có nên chạy ngay không” mà thay bằng một quyết định có cấu trúc hơn.
Có nên mua token ngay trước hoặc ngay sau đợt unlock lớn không?
Không nên mua máy móc ngay trước hoặc ngay sau đợt unlock lớn; nên mua hay không phụ thuộc ít nhất vào 3 yếu tố: quy mô unlock, phản ứng giá trước đó và sức cầu sau unlock.
Cụ thể, mua trước unlock thường rủi ro hơn nếu thị trường chưa phản ánh đủ áp lực cung. Trong khi đó, mua ngay sau unlock cũng không mặc định an toàn, vì giá có thể còn tiếp tục điều chỉnh nếu lượng bán ra thực tế xuất hiện muộn. Phương án thực chiến hơn là quan sát: giá đã giảm trước tin chưa, khối lượng có tăng bất thường không, thị trường chung có hỗ trợ không, và liệu vùng giá sau unlock có được hấp thụ ổn định trong vài phiên hay không.
Điều này cũng là câu trả lời thực tế cho nỗi băn khoăn “IEO có chắc lời không”. Không có cơ chế nào bảo đảm lợi nhuận chỉ vì token từng bán qua launchpad hay niêm yết trên sàn lớn. Trong đầu tư crypto, phần thưởng cao luôn đi cùng biến động cao, và vesting là một trong những biến số phải đọc kỹ nhất sau khi token bắt đầu giao dịch tự do.
Người mới nên dùng checklist nào để đọc nhanh rủi ro vesting?
Người mới nên dùng checklist 6 điểm để đọc nhanh rủi ro vesting: tỷ lệ unlock, nhóm nhận, dạng vesting, thanh khoản, định giá và bối cảnh thị trường.
Để minh họa, bạn có thể tự hỏi lần lượt:
- Đợt unlock này chiếm bao nhiêu phần trăm cung lưu thông?
- Token mở khóa thuộc về ai?
- Đây là cliff unlock hay linear unlock?
- Khối lượng giao dịch và thanh khoản hiện tại có đủ hấp thụ không?
- FDV có đang quá cao so với circulating market cap không?
- Thị trường chung đang thuận lợi hay bất lợi cho altcoin?
Nếu có từ 3 tín hiệu rủi ro trở lên, người mới nên thận trọng hơn, chờ thêm dữ liệu phản ứng giá hoặc giảm quy mô vị thế. Ngược lại, nếu unlock nhỏ, thanh khoản tốt, catalyst tích cực và giá đã điều chỉnh từ trước, rủi ro có thể thấp hơn kỳ vọng đám đông.
Tóm lại, vesting không chỉ là một mục nhỏ trong tokenomics. Với người mới đầu tư crypto, nó là công cụ đọc rủi ro giá cực kỳ thiết thực sau khi token lên sàn và bắt đầu giao dịch thực.
Những yếu tố nào có thể khiến vesting IEO không làm giá giảm như nhiều người nghĩ?
Có 4 nhóm yếu tố thường khiến vesting IEO không làm giá giảm mạnh như nhiều người nghĩ: cấu trúc unlock hợp lý, cầu thị trường đủ mạnh, kỳ vọng đã phản ánh trước và hành vi bán thực tế thấp hơn dự đoán.
Quan trọng hơn, đây là ranh giới ngữ cảnh giữa phần trả lời trực tiếp search intent và phần mở rộng ngữ nghĩa. Nếu ở phần trên chúng ta trả lời “vesting là gì”, “tác động giá thế nào” và “cách đọc lịch vesting ra sao”, thì ở phần này chúng ta đi sâu vào các ngoại lệ. Đây là nơi người mới dễ mắc sai lầm vì suy luận quá nhanh: thấy token sắp unlock là nghĩ giá chắc chắn dump, hoặc thấy unlock nhỏ là cho rằng hoàn toàn an toàn. Thực tế phức tạp hơn nhiều.
Cliff vesting và linear vesting khác nhau thế nào về mức độ gây áp lực giá?
Cliff vesting thường gây áp lực giá mạnh hơn linear vesting vì token được mở khóa tập trung trong một mốc thay vì phân bổ dần theo thời gian.
Cụ thể hơn, cliff unlock tạo một cú sốc cung rõ ràng. Thị trường phải xử lý lượng token mới trong thời gian ngắn, nên nếu thanh khoản không đủ sâu, biến động giá sẽ lớn hơn. Trong khi đó, linear vesting giải phóng token đều đặn, làm cho áp lực bán trải mỏng và ít gây sốc hơn, dù không có nghĩa là vô hại.
FDV cao nhưng lượng unlock nhỏ có luôn là tín hiệu xấu không?
Không, FDV cao nhưng lượng unlock nhỏ không phải lúc nào cũng là tín hiệu xấu, vì rủi ro thực tế còn phụ thuộc vào tốc độ mở cung và sức hấp thụ thị trường.
Tuy nhiên, FDV cao vẫn là một cảnh báo cần xem kỹ. Nó cho thấy nếu toàn bộ token lưu hành, định giá dự án sẽ rất lớn. Nếu hiện tại circulating supply còn thấp, thì mỗi đợt unlock trong tương lai vẫn có thể là áp lực tiềm ẩn. Nhưng trong ngắn hạn, nếu đợt unlock nhỏ, thanh khoản tốt và narrative tích cực, giá chưa chắc phản ứng tiêu cực ngay.
Vì thế, đọc FDV phải đi cùng lịch vesting. FDV chỉ cho bạn bức tranh định giá toàn phần; còn vesting cho bạn biết tốc độ bức tranh ấy đi vào thực tế nhanh đến đâu.
Vì sao có dự án unlock ít nhưng giá vẫn giảm mạnh?
Một dự án unlock ít vẫn có thể giảm mạnh nếu thanh khoản mỏng, tâm lý thị trường yếu hoặc nhà đầu tư phản ứng thái quá với kỳ vọng xấu.
Để minh họa, hãy tưởng tượng một token vốn hóa lưu thông nhỏ, volume thấp và đang thiếu catalyst. Dù chỉ unlock một tỷ lệ vừa phải, thị trường vẫn có thể bán trước vì sợ người khác bán. Khi đó, áp lực giá không đến từ lượng cung mới tuyệt đối mà đến từ tâm lý phòng thủ và độ mỏng của sổ lệnh. Nói cách khác, không phải lúc nào “lượng unlock nhỏ” cũng đồng nghĩa “rủi ro thấp”.
Vì sao có dự án unlock lớn nhưng giá vẫn giữ ổn định hoặc tăng?
Một dự án unlock lớn vẫn có thể giữ giá ổn định hoặc tăng nếu cầu đủ mạnh, catalyst đủ lớn hoặc phần lớn áp lực bán đã được thị trường định giá trước.
Cụ thể, trường hợp này thường xuất hiện khi dự án có sản phẩm thật, người dùng tăng, niềm tin thị trường cao hoặc dòng tiền đang xoay vào đúng narrative của token đó. Thêm vào đó, nếu phần token được mở khóa không bán ra ngay, hoặc được hấp thụ bởi market makers, quỹ mới và nhà đầu tư chờ mua ở vùng giá thấp, đồ thị có thể ổn định hơn dự đoán.
Như vậy, vesting là một biến số quan trọng nhưng không hoạt động trong chân không. Muốn đọc đúng tác động giá, bạn phải đặt vesting vào đúng bối cảnh thanh khoản, tâm lý và chu kỳ thị trường. Đó mới là cách phân tích thực chiến, thay vì chỉ nhìn một ngày unlock rồi kết luận vội.


- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN