- Home
- impermanent loss là gì
- Cách Chọn Cặp Token Tương Quan Cao Để Giảm Rủi Ro IL (Impermanent Loss) Cho LP DeFi
 Nguyễn Đức Minh 17/03/2026
Cách Chọn Cặp Token Tương Quan Cao Để Giảm Rủi Ro IL (Impermanent Loss) Cho LP DeFi
Khi cung cấp thanh khoản trong DeFi, cách chọn cặp token gần như quyết định trực tiếp mức độ rủi ro IL mà nhà đầu tư phải chịu. Nói ngắn gọn, nếu mục tiêu của bạn là giảm tổn thất do chênh lệch giá giữa hai tài sản trong pool, bạn nên ưu tiên các cặp token có mức tương quan cao, biến động không lệch pha quá mạnh và có cấu trúc thanh khoản phù hợp với chiến lược LP.
Tiếp theo, điều người dùng thực sự cần không chỉ là biết impermanent loss là gì, mà còn là một khung ra quyết định rõ ràng: cặp nào thường an toàn hơn, cặp nào dễ phát sinh IL, và đâu là những tiêu chí phải kiểm tra trước khi nạp vốn vào pool. Đây chính là phần cốt lõi để biến một khái niệm kỹ thuật thành hành động thực tế.
Bên cạnh đó, việc chọn cặp token để giảm rủi ro IL không thể tách rời các yếu tố như độ biến động, chất lượng tài sản, thanh khoản, volume và mức fee. Nhiều LP mới thường nhìn APR trước, nhưng người có kinh nghiệm sẽ nhìn tương quan giá trước, sau đó mới đánh giá khả năng fee có bù được IL hay không.
Sau đây, bài viết sẽ đi theo đúng flow từ khái niệm, nguyên nhân, tiêu chí chọn cặp, nhóm cặp token nên ưu tiên cho đến checklist trước khi vào pool. Từ đó, bạn có thể hiểu rõ logic phía sau mỗi quyết định LP thay vì chọn theo cảm tính hoặc FOMO.
Chọn cặp token tương quan cao có thực sự giúp giảm rủi ro IL không?
Có, chọn cặp token tương quan cao thực sự giúp giảm rủi ro IL vì ba lý do chính: giá ít lệch pha hơn, tốc độ tái cân bằng trong pool bớt cực đoan hơn và fee dễ bù tổn thất hơn trong điều kiện bình thường.
Để hiểu rõ hơn vì sao lựa chọn cặp token lại quan trọng đến vậy, cần nhắc lại bản chất của IL: nó xuất hiện khi giá hai tài sản trong pool thay đổi tương đối so với nhau, làm AMM tự động điều chỉnh tỷ lệ nắm giữ. Khi hai token có tương quan cao, biên độ chênh lệch tương đối giữa chúng thường nhỏ hơn, nên mức tổn thất so với chiến lược chỉ hold cũng thấp hơn.
Impermanent Loss có giảm khi hai token biến động cùng chiều không?
Có, IL thường giảm khi hai token biến động cùng chiều vì ba lý do: chênh lệch giá tương đối nhỏ hơn, tốc độ arbitrage ít gây mất cân bằng cực mạnh hơn và tỷ lệ token trong pool không bị kéo lệch quá sâu.
Cụ thể hơn, một cặp token tăng cùng lúc chưa chắc đã hoàn hảo, nhưng vẫn tốt hơn nhiều so với trường hợp một token tăng mạnh còn token kia đi ngang hoặc giảm. Ví dụ, nếu bạn LP một cặp có tính tương quan cao như ETH và stETH, hai tài sản này thường bám sát nhau trong phần lớn thời gian. Pool vì thế ít bị tái cân bằng quá mức, và LP ít bị “bán bớt tài sản mạnh để mua thêm tài sản yếu” theo cách bất lợi.
Tuy nhiên, cần hiểu đúng rằng “cùng chiều” không đồng nghĩa “IL gần bằng 0”. Nếu một token tăng 40% còn token kia chỉ tăng 5%, IL vẫn xuất hiện vì phần chênh lệch tương đối giữa hai tài sản vẫn đủ lớn để AMM điều chỉnh tỷ trọng. Nói cách khác, tương quan giúp giảm IL, nhưng không xóa IL hoàn toàn.
Có phải cứ token cùng hệ sinh thái là tương quan cao không?
Không, token cùng hệ sinh thái không tự động tương quan cao vì ba lý do: mỗi token có tokenomics riêng, mỗi dự án có narrative riêng và dòng tiền thị trường không phân bổ đều cho tất cả token trong cùng một hệ.
Để minh họa, nhiều người nghĩ rằng cứ token DeFi trên Ethereum hoặc token trong cùng một L2 thì giá sẽ chạy cùng nhau. Trên thực tế, một token có thể được hưởng lợi từ tin tức tích cực, còn token kia bị áp lực unlock, bán ra từ quỹ đầu tư hoặc thiếu thanh khoản. Kết quả là chúng có “bề ngoài cùng hệ” nhưng “hành vi giá khác hệ”.
Vì vậy, khi chọn cặp token để LP, bạn không nên dừng ở logic “cùng chain”, “cùng narrative” hay “cùng sector”. Bạn cần nhìn vào dữ liệu thực chiến: lịch sử biến động, thời điểm lệch pha mạnh, độ ổn định của peg nếu có, và khả năng mỗi token bị tác động riêng bởi tin tức hoặc token unlock.
Những loại cặp token nào thường có IL thấp hơn trong DeFi?
Có 4 nhóm cặp token chính thường có IL thấp hơn: stablecoin-stablecoin, wrapped asset cùng tài sản gốc, cặp token tương quan cao trong cùng thesis thị trường và một số cặp bluechip-stablecoin trong giai đoạn sideway.
Để hiểu rõ hơn, stablecoin pair như USDC/USDT hoặc DAI/USDC thường có mục tiêu giữ giá gần nhau, nên chênh lệch tương đối nhỏ và IL thấp hơn đáng kể so với cặp volatile. Cặp wrapped asset như ETH/stETH hoặc BTC/wBTC cũng là nhóm phổ biến vì bản chất tài sản gần tương đương nhau.
Ngoài ra, một số cặp bluechip có tương quan mạnh theo chu kỳ lớn của thị trường cũng có thể cho IL thấp hơn altcoin pair. Dù vậy, mức độ “thấp hơn” vẫn phải được đánh giá theo từng giai đoạn. Một cặp từng ổn định trong quý trước có thể mất tương quan ở quý sau nếu bối cảnh dòng tiền thay đổi.
Theo tài liệu học tập của Uniswap về cơ chế AMM, IL tăng theo mức độ thay đổi giá tương đối giữa hai tài sản, chứ không chỉ theo hướng tăng hay giảm tuyệt đối của thị trường. Điều này giải thích vì sao chọn pair đúng quan trọng hơn chọn APR cao.
Impermanent Loss là gì và vì sao nó phụ thuộc vào cách chọn cặp token?
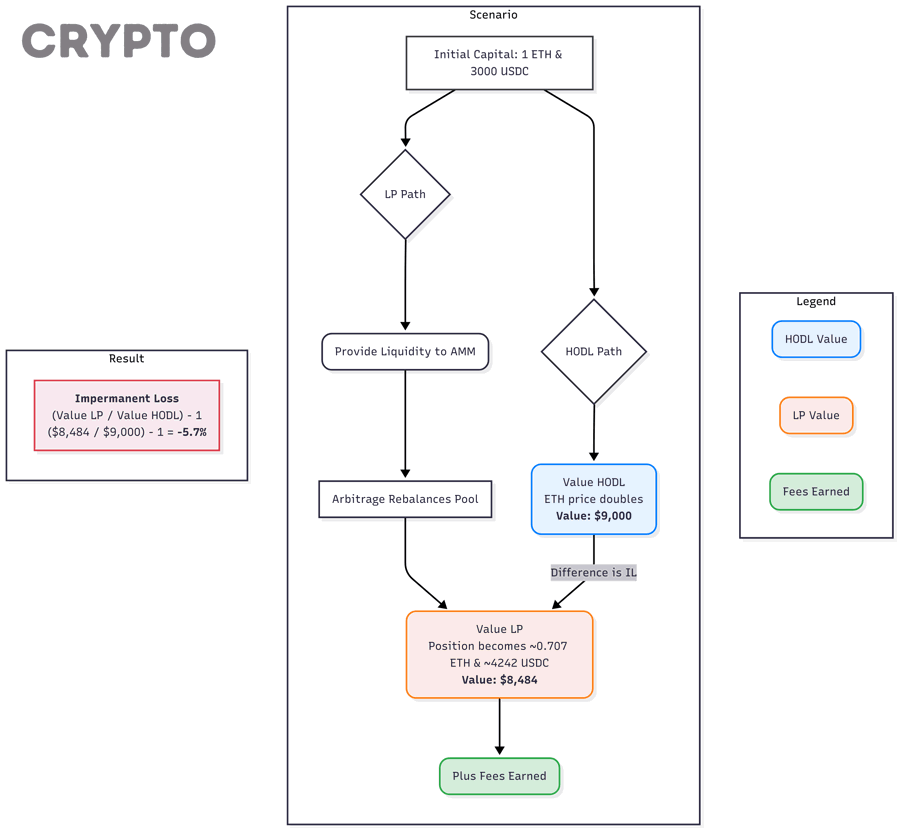
Impermanent Loss là phần chênh lệch giá trị giữa việc hold riêng hai token và việc cung cấp thanh khoản cho AMM khi giá tương đối của chúng thay đổi, phát sinh từ cơ chế tái cân bằng tự động trong pool.
Để hiểu rõ hơn, cần móc xích lại với phần trên: chọn cặp token chính là chọn cấu trúc biến động của khoản đầu tư LP. Nếu cấu trúc đó dễ tạo ra divergence lớn, IL sẽ tăng. Nếu cấu trúc đó giữ được tương quan tốt, IL sẽ giảm. Vì vậy, bản chất của IL không nằm ở việc “LP có xấu hay không”, mà nằm ở việc bạn LP cặp nào và trong hoàn cảnh nào.

IL khác gì với thua lỗ thực tế khi giá token giảm?
IL khác lỗ do giảm giá tài sản ở 3 điểm: nguồn gốc hình thành, cách đo lường và tác động đến vị thế đầu tư. Lỗ do giảm giá là tài sản mất giá theo thị trường; IL là phần thiệt tương đối so với phương án chỉ hold.
Cụ thể, nếu cả thị trường giảm và bạn hold ETH, bạn bị lỗ vì ETH giảm giá. Nhưng nếu bạn LP ETH với một token khác, bạn có thể vừa lỗ vì ETH giảm, vừa chịu thêm IL nếu hai tài sản giảm không cùng nhịp. Đây là lý do nhiều người cảm thấy “mình đã lỗ kép” khi làm LP ở thị trường biến động mạnh.
Điểm quan trọng là IL chỉ được hiểu đúng khi so sánh với phương án benchmark là “không LP mà chỉ giữ token”. Nếu danh mục LP cuối cùng thấp hơn đáng kể so với danh mục hold, chênh lệch đó chính là IL. Vì thế, người làm LP cần tư duy theo hiệu quả tương đối, không chỉ nhìn PnL tuyệt đối.
Vì sao chênh lệch giá giữa hai token càng lớn thì IL càng cao?
Chênh lệch giá càng lớn thì IL càng cao vì ba lý do: AMM phải tái cân bằng mạnh hơn, arbitrageur khai thác chênh lệch nhanh hơn và LP bị dịch chuyển nắm giữ sang tài sản kém hiệu quả hơn ở thời điểm đó.
Cụ thể hơn, khi một token trong pool tăng nhanh, pool sẽ tự động bán bớt token tăng giá và mua thêm token tăng chậm hơn để giữ công thức định giá. Về mặt cơ học, đây là điểm làm LP kém hơn hold trong các pha trend mạnh. Bạn không còn nắm giữ tỷ trọng lớn ở tài sản tăng mạnh, vì pool đã “xả bớt” tài sản đó cho trader.
Đây cũng là lý do nhiều LP thích dùng công cụ tính IL online trước khi vào pool. Các công cụ này không thay thế phân tích chiến lược, nhưng giúp bạn hình dung nếu giá lệch 10%, 25%, 50% hoặc 100% thì IL ước tính sẽ ở mức nào. Chúng đặc biệt hữu ích để so sánh trước giữa stable pair, correlated pair và volatile pair.
Có phải mọi LP đều chịu IL như nhau không?
Không, mọi LP không chịu IL như nhau vì ba lý do: loại pool khác nhau, cấu trúc tài sản khác nhau và cách phân bổ thanh khoản khác nhau.
Tuy nhiên, người mới thường gom tất cả hình thức LP vào một nhóm. Trên thực tế, stable swap pool khác volatile pool; concentrated liquidity khác full-range liquidity; weighted pool khác pool 50/50. Mỗi cơ chế tạo ra profile IL khác nhau. Chẳng hạn, concentrated liquidity có thể tăng hiệu quả vốn và fee, nhưng nếu giá chạy ra ngoài vùng thanh khoản, vị thế sẽ nhạy cảm hơn với biến động.
Ngoài ra, mức IL thực nhận còn phụ thuộc phí giao dịch, gas, slippage, rewards và thời điểm vào-ra pool. Đây là lý do cùng một pair nhưng hai LP khác nhau vẫn có kết quả rất khác nhau.
Theo tài liệu kỹ thuật của Bancor và nhiều AMM đời sau, các giao thức đã phát triển thêm mô hình bảo vệ LP hoặc tối ưu cấu trúc pool để giảm bớt bất lợi do IL, cho thấy đây là rủi ro có thể quản trị chứ không phải yếu tố phải chấp nhận một cách mù quáng.
Cần dựa vào những tiêu chí nào để chọn cặp token giảm IL?
Cách chọn cặp token giảm IL hiệu quả nhất dựa trên 5 tiêu chí chính: tương quan giá, độ biến động, chất lượng token, thanh khoản-volume-fee và bối cảnh thị trường. Đây là khung lọc thực tế nhất cho LP DeFi.

Để bắt đầu, bạn nên coi đây là một checklist bắt buộc chứ không phải bước tham khảo. Phần lớn sai lầm của LP mới đến từ việc thấy APY cao, thấy pool “đông người”, hoặc thấy token đang hot nên vào ngay mà không đánh giá cấu trúc rủi ro của cặp.
Tương quan giá của hai token nên được nhìn theo tiêu chí nào?
Tương quan giá nên được nhìn qua ít nhất 3 lớp: xu hướng cùng chiều, mức độ lệch pha trong các đợt biến động lớn và độ bền của mối quan hệ đó qua nhiều chu kỳ ngắn hạn.
Cụ thể hơn, không nên chỉ nhìn biểu đồ 7 ngày rồi kết luận hai token tương quan cao. Bạn nên quan sát khung 30 ngày và 90 ngày, đặc biệt ở các pha thị trường biến động mạnh. Nếu một token thường bật mạnh hơn hoặc gãy mạnh hơn token còn lại trong những phiên có volume cao, tương quan đó có thể yếu hơn bạn nghĩ.
Ngoài ra, cần đánh giá tương quan theo nguyên nhân. Hai token có thể cùng tăng trong uptrend, nhưng nếu một token phụ thuộc narrative AI còn token kia phụ thuộc restaking, sự tương quan đó dễ đứt khi dòng tiền xoay trục. Vì vậy, tương quan giá tốt phải đi kèm tương quan về dòng tiền và động lực thị trường.
Độ biến động của từng token ảnh hưởng đến rủi ro IL ra sao?
Độ biến động ảnh hưởng trực tiếp đến IL vì token càng biến động mạnh, khả năng tạo divergence càng lớn; divergence càng lớn thì AMM càng tái cân bằng mạnh; tái cân bằng càng mạnh thì LP càng xa benchmark hold.
Cụ thể, một cặp stablecoin có volatility thấp nên IL thường thấp. Một cặp altcoin mới niêm yết có volatility cao nên IL có thể phình lên rất nhanh chỉ sau vài phiên. Điều này đúng ngay cả khi APR hiển thị ban đầu trông rất hấp dẫn.
Quan trọng hơn, LP cần nhìn volatility của từng token chứ không chỉ của cả cặp. Một token cực mạnh ghép với token đi ngang thường là cấu trúc dễ gây IL nhất trong thị trường tăng. Bạn có thể kiếm được fee, nhưng chưa chắc fee đó đủ bù phần tài sản bị bán bớt bởi AMM.
Thanh khoản, volume và fee có đủ bù IL hay không?
Thanh khoản, volume và fee chỉ đủ bù IL khi pool có hoạt động giao dịch thật, biên phí hợp lý và mức divergence không vượt quá ngưỡng chịu đựng của chiến lược. Nói cách khác, fee cao không tự động đồng nghĩa lợi nhuận tốt.
Để minh họa rõ hơn, dưới đây là bảng thể hiện cách đọc ba yếu tố thanh khoản, volume và fee trước khi LP:
| Yếu tố | Ý nghĩa trong việc giảm IL | Dấu hiệu tốt | Dấu hiệu cần cảnh giác |
|---|---|---|---|
| Thanh khoản pool | Quyết định độ sâu thị trường và độ ổn định | TVL ổn định, không biến động bất thường | TVL phình to do incentive ngắn hạn |
| Volume giao dịch | Tạo nguồn fee thực cho LP | Volume đều, có nhu cầu giao dịch thật | Volume đột biến ngắn rồi suy kiệt |
| Fee tier | Ảnh hưởng khả năng bù IL | Phù hợp với mức biến động của pair | Fee cao nhưng pair quá rủi ro |
Trong khi đó, nhiều pool có volume cao trong vài ngày do farming campaign hoặc incentive, sau đó sụt mạnh. Nếu bạn vào ở đỉnh hưng phấn, fee thực nhận về sau có thể thấp hơn kỳ vọng rất xa. Vì vậy, hãy đọc volume theo xu hướng, không đọc theo một điểm thời gian.
Chất lượng token quan trọng thế nào khi chọn pair để LP?
Chất lượng token cực kỳ quan trọng vì ba lý do: nó quyết định tính bền vững của giá, mức rủi ro sự kiện riêng và khả năng giữ tương quan với token còn lại trong pool.
Cụ thể hơn, một token có unlock lớn sắp tới, tokenomics lạm phát nặng hoặc bị phụ thuộc quá mức vào narrative ngắn hạn thường rất khó duy trì quan hệ giá ổn định với tài sản còn lại. Ngay cả khi biểu đồ 14 ngày trông “rất đẹp”, một sự kiện unlock cũng có thể phá vỡ toàn bộ mô hình tương quan.
Đây là chỗ LP nên đọc sâu hơn về tokenomics, lịch unlock, peg mechanism nếu là liquid staking token hoặc stablecoin, và rủi ro pháp lý nếu có. Người LP tốt không chỉ phân tích pool; họ phân tích doanh nghiệp token đứng sau pool đó.
Theo dữ liệu nghiên cứu từ các bài phân tích on-chain của nhiều nền tảng học thuật trong DeFi, các sự kiện idiosyncratic như depeg, hack, governance shock hay unlock thường là nguyên nhân khiến những cặp từng có tương quan tốt đột ngột tạo IL rất lớn trong thời gian ngắn.
Nên ưu tiên những nhóm cặp token nào nếu mục tiêu là giảm IL?
Có 4 nhóm cặp token nên ưu tiên nếu mục tiêu là giảm IL: stablecoin-stablecoin, wrapped asset cùng tài sản gốc, cặp bluechip có tương quan cao và một số bluechip-stablecoin khi thị trường đi ngang hoặc biến động vừa phải.
Để hiểu rõ hơn, đây là phần người dùng tìm kiếm nhiều nhất: chọn cặp nào trong thực tế. Tuy nhiên, cần nhớ rằng “nên ưu tiên” không có nghĩa “lúc nào cũng an toàn”. Mỗi nhóm chỉ hợp lý khi phù hợp bối cảnh thị trường và mục tiêu của LP.

Cặp stablecoin – stablecoin có phải lựa chọn an toàn nhất không?
Có, stablecoin-stablecoin thường là lựa chọn an toàn nhất để giảm IL vì giá mục tiêu gần nhau, divergence thấp và fee tương đối dễ dự đoán. Nhưng không phải không có rủi ro.
Cụ thể, cặp như USDC/USDT hoặc DAI/USDC thường phù hợp cho LP ưu tiên bảo toàn vốn hơn là săn upside. IL ở nhóm này thấp, nên dòng thu nhập fee dễ được đánh giá hơn. Tuy nhiên, rủi ro chính lại chuyển sang hướng khác: depeg, rủi ro tổ chức phát hành, rủi ro pháp lý và rủi ro thanh khoản trong khủng hoảng.
Nói cách khác, stable pair giảm được rủi ro chênh lệch giá nhưng không loại bỏ rủi ro hệ thống. LP phải hiểu mình đang đổi một loại rủi ro lấy một loại rủi ro khác thấp hơn về biến động giá, chứ không phải biến LP thành khoản đầu tư “miễn nhiễm”.
Cặp wrapped asset như ETH-stETH hoặc BTC-wBTC có phù hợp để giảm IL không?
Có, wrapped asset pair thường rất phù hợp để giảm IL vì chúng đại diện cho cùng tài sản gốc hoặc tài sản có peg gần nhau, nhờ đó giữ tương quan cao trong phần lớn thời gian.
Cụ thể hơn, ETH-stETH là ví dụ điển hình. Hai tài sản này không hoàn toàn giống nhau, nhưng thường duy trì quan hệ giá tương đối chặt. Khi peg ổn định, LP có thể hưởng lợi từ fee trong khi IL ở mức dễ kiểm soát hơn nhiều so với cặp ETH-altcoin. Tuy nhiên, nếu peg bị giãn mạnh do thanh khoản cạn hoặc rủi ro thị trường, IL có thể tăng nhanh.
Vì vậy, nhóm pair này phù hợp cho LP hiểu rõ cơ chế peg, rủi ro thanh khoản thứ cấp và hành vi thị trường trong stress event. Đây là cặp “an toàn hơn volatile pair”, nhưng không phải “an toàn tuyệt đối”.
Cặp bluechip – stablecoin phù hợp trong bối cảnh thị trường nào?
Bluechip-stablecoin phù hợp nhất trong 3 bối cảnh: thị trường sideway, thị trường tăng vừa phải và giai đoạn LP muốn thu fee nhưng vẫn chấp nhận một phần directional exposure.
Tuy nhiên, nếu thị trường bước vào uptrend mạnh, cặp này có thể tạo IL đáng kể vì token bluechip tăng nhanh hơn stablecoin rất nhiều. Trong trường hợp đó, AMM liên tục bán bớt tài sản tăng mạnh của bạn, khiến vị thế LP kém hơn hold bluechip thuần.
Ngược lại, nếu thị trường giảm hoặc dao động biên hẹp, cặp bluechip-stablecoin có thể trở nên hợp lý hơn vì vừa giảm độ biến động so với bluechip-bluechip, vừa duy trì khả năng thu fee từ giao dịch. Đây là dạng pair cần đánh giá theo regime thị trường hơn bất kỳ loại pair nào khác.
Cặp altcoin – altcoin có nên chọn để săn APR cao không?
Không, altcoin-altcoin không nên là lựa chọn ưu tiên nếu mục tiêu chính là giảm IL vì ba lý do: biến động lớn, tương quan dễ gãy và APR thường phản ánh rủi ro cao hơn là hiệu quả bền vững.
Tuy nhiên, điều này không có nghĩa mọi alt-alt pair đều xấu. Một số cặp trong cùng thesis, cùng dòng tiền và có thanh khoản tốt vẫn có thể phù hợp cho LP giàu kinh nghiệm. Vấn đề nằm ở chỗ đa số nhà đầu tư nhìn thấy APR cao rồi suy ra “pool tốt”, trong khi APR cao nhiều khi chỉ là phần thưởng để bù cho một cấu trúc rủi ro vốn rất lớn.
Nếu mục tiêu của bạn là kiếm fee ổn định và kiểm soát downside, alt-alt pair nên được xếp sau stable pair, wrapped pair và correlated bluechip pair. Đây là nhóm dành cho chiến lược chủ động, không dành cho LP chỉ muốn hạn chế IL.
Làm thế nào để kiểm tra một cặp token trước khi vào pool?
Phương pháp hiệu quả nhất là kiểm tra cặp token theo 5 bước: xem tương quan giá, xem volatility, xem volume-fee-thanh khoản, xem chất lượng token và xem bối cảnh thị trường. Kết quả mong đợi là loại bỏ được những pool có APR đẹp nhưng expectancy xấu.

Để hiểu rõ hơn, đây là bước biến kiến thức thành hành động. Nếu bạn bỏ qua checklist này, mọi phần phân tích trước đó chỉ dừng ở mức lý thuyết. Người LP bền vững là người có quy trình trước khi bấm nút nạp thanh khoản.
Có nên kiểm tra lịch sử tương quan giá trước khi cung cấp thanh khoản không?
Có, bạn nên kiểm tra lịch sử tương quan giá vì ba lý do: xác nhận pair có thật sự đi cùng nhau không, phát hiện giai đoạn lệch pha mạnh và đánh giá độ bền của mối quan hệ đó qua thời gian.
Cụ thể hơn, bạn nên xem ít nhất ba khung: ngắn hạn để nhận diện tín hiệu hiện tại, trung hạn để đánh giá sự ổn định và giai đoạn stress để xem pair phản ứng thế nào khi thị trường xấu. Nếu một cặp chỉ tương quan trong giai đoạn êm đẹp nhưng vỡ ngay khi biến động tăng, đó không phải pair tốt cho mục tiêu giảm IL.
Ngoài ra, bạn có thể kết hợp quan sát chart với công cụ tính IL online để mô phỏng nhiều kịch bản giá. Cách này giúp biến tương quan từ cảm tính sang con số, đặc biệt hữu ích cho LP muốn so sánh giữa hai hoặc ba pool cạnh tranh nhau.
Nên đặt câu hỏi gì trước khi chọn một cặp token để LP?
Có 5 câu hỏi quan trọng nên đặt ra: hai token này có tương quan thật không, token nào có rủi ro riêng lớn hơn, fee có đủ bù IL không, bối cảnh thị trường hiện tại là gì và mục tiêu LP của mình là thu nhập hay đầu cơ.
Cụ thể, nếu bạn không xác định mục tiêu trước, bạn rất dễ chọn sai pair. Người muốn thu nhập ổn định nên ưu tiên pair ít divergence. Người muốn tận dụng trend có thể chấp nhận pair rủi ro hơn, nhưng phải hiểu rằng khi trend xảy ra mạnh, LP thường thua hold về upside.
Một checklist ngắn nhưng hiệu quả trước khi vào pool gồm:
- Hai token có dữ liệu tương quan tốt ở 30 ngày và 90 ngày không?
- Có sự kiện unlock, depeg, staking queue hoặc tin pháp lý nào sắp tới không?
- Pool có volume giao dịch thật hay volume do incentive?
- APR hiện tại là fee thực hay reward token?
- khi nào nên rút thanh khoản để tránh IL nếu kịch bản xấu xảy ra?
Câu hỏi cuối rất quan trọng. LP không chỉ cần kế hoạch vào, mà còn phải có kế hoạch ra. Nếu bạn chỉ nghĩ đến lợi nhuận lúc vào pool mà không xác định điều kiện thoát lệnh, IL thường sẽ được “nuôi lớn” qua thời gian.
Khi nào nên tránh một cặp token dù APR hiển thị rất cao?
Bạn nên tránh một cặp token dù APR cao khi có ít nhất 3 dấu hiệu: tương quan yếu, phần thưởng phụ thuộc incentive ngắn hạn và một hoặc cả hai token có rủi ro sự kiện riêng lớn.
Cụ thể hơn, APR cao có thể đến từ reward token lạm phát mạnh hoặc chương trình farming kích cầu ngắn. Trong khi đó, IL là rủi ro có thể kéo dài và tích lũy nếu giá lệch pha ngày càng lớn. Vì vậy, APR cao không có ý nghĩa nếu dòng thu nhập đó không bền hoặc không đủ bù tổn thất tương đối.
Nhiều cộng đồng như Crypto VietNam thường nhắc nhà đầu tư mới rằng APY đẹp nhất trên giao diện không phải lúc nào cũng là lựa chọn tốt nhất trên thực tế. Kinh nghiệm LP lâu năm cho thấy pool “nhàm chán” đôi khi lại hiệu quả hơn pool “rực rỡ” vì cấu trúc rủi ro hợp lý hơn.
Theo nhiều thống kê từ các dashboard phân tích DeFi, những pool trả incentive cao bất thường thường có tuổi thọ dòng tiền ngắn và kết quả của LP sau khi trừ IL không tương xứng với con số APR hiển thị ban đầu.
Giảm IL có đồng nghĩa với tối đa hóa lợi nhuận khi làm LP không?
Không, giảm IL không đồng nghĩa với tối đa hóa lợi nhuận vì ba lý do: lợi nhuận LP còn phụ thuộc fee, phần thưởng và timing; pair IL thấp thường có upside thấp hơn; và mục tiêu an toàn khác với mục tiêu tối đa hóa hiệu suất.

Để hiểu rõ hơn, đây là ranh giới giữa nội dung chính và nội dung mở rộng. Từ đầu bài đến đây, trọng tâm là trả lời đúng search intent: chọn cặp token nào để giảm IL. Nhưng trong thực chiến, LP còn phải đối mặt với một câu hỏi khó hơn: nên ưu tiên an toàn hay hiệu quả? Câu trả lời phụ thuộc vào mục tiêu danh mục, chu kỳ thị trường và khả năng quản trị vị thế.
Cặp token IL thấp có luôn mang lại lợi nhuận tốt hơn cặp IL cao không?
Không, cặp token IL thấp không phải lúc nào cũng lợi nhuận tốt hơn vì lợi nhuận cuối cùng còn do fee, phần thưởng bổ sung và bối cảnh thị trường quyết định.
Cụ thể, stablecoin pair thường có IL thấp, nhưng nếu volume thấp thì fee cũng thấp. Ngược lại, một cặp volatile có thể tạo ra nhiều fee hơn trong giai đoạn giao dịch sôi động. Vấn đề là fee cao đi kèm IL cao và biến động cao. Vì vậy, câu hỏi đúng không phải “pool nào lời nhất”, mà là “pool nào lời tốt nhất so với mức rủi ro tôi chấp nhận”.
Vì sao có những pool APR rất cao nhưng vẫn không phù hợp để giảm rủi ro?
Pool APR rất cao vẫn không phù hợp để giảm rủi ro vì APR có thể là con số marketing, trong khi rủi ro thực đến từ divergence, incentive ngắn hạn và token reward kém bền vững.
Cụ thể hơn, APR cao thường được tạo bằng hai cách: fee giao dịch thật hoặc thưởng token. Nếu APR chủ yếu đến từ reward token, bạn cần hỏi reward đó có giữ giá không, có thanh khoản không và chương trình kéo dài bao lâu. Nếu reward sụt mạnh, APR thực tế cũng sụt theo.
Vì vậy, với mục tiêu giảm IL, bạn nên nhìn pool qua lăng kính “chất lượng lợi nhuận” thay vì “số lợi nhuận hiển thị”. Đây là cách phân biệt LP có hệ thống với LP theo cảm xúc.
Concentrated liquidity có giúp giảm IL hay làm rủi ro tập trung hơn?
Concentrated liquidity thắng về hiệu quả vốn, nhưng lại làm rủi ro tập trung hơn nếu vùng giá đặt quá hẹp. Nó không tự động giảm IL; nó chỉ cho LP công cụ kiểm soát vị thế tinh vi hơn.
Cụ thể, nếu bạn đặt thanh khoản vào vùng giá phù hợp với kỳ vọng dao động, bạn có thể thu fee tốt hơn với cùng lượng vốn. Nhưng nếu giá breakout ra ngoài range, vị thế có thể nhanh chóng chuyển hoàn toàn sang một tài sản, khiến hiệu quả thực tế kém hơn dự tính. Vì vậy, concentrated liquidity là công cụ cho LP chủ động, không phải giải pháp “mặc định tốt hơn” cho mọi người.
Nên ưu tiên giảm IL hay tối ưu fee trong từng giai đoạn thị trường?
Giảm IL nên được ưu tiên trong thị trường bất định hoặc khi mục tiêu là bảo toàn vốn; tối ưu fee phù hợp hơn trong thị trường có range rõ ràng và khi LP chấp nhận quản trị vị thế chủ động.
Tóm lại, người LP giỏi không cố tìm một cặp token tốt trong mọi hoàn cảnh. Họ tìm cặp token phù hợp nhất với mục tiêu, với regime thị trường và với khả năng quản trị rủi ro của chính mình. Nếu mục tiêu của bạn là sự ổn định, hãy ưu tiên tương quan cao. Nếu mục tiêu của bạn là tối đa hóa fee, hãy chấp nhận rằng IL sẽ trở thành biến số phải quản trị thay vì thứ có thể loại bỏ hoàn toàn.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN