- Home
- token burn là gì
- Phân Tích Token Burn Trong DeFi Và Fee Sharing: Cơ Chế Tạo Giá Trị Cho Nhà Đầu Tư Crypto
 Nguyễn Đức Minh 25/03/2026
Phân Tích Token Burn Trong DeFi Và Fee Sharing: Cơ Chế Tạo Giá Trị Cho Nhà Đầu Tư Crypto
Token burn trong DeFi và fee sharing là hai cơ chế value capture phổ biến, nhưng chúng không tạo giá trị theo cùng một cách. Nếu token burn thiên về giảm cung để tăng mức khan hiếm tương đối, thì fee sharing thiên về chuyển một phần doanh thu giao thức thành lợi ích kinh tế cho holder hoặc staker. Vì vậy, khi đứng từ góc nhìn nhà đầu tư crypto, câu hỏi đúng không chỉ là cơ chế nào “hay hơn”, mà là cơ chế nào liên kết usage thực với giá trị token tốt hơn.
Để hiểu đúng chủ đề này, trước hết cần tách bạch khái niệm. Token burn trong DeFi không chỉ là hành động đốt token theo kiểu marketing, mà thường gắn với protocol fees, buyback hoặc logic smart contract. Ngược lại, fee sharing không làm giảm cung ngay lập tức mà phân phối hoặc quy đổi một phần doanh thu về phía holder, staker hay người khóa token trong governance model.
Sau khi tách bạch khái niệm, vấn đề quan trọng hơn là cách thị trường định giá hai mô hình này. Burn có thể tạo narrative mạnh về khan hiếm, nhưng chỉ phát huy khi giao thức có doanh thu thật, minh bạch và đủ đều. Fee sharing dễ được nhìn như dòng tiền hơn, nhưng hiệu quả lại phụ thuộc vào điều kiện staking, payout ratio, dilution và chất lượng doanh thu nền tảng.
Tiếp theo, để bắt đầu đi sâu vào nội dung chính, bài viết sẽ lần lượt trả lời: token burn là gì trong bối cảnh DeFi, fee sharing vận hành ra sao, hai cơ chế khác nhau ở đâu, nhà đầu tư nên đánh giá bằng chỉ số nào, và đâu là các trường hợp “trông có value accrual” nhưng thực tế không tạo giá trị bền vững.
Token Burn Trong DeFi Và Fee Sharing Là Gì?
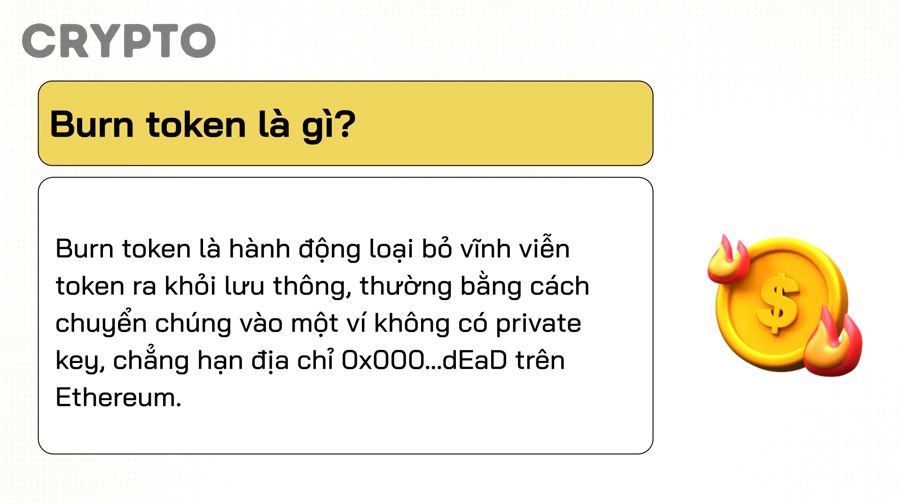
Token burn trong DeFi và fee sharing là hai cơ chế tokenomics dùng để chuyển hoạt động của giao thức thành giá trị cho token holder, trong đó burn thiên về giảm cung còn fee sharing thiên về phân phối lợi ích kinh tế.
Để hiểu đúng heading này, cần nhấn mạnh rằng hai mô hình không chỉ khác nhau về kỹ thuật mà còn khác nhau về cách market cảm nhận “giá trị”. Cụ thể hơn, khi người mới hỏi token burn là gì, họ thường chỉ nghĩ đến việc đưa token vào ví chết. Nhưng trong DeFi, burn thường là mắt xích cuối của một chuỗi dài hơn: giao thức tạo phí, phí được thu về hợp đồng, rồi mới được chuyển thành cơ chế đốt token hoặc quy đổi thành một dạng value accrual khác.
Token Burn Trong DeFi Có Phải Chỉ Là Đốt Token Để Giảm Cung Không?
Không, token burn trong DeFi không chỉ là đốt token để giảm cung, mà còn là cơ chế liên kết usage, doanh thu và incentive của giao thức với giá trị token.
Cụ thể, nhiều người đặt câu hỏi đốt token để làm gì vì họ mặc định burn luôn đồng nghĩa với tăng giá. Thực tế không đơn giản như vậy. Burn có thể phục vụ ít nhất ba mục tiêu: giảm cung lưu hành, kiểm soát áp lực lạm phát, và tạo tín hiệu rằng giao thức đang cố gắng biến hoạt động on-chain thành value accrual cho holder. Token burn thường là việc loại bỏ token khỏi lưu thông, thường bằng cách gửi tới burn address hoặc smart contract không thể truy cập; đồng thời mục tiêu phổ biến là kiểm soát lạm phát và tạo khan hiếm.
Trong DeFi, burn còn có ý nghĩa chiến lược hơn. Một giao thức có thể chọn lấy một phần phí swap, phí vay, phí mint hoặc doanh thu treasury để mua lại rồi burn token gốc. Khi đó, burn không còn là hành động rời rạc mà trở thành phần mở rộng của tokenomics. Đây là khác biệt lớn giữa burn theo kiểu “sự kiện truyền thông” và burn theo kiểu “cơ chế kinh tế”.
Fee Sharing Là Gì Và Holder Nhận Giá Trị Theo Cách Nào?
Fee sharing là cơ chế phân phối một phần doanh thu hoặc phí của giao thức cho holder, staker hoặc người khóa token theo thiết kế của protocol.
Để hiểu rõ hơn, fee sharing không nhất thiết luôn là “chia tiền mặt trực tiếp”. Trong DeFi, giá trị có thể được chuyển cho holder qua nhiều cách: nhận yield khi staking, nhận một phần trading fees, nhận phần thưởng từ revenue stream, hoặc hưởng lợi gián tiếp nhờ quyền khóa token để kiểm soát phân phối incentive. Một số mô hình veToken cho phép holder khóa token để tham gia quyết định phân bổ phát thải và gắn lợi ích token với hoạt động giao thức.
Như vậy, nếu burn trả lời câu hỏi “làm sao giảm cung để phần sở hữu tương đối của người nắm giữ tăng lên”, thì fee sharing trả lời câu hỏi “làm sao để usage của giao thức tạo ra lợi ích kinh tế trực tiếp hơn cho holder”. Đây là điểm neo ngữ nghĩa rất quan trọng cho toàn bộ bài viết.
Token Burn Trong DeFi Hoạt Động Như Thế Nào?
Token burn trong DeFi hoạt động theo 3 lớp chính: tạo doanh thu hoặc phí, gom phí vào hợp đồng trung gian, rồi chuyển phí đó thành cơ chế đốt token.
Để hiểu rõ hơn, token burn trong DeFi không nằm ở hành động “đốt” đơn lẻ, mà nằm ở cả kiến trúc vận hành phía sau nó. Một ví dụ dễ hình dung là các mô hình thu fee từ nhiều sản phẩm khác nhau của giao thức, đưa về collector on-chain, sau đó đi qua các hợp đồng trung gian trước khi burn token gốc.
Token Được Burn Từ Nguồn Nào Trong Một Giao Thức DeFi?
Có 4 nguồn token burn phổ biến trong DeFi: protocol fees, buyback từ treasury, doanh thu hạ tầng của hệ sinh thái, và các cơ chế smart contract gắn với hoạt động on-chain.
Cụ thể hơn, nguồn đầu tiên là phí giao thức. Phí từ nhiều thành phần khác nhau của protocol có thể được đưa vào một collector chung rồi mới đi vào logic burn. Nguồn thứ hai là buyback từ treasury: giao thức dùng doanh thu hoặc quỹ dự trữ để mua lại token từ thị trường rồi đốt. Nguồn thứ ba là phí hạ tầng trong hệ sinh thái, chẳng hạn phí từ chain, sequencer hoặc aggregator. Nguồn thứ tư là cơ chế smart contract tự động, ví dụ đốt một phần phí cơ sở hoặc đốt theo logic định sẵn trong giao thức.
Bảng dưới đây tóm tắt các nguồn burn phổ biến trong DeFi và ý nghĩa của từng nguồn:
| Nguồn burn | Cơ chế hoạt động | Ý nghĩa với tokenomics |
|---|---|---|
| Protocol fees | Thu một phần phí giao thức rồi chuyển vào hợp đồng burn | Gắn usage với giảm cung |
| Buyback từ treasury | Dùng dòng tiền hoặc quỹ mua lại token rồi burn | Tạo demand trực tiếp trước khi giảm cung |
| Phí hạ tầng hệ sinh thái | Lấy fee từ chain, sequencer, hook, aggregator | Mở rộng value accrual ngoài sản phẩm lõi |
| Burn theo smart contract | Tự động burn theo logic giao thức hoặc phí | Minh bạch và dễ kiểm chứng on-chain |
Bảng này cho thấy cùng là burn nhưng chất lượng value accrual phụ thuộc rất mạnh vào nguồn gốc phí và mức độ bền vững của dòng doanh thu.
Burn Có Thực Sự Làm Token Trở Nên Khan Hiếm Hơn Không?
Có, burn làm token khan hiếm hơn về mặt cung; nhưng không phải lúc nào cũng làm giá trị kinh tế tăng lên, vì còn phụ thuộc nhu cầu, phát thải mới và tốc độ unlock.
Với các token DeFi, burn không thể được đánh giá độc lập khỏi lượng token mới phát hành và nhu cầu sử dụng mạng hay giao thức. Nếu một giao thức burn một tỷ lệ nhỏ supply mỗi năm nhưng lại phát thải incentive lớn hơn nhiều, thì narrative “giảm cung” dễ bị thổi phồng.
Vì thế, khi cộng đồng như cryptovn bàn về tokenomics, điểm cần soi không phải chỉ là thông báo burn, mà là burn ròng sau khi trừ dilution. Đó mới là phần khan hiếm có ý nghĩa với holder dài hạn.
Fee Sharing Trong DeFi Hoạt Động Như Thế Nào?
Fee sharing trong DeFi hoạt động bằng cách biến doanh thu giao thức thành lợi ích cho holder hoặc staker thông qua phân phối trực tiếp, staking rewards hoặc mô hình vote-escrow.

Điểm mấu chốt của heading này là fee sharing không cần giảm supply để tạo cảm giác giá trị. Thay vào đó, nó cố gắng chứng minh rằng token holder thực sự được hưởng một phần “dòng tiền kinh tế” do giao thức tạo ra. Điều này khiến fee sharing thường được thị trường đánh giá gần với cash-flow logic hơn burn. Tuy nhiên, chất lượng của fee sharing vẫn phụ thuộc nguồn doanh thu có bền hay không.
Fee Sharing Có Phải Là Cách Trả Giá Trị Trực Tiếp Cho Holder Không?
Có, fee sharing thường là cách trả giá trị trực tiếp hơn cho holder, vì nó đưa một phần doanh thu hoặc lợi ích kinh tế về người nắm giữ thay vì chỉ tác động gián tiếp qua giảm cung.
Cụ thể, khi người dùng stake hoặc khóa token để nhận thưởng từ revenue stream, họ có thể tính lợi ích theo APR, APY hoặc phần doanh thu được phân bổ. Cách này dễ đo lường hơn so với burn, vì holder nhìn thấy dòng phần thưởng hoặc quyền lợi kinh tế rõ ràng hơn.
Tuy nhiên, “trực tiếp” không đồng nghĩa “an toàn” hay “tối ưu hơn trong mọi trường hợp”. Fee sharing trực tiếp đôi khi khiến token bị nhìn sát hơn dưới lăng kính pháp lý hoặc làm doanh thu phân tán vào ngắn hạn thay vì tái đầu tư tăng trưởng. Vì vậy, direct value capture vẫn phải đặt cạnh cấu trúc governance và chiến lược phát triển của protocol.
Những Mô Hình Fee Sharing Phổ Biến Trong DeFi Là Gì?
Có 4 mô hình fee sharing phổ biến trong DeFi: chia trực tiếp cho staker, chia qua vote-escrow, dùng doanh thu để nâng lợi suất sản phẩm liên quan, và mô hình hybrid kết hợp buyback hoặc burn với phân phối lợi ích.
Cụ thể hơn, mô hình thứ nhất là chia phí trực tiếp cho người stake token. Mô hình thứ hai là vote-escrow, nơi người khóa token nhận quyền biểu quyết và được hưởng lợi từ fees, bribes hoặc incentive flow. Mô hình thứ ba là revenue sharing gián tiếp vào sản phẩm, nơi doanh thu trước tiên nâng hiệu suất của tài sản staking hoặc tài sản tổng hợp. Mô hình thứ tư là hybrid, nghĩa là giao thức vừa có dòng phân phối lợi ích, vừa duy trì burn hoặc buyback nhằm giữ narrative khan hiếm.
Bảng dưới đây phân nhóm các mô hình fee sharing thường gặp trong DeFi để nhà đầu tư dễ so sánh:
| Mô hình | Người hưởng lợi chính | Dấu hiệu cần kiểm tra |
|---|---|---|
| Chia trực tiếp cho staker | Người stake token | Payout ratio, điều kiện khóa, độ bền revenue |
| Vote-escrow / veToken | Người khóa token dài hạn | Quyền biểu quyết, fee flow, bribes, dilution |
| Nâng lợi suất sản phẩm | Người nắm giữ tài sản liên quan | Revenue source, reserve, risk buffer |
| Hybrid với burn | Holder và staker | Cân bằng giữa yield và khan hiếm |
Bảng này giúp nhà đầu tư nhìn fee sharing không phải như một nhãn gọi chung, mà như một nhóm cơ chế có chất lượng khác nhau rõ rệt.
Token Burn Và Fee Sharing Khác Nhau Ở Điểm Nào?
Token burn thắng về tín hiệu khan hiếm, fee sharing tốt hơn về khả năng đo lường dòng giá trị, còn mô hình hybrid thường tối ưu hơn nếu giao thức có doanh thu thật và governance đủ mạnh.
Đây là heading comparison trung tâm của bài viết. Để trả lời đúng search intent, cần đặt hai cơ chế lên cùng một mặt phẳng: cùng hỏi xem chúng biến usage thành token value như thế nào. Burn trả lời bằng supply-side logic. Fee sharing trả lời bằng cash-flow logic. Vì thế, khác biệt sâu nhất không nằm ở thao tác kỹ thuật, mà nằm ở “đường đi của giá trị” từ người dùng giao thức đến holder token.
Token Burn Và Fee Sharing Khác Nhau Như Thế Nào Về Cơ Chế Tạo Giá Trị?
Token burn tạo giá trị gián tiếp qua giảm cung, còn fee sharing tạo giá trị trực tiếp hơn qua phân phối lợi ích kinh tế cho holder hoặc staker.
Cụ thể hơn, burn làm cho mỗi token còn lại đại diện cho tỷ trọng lớn hơn trong tổng nguồn cung. Nếu cầu giữ nguyên hoặc tăng, giá trị mỗi token có thể được hỗ trợ. Fee sharing thì không cần chờ market diễn giải qua khan hiếm; nó chuyển ngay một phần doanh thu hoặc lợi ích sang phía người nắm giữ. Do đó, burn thường mạnh về narrative và kỳ vọng, còn fee sharing mạnh về khả năng định lượng.
Tuy nhiên, đây không phải quan hệ “một bên đúng, một bên sai”. Một giao thức tăng trưởng cao, cần tái đầu tư mạnh và có cấu trúc emission phức tạp có thể phù hợp với burn hơn direct payout. Trong khi đó, một giao thức trưởng thành, doanh thu đều và ít cần phát thải có thể phù hợp hơn với fee sharing rõ ràng.
Token Burn Và Fee Sharing Khác Nhau Như Thế Nào Về Tâm Lý Thị Trường?
Token burn thường kích hoạt tâm lý khan hiếm và kỳ vọng tăng giá nhanh hơn, trong khi fee sharing thường được nhìn như chất lượng fundamentals và khả năng định giá dài hạn.
Cụ thể, burn rất hợp với narrative vì nó dễ truyền thông: nguồn cung giảm, token hiếm hơn, holder hưởng lợi. Nhưng narrative này có thể bị thổi quá mức nếu burn không lớn, không đều, hoặc bị trung hòa bởi emission mới. Ngược lại, fee sharing có thể ít “viral” hơn vì cần giải thích về staking, lockup, payout, governance và risk buffer. Bù lại, nó cho nhà đầu tư chuyên sâu cơ sở tốt hơn để định giá.
Token Burn Hay Fee Sharing Tốt Hơn Cho Nhà Đầu Tư Crypto?
Không có mô hình nào luôn tốt hơn; token burn hợp hơn khi giao thức muốn tích lũy giá trị gián tiếp và kiểm soát cung, còn fee sharing hợp hơn khi doanh thu đủ rõ để phân phối lợi ích trực tiếp cho holder.
Để trả lời đúng heading này, cần nhìn bài toán như một quyết định đầu tư chứ không phải tranh luận lý thuyết. Nhà đầu tư crypto không mua burn hay fee sharing theo tên gọi; họ mua chất lượng của value accrual. Vì thế, mô hình tốt hơn là mô hình có doanh thu thật, minh bạch on-chain, ít dilution và đủ bền để tạo lợi ích kéo dài.
Token Burn Có Tốt Hơn Fee Sharing Cho Nhà Đầu Tư Crypto Không?
Không, token burn không luôn tốt hơn fee sharing cho nhà đầu tư crypto vì còn phụ thuộc doanh thu thực, quy mô burn, tốc độ unlock và chất lượng governance.
Cụ thể, burn có lợi khi giao thức tăng trưởng tốt, phí tăng đều, supply giảm ròng và market tin rằng lượng token còn lại sẽ đại diện cho giá trị kinh tế lớn hơn trong tương lai. Nhưng nếu burn chỉ mang tính biểu tượng, thì fee sharing với payout rõ ràng lại có thể hấp dẫn hơn. Ngược lại, fee sharing cũng không tự động tốt hơn nếu reward đến từ phát thải thay vì doanh thu thật, hoặc yield cao nhưng không bền.
Nói ngắn gọn, burn tốt cho investor khi nó là “hệ quả của usage”. Fee sharing tốt cho investor khi nó là “phân phối của revenue”. Khi hai điều đó không tồn tại, cả hai đều có thể chỉ là lớp sơn tokenomics.
Nhà Đầu Tư Nên Ưu Tiên Những Chỉ Số Nào Khi Đánh Giá Hai Mô Hình Này?
Nhà đầu tư nên ưu tiên 6 nhóm chỉ số chính: protocol revenue, burn rate ròng, payout ratio, phát thải mới, điều kiện khóa token và mức minh bạch on-chain.
Để hiểu rõ hơn, đây cũng chính là checklist đánh giá chương trình burn và fee sharing mà nhà đầu tư có thể áp dụng nhanh:
- Protocol revenue đến từ đâu: trading fees, lending fees, sequencer fees hay treasury.
- Burn rate ròng là bao nhiêu sau khi trừ token mới phát hành.
- Payout ratio của fee sharing có bền không, hay đang chi quá mức để giữ narrative.
- Holder phải stake hay lock bao lâu mới nhận lợi ích.
- Cơ chế có thể kiểm chứng on-chain hay chỉ xuất hiện trong proposal và marketing.
- Governance có quyền thay đổi mạnh cơ chế value accrual không.
Nếu một token chỉ công bố burn mà không cho thấy fee source, burn contract, emission schedule và số liệu on-chain, nhà đầu tư nên thận trọng. Ngược lại, nếu một giao thức trả yield cao nhưng revenue biến động mạnh và reserve yếu, direct fee sharing cũng chưa chắc bền.
Làm Thế Nào Để Nhận Biết Một Mô Hình Token Burn Hoặc Fee Sharing Thực Sự Bền Vững?
Cách nhận biết hiệu quả nhất là dùng 5 bước kiểm tra: xác định nguồn doanh thu, đo burn hoặc payout ròng, so dilution, đọc governance rules và kiểm tra dữ liệu on-chain.
Đây là heading how-to của bài viết, nên câu trả lời phải đi thẳng vào phương pháp. Thay vì hỏi mô hình “nghe hay không”, nhà đầu tư nên hỏi mô hình “có sống được qua chu kỳ không”. Một cơ chế bền vững phải chuyển được usage thành value mà không phá hỏng incentive của LP, user hoặc treasury.
Một Mô Hình Burn Có Cần Doanh Thu Thực Để Hiệu Quả Không?
Có, mô hình burn cần doanh thu thực để hiệu quả lâu dài vì chỉ giảm cung mà không có usage hỗ trợ thì rất khó duy trì tác động kinh tế.
Cụ thể hơn, burn chỉ phát huy mạnh khi nó là đầu ra của doanh thu thật, chứ không phải đầu vào của narrative. Nếu giao thức chưa có product-market fit, volume yếu, hoặc phải vay treasury để burn, thì burn thường chỉ có hiệu ứng truyền thông ngắn hạn. Đó là lý do nhà đầu tư cần đo fee source trước khi đo token burned.
Checklist Đánh Giá Value Capture Của Token DeFi Gồm Những Gì?
Có 7 mục chính trong checklist đánh giá value capture của token DeFi: doanh thu, minh bạch phí, burn hoặc payout ròng, phát thải, quyền holder, governance và rủi ro mô hình.
Cụ thể, bạn có thể dùng checklist sau để đánh giá nhanh một dự án:
- Doanh thu thật hay doanh thu nội bộ?
Revenue đến từ người dùng thực, hay chủ yếu từ incentive quay vòng trong hệ sinh thái. - Phí có đi qua hợp đồng minh bạch không?
Có collector, staking contract hoặc dashboard on-chain để kiểm tra không. - Burn hoặc payout là ròng hay gộp?
So với emission, unlock, rewards mới thì con số ròng còn lại bao nhiêu. - Holder nhận gì và phải làm gì?
Chỉ cầm token có lợi không, hay phải stake, lock, vote, hoặc chấp nhận illiquidity. - Governance có thể đổi luật chơi nhanh không?
Một proposal mới có thể tắt fee sharing hoặc đổi burn logic không. - Mô hình có làm hại tăng trưởng sản phẩm không?
Trích phí quá nhiều có thể làm LP hoặc user rời khỏi giao thức. - Định giá hiện tại đã phản ánh kỳ vọng chưa?
Nếu market cap đã quá cao so với revenue hiện tại, value accrual tốt vẫn chưa chắc là khoản đầu tư tốt.
Nếu áp dụng đúng checklist này, nhà đầu tư sẽ bớt bị cuốn vào câu chuyện “burn là bullish” hoặc “chia phí là an toàn”, và quay về đúng trọng tâm là chất lượng của tokenomics.
Những Trường Hợp Nào Khiến Token Burn Hoặc Fee Sharing Trông Hấp Dẫn Nhưng Không Tạo Giá Trị Thật?
Có 4 trường hợp phổ biến khiến burn hoặc fee sharing trông hấp dẫn nhưng không tạo giá trị thật: burn ảo, fee sharing từ doanh thu yếu, cấu trúc pháp lý hoặc vận hành kém, và mô hình hybrid bị thiết kế lệch incentive.
Đây là phần nội dung bổ sung sau ranh giới ngữ cảnh. Sau khi đã hiểu core search intent, người đọc cần nhìn sang mặt trái của value accrual. Bởi vì trong crypto, hai cơ chế tốt trên lý thuyết hoàn toàn có thể bị dùng như lớp bao bì marketing nếu số liệu nền không đủ mạnh.
Burn Ảo Có Phải Là Dấu Hiệu Khiến Nhà Đầu Tư Hiểu Sai Tokenomics Không?
Có, burn ảo là dấu hiệu rất dễ khiến nhà đầu tư hiểu sai tokenomics vì nó làm nổi bật con số đốt token nhưng che đi dilution, unlock và chất lượng doanh thu.
Cụ thể hơn, burn ảo thường có ba biểu hiện: tỷ lệ burn rất nhỏ nhưng được truyền thông rất mạnh; burn không gắn với usage hay revenue; và burn diễn ra song song với emission lớn hơn nhiều. Khi đó, phần “giảm cung” chỉ đẹp trên infographic. Nhà đầu tư nếu không đối chiếu burn với issuance sẽ rất dễ đánh giá sai.
Fee Sharing Có Thể Kém Hiệu Quả Khi Nào?
Fee sharing kém hiệu quả khi doanh thu thiếu ổn định, payout quá thấp, điều kiện stake quá nặng hoặc phần lớn lợi ích bị ăn mòn bởi dilution.
Cụ thể, một giao thức có thể quảng bá rằng holder “được chia doanh thu”, nhưng nếu doanh thu biến động mạnh, bị ưu tiên bù reserve, hoặc chỉ chảy đến một nhóm người khóa token dài hạn với điều kiện khó tiếp cận, thì giá trị thực cho đa số holder là khá hạn chế. Fee sharing chất lượng không chỉ là hứa chia, mà là chia từ một cấu trúc doanh thu đủ bền và có quản trị rủi ro.
Buyback And Burn Có Khác Fee Sharing Trực Tiếp Ở Góc Độ Pháp Lý Không?
Có, buyback and burn và fee sharing trực tiếp có thể khác nhau về cách bị nhìn nhận ở góc độ pháp lý và thiết kế governance, dù mức độ khác biệt còn phụ thuộc từng khu vực pháp lý.
Cụ thể hơn, khi giao thức phân phối doanh thu trực tiếp cho holder, thị trường thường dễ liên tưởng hơn tới mô hình claim on cash flow. Trong khi đó, buyback and burn thường được trình bày như cơ chế tối ưu tokenomics thông qua giảm cung. Đây không phải là khác biệt tuyệt đối, mà là một biến số nhà đầu tư cần theo dõi.
Mô Hình Kết Hợp Vừa Burn Vừa Fee Sharing Có Phải Là Tối Ưu Nhất Không?
Không, mô hình vừa burn vừa fee sharing không mặc định tối ưu nhất; nó chỉ tối ưu khi doanh thu đủ lớn, incentive được cân bằng và governance không làm value accrual trở nên rối hoặc mâu thuẫn.
Cụ thể, hybrid model hấp dẫn vì nó thỏa mãn cả hai phía: một phần giá trị được dùng để giảm cung, phần còn lại được chuyển thành lợi ích đo lường được cho holder hoặc staker. Nhưng nếu giao thức còn nhỏ, doanh thu chưa ổn định hoặc phí bị chia quá nhiều đầu mối, hybrid dễ biến thành “mỗi thứ một ít, không thứ nào đủ mạnh”. Ngược lại, khi protocol đã có volume thật, governance trưởng thành và cấu trúc fee minh bạch, hybrid lại có thể là con đường tốt để cân bằng giữa narrative khan hiếm và fundamentals dòng tiền.
Tóm lại, câu hỏi cốt lõi không phải token burn hay fee sharing nghe hấp dẫn hơn, mà là giao thức có đang chuyển usage thành giá trị bền vững cho holder hay không. Nếu trả lời được câu hỏi đó bằng dữ liệu doanh thu, burn ròng, payout thực và governance minh bạch, nhà đầu tư sẽ nhìn tokenomics bằng nền tảng chắc hơn nhiều so với việc chỉ chạy theo narrative.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN