- Home
- lịch sử giá bitcoin
- So Sánh Giá Bitcoin Qua 4 Chu Kỳ Halving (2012–2024): Quy Luật Tăng Giá Còn Đúng?
 Nguyễn Đức Minh 13/02/2026
So Sánh Giá Bitcoin Qua 4 Chu Kỳ Halving (2012–2024): Quy Luật Tăng Giá Còn Đúng?
Qua 4 lần Halving trong lịch sử, giá Bitcoin đều ghi nhận mức tăng trưởng đáng kể sau mỗi sự kiện giảm một nửa phần thưởng khai thác. Tuy nhiên, biên độ tăng giá đang giảm dần qua từng chu kỳ — từ mức 8,000% sau Halving 2012 xuống còn khoảng 800% sau Halving 2020 — đặt ra câu hỏi lớn rằng liệu quy luật tăng giá theo Halving còn đúng hay đã bị phá vỡ bởi những yếu tố mới của thị trường.
Nhìn vào lịch sử giá bitcoin theo năm, mỗi chu kỳ Halving đều mang một “câu chuyện” riêng biệt. Chu kỳ 2012 diễn ra khi Bitcoin còn là thí nghiệm công nghệ với giá chỉ $12. Chu kỳ 2016 bùng nổ cùng cơn sốt ICO. Chu kỳ 2020 chứng kiến sự nhập cuộc của các tổ chức lớn giữa làn sóng tiền rẻ hậu COVID-19. Và chu kỳ 2024 lần đầu tiên có sự tham gia của Bitcoin ETF spot — yếu tố chưa từng xuất hiện trong bất kỳ chu kỳ nào trước đó.
Điểm đáng chú ý nhất là chu kỳ 2024 đã phá vỡ mọi kịch bản truyền thống: Bitcoin lập đỉnh cao nhất mọi thời đại (ATH) trước khi Halving diễn ra, trong khi ở cả 3 chu kỳ trước, đỉnh ATH luôn đến sau Halving từ 12 đến 18 tháng. Sự bất thường này khiến giới phân tích phải đặt dấu hỏi về tương lai của chu kỳ 4 năm.
Dưới đây, bài viết sẽ phân tích chi tiết diễn biến giá Bitcoin qua từng lần Halving, so sánh dữ liệu cụ thể giữa 4 chu kỳ, đánh giá tính hợp lệ của quy luật tăng giá, và chỉ ra những yếu tố ngoài Halving đang ngày càng chi phối lịch sử giá bitcoin.
Bitcoin Halving là gì và tại sao nó ảnh hưởng đến giá BTC?
Bitcoin Halving là sự kiện giảm một nửa phần thưởng khai thác Bitcoin, được lập trình sẵn trong mã nguồn gốc của mạng lưới, diễn ra sau mỗi 210,000 khối được đào — tương đương khoảng 4 năm một lần.
Cụ thể hơn, cơ chế này hoạt động dựa trên nguyên lý cung-cầu cơ bản. Khi Halving xảy ra, lượng Bitcoin mới được tạo ra mỗi ngày giảm đi 50%, tạo ra một cú sốc cung (supply shock) được lập trình trước. Trong khi nguồn cung mới bị cắt giảm, nếu nhu cầu giữ nguyên hoặc tăng lên, áp lực tăng giá sẽ hình thành một cách tự nhiên.
Satoshi Nakamoto — cha đẻ ẩn danh của Bitcoin — đã thiết kế cơ chế Halving nhằm hai mục đích cốt lõi. Thứ nhất, chống lạm phát bằng cách giảm dần tốc độ phát hành Bitcoin mới. Thứ hai, đảm bảo tính khan hiếm khi tổng cung Bitcoin được giới hạn tối đa ở mức 21 triệu đồng, dự kiến khai thác hết vào khoảng năm 2140.
Bảng dưới đây tổng hợp thông tin 4 lần Halving đã diễn ra trong lịch sử mạng lưới Bitcoin, bao gồm thời điểm, số khối tại lúc Halving, mức phần thưởng trước và sau sự kiện, cùng giá BTC tại thời điểm đó:
| Lần Halving | Ngày diễn ra | Số khối | Phần thưởng trước | Phần thưởng sau | Giá BTC lúc Halving |
|---|---|---|---|---|---|
| Lần 1 | 28/11/2012 | 210,000 | 50 BTC | 25 BTC | ~$12 |
| Lần 2 | 09/07/2016 | 420,000 | 25 BTC | 12.5 BTC | ~$670 |
| Lần 3 | 11/05/2020 | 630,000 | 12.5 BTC | 6.25 BTC | ~$8,500 |
| Lần 4 | 20/04/2024 | 840,000 | 6.25 BTC | 3.125 BTC | ~$64,000 |
Tính đến sau Halving lần thứ 4, tỷ lệ lạm phát hàng năm của mạng Bitcoin chỉ còn khoảng 0.85% — thấp hơn đáng kể so với mức lạm phát 1.74% trước Halving 2024 và thấp hơn cả tỷ lệ lạm phát mục tiêu 2% của hầu hết các ngân hàng trung ương trên thế giới. Chính đặc điểm giảm phát có kiểm soát này khiến nhiều nhà đầu tư xem Bitcoin như một dạng “vàng kỹ thuật số” — nơi lưu trữ giá trị dài hạn trong bối cảnh tiền pháp định liên tục bị mất giá bởi các chính sách in tiền.
Để hiểu rõ hơn cơ chế Halving đã tác động đến giá Bitcoin cụ thể như thế nào trong hơn một thập kỷ qua, hãy cùng đi sâu vào từng chu kỳ.
Giá Bitcoin đã biến động như thế nào qua từng chu kỳ Halving?
Có 4 chu kỳ Halving đã diễn ra trong lịch sử Bitcoin, mỗi chu kỳ đều ghi nhận giá tăng sau sự kiện nhưng với biên độ, thời gian đạt đỉnh và bối cảnh kinh tế hoàn toàn khác nhau.

Cụ thể, mức tăng giá giảm dần từ hàng nghìn phần trăm ở những chu kỳ đầu xuống còn vài trăm phần trăm ở chu kỳ gần nhất, phản ánh quá trình trưởng thành của một lớp tài sản đang dần được chấp nhận rộng rãi. Dưới đây là phân tích chi tiết từng chu kỳ.
Chu kỳ Halving 2012 — Từ $12 lên $1,000: Khởi nguồn huyền thoại tăng giá
Halving lần đầu tiên diễn ra vào ngày 28/11/2012, khi phần thưởng khối giảm từ 50 BTC xuống còn 25 BTC. Tại thời điểm đó, giá Bitcoin chỉ ở mức khoảng $12 — một con số khiến nhiều người ngày nay khó hình dung khi nhìn lại giá bitcoin ngày đầu tiên được giao dịch trên sàn chỉ là vài cent.
Trong vòng 12 tháng sau Halving, Bitcoin tăng vọt lên hơn $1,000, ghi nhận mức tăng trưởng xấp xỉ 8,000%. Đây là chu kỳ tăng giá mang tính huyền thoại, không chỉ vì tỷ suất lợi nhuận phi thường mà còn bởi nó đánh dấu sự chuyển mình của Bitcoin từ một công cụ thử nghiệm của giới cypherpunk sang một tài sản được truyền thông quốc tế chú ý.
Bối cảnh kinh tế vĩ mô thời điểm đó đặc biệt thuận lợi cho tài sản rủi ro. Thế giới vẫn đang chịu dư âm của cuộc khủng hoảng tài chính 2008 — các ngân hàng trung ương, đặc biệt là Cục Dự trữ Liên bang Mỹ (Fed), duy trì lãi suất gần 0% và bơm thanh khoản ồ ạt. Môi trường “tiền rẻ” này tạo điều kiện lý tưởng cho Bitcoin phát triển. Ngoài ra, sàn giao dịch Mt.Gox đang thống trị thị trường, đóng vai trò cổng giao dịch chính cho phần lớn nhà đầu tư Bitcoin thời kỳ đầu.
Chu kỳ Halving 2016 — Từ $670 lên $19,700: Cơn sốt ICO đẩy giá
Halving lần thứ hai diễn ra vào ngày 09/07/2016, đưa phần thưởng khối từ 25 BTC xuống 12.5 BTC. Giá Bitcoin tại thời điểm Halving đang ở mức khoảng $670.
Khác với chu kỳ đầu tiên, đà tăng giá lần này không đến ngay lập tức. Bitcoin thậm chí giảm nhẹ trong những tuần đầu sau Halving trước khi bắt đầu xu hướng tăng bền vững. Đến tháng 12/2017, Bitcoin đạt đỉnh ATH tại $19,700 — tương đương mức tăng khoảng 2,800% trong vòng 17 tháng.
Động lực chính của chu kỳ này đến từ bên trong hệ sinh thái crypto: cơn sốt ICO (Initial Coin Offering) trên mạng Ethereum. Hàng loạt dự án blockchain gọi vốn bằng cách phát hành token, thu hút hàng tỷ USD từ nhà đầu tư khắp thế giới. Theo dữ liệu từ Autonomous Research, tổng số tiền gọi vốn qua ICO giai đoạn 2017–2018 lên tới hơn 12 tỷ USD. Làn sóng này đã “phổ cập” khái niệm tiền mã hóa đến đại chúng và bơm thanh khoản mạnh vào thị trường, gián tiếp đẩy nhu cầu mua Bitcoin tăng cao — bởi phần lớn ICO yêu cầu nhà đầu tư sử dụng BTC hoặc ETH để tham gia.
Thành phần nhà đầu tư giai đoạn này cũng thay đổi rõ rệt so với 2012. Thị trường không còn chỉ gồm những người đam mê công nghệ mà đã có sự tham gia đông đảo của nhà đầu tư cá nhân với tâm lý FOMO (Fear Of Missing Out) mạnh mẽ. Tính đầu cơ của thị trường ở giai đoạn này rất cao, và hệ quả là đợt bear market tiếp theo khiến Bitcoin mất tới 84% giá trị từ đỉnh.
Chu kỳ Halving 2020 — Từ $8,500 lên $69,000: Kỷ nguyên đầu tư tổ chức
Halving lần thứ ba diễn ra ngày 11/05/2020, giảm phần thưởng từ 12.5 BTC xuống 6.25 BTC. Giá Bitcoin lúc này đang giao dịch quanh mức $8,500, sau khi vừa phục hồi từ cú sốc “Black Thursday” tháng 3/2020 khi COVID-19 khiến toàn bộ thị trường tài chính lao dốc.
Đến tháng 11/2021, tức khoảng 18 tháng sau Halving, Bitcoin đạt đỉnh ATH tại $69,000 — mức tăng khoảng 800% từ thời điểm Halving. Mặc dù con số này ấn tượng, nhưng đã thấp hơn đáng kể so với mức 2,800% của chu kỳ trước, cho thấy xu hướng lợi suất giảm dần (diminishing returns) đang hình thành.
Bối cảnh kinh tế vĩ mô giai đoạn này cực kỳ thuận lợi. Đại dịch COVID-19 buộc Fed và các ngân hàng trung ương lớn bơm thanh khoản kỷ lục vào nền kinh tế. Lãi suất được đưa về 0%, gói kích thích tài khóa trị giá hàng nghìn tỷ USD được tung ra. Dòng tiền rẻ tràn ngập hệ thống tài chính, và một phần không nhỏ chảy vào các tài sản rủi ro cao, bao gồm Bitcoin.
Đặc biệt, chu kỳ 2020–2021 đánh dấu bước chuyển lớn trong cơ cấu nhà đầu tư. Tesla công bố mua 1.5 tỷ USD Bitcoin. MicroStrategy liên tục tích lũy BTC vào bảng cân đối kế toán. Các quỹ đầu tư lớn bắt đầu phân bổ tài sản vào Bitcoin. Hệ sinh thái DeFi (Tài chính phi tập trung) và NFT (Token không thể thay thế) bùng nổ, kéo theo làn sóng người dùng mới. Khi nhìn lại giá bitcoin qua các đợt bear market, giai đoạn sau đỉnh 2021 chỉ giảm khoảng 77% — ít hơn so với mức giảm 84% của chu kỳ trước — cho thấy thị trường đang dần ổn định hơn.
Chu kỳ Halving 2024 — Từ $64,000 lên $123,000+: Phá vỡ mọi quy luật cũ?
Halving lần thứ tư diễn ra vào ngày 20/04/2024, đưa phần thưởng khối từ 6.25 BTC xuống còn 3.125 BTC. Giá Bitcoin tại thời điểm Halving đang ở mức khoảng $64,000.
Tuy nhiên, điều khiến chu kỳ này hoàn toàn khác biệt là Bitcoin đã lập đỉnh ATH mới tại $73,700 vào tháng 3/2024 — tức là trước khi Halving diễn ra khoảng 1 tháng. Đây là điều chưa từng xảy ra trong lịch sử giá Bitcoin: ở cả 3 chu kỳ trước, đỉnh ATH luôn đến từ 12 đến 18 tháng sau Halving, không phải trước.
Yếu tố then chốt gây ra sự bất thường này chính là Bitcoin ETF spot. Vào tháng 1/2024, Ủy ban Chứng khoán Mỹ (SEC) phê duyệt hàng loạt quỹ ETF Bitcoin spot, mở cánh cửa cho dòng tiền từ Phố Wall đổ vào thị trường một cách hợp pháp và thuận tiện. Dữ liệu trên blockchain cho thấy trung bình mỗi ngày, các quỹ ETF Bitcoin đang gom về khoảng 2,450 BTC, trong khi thợ đào chỉ khai thác được 900 BTC trước Halving và giảm còn 450 BTC sau Halving. Sự chênh lệch cung-cầu này tạo ra áp lực tăng giá cực lớn ngay trước khi sự kiện diễn ra.
Sau giai đoạn sideway quanh vùng $60,000–$70,000 trong nhiều tháng, Bitcoin tiếp tục phá đỉnh và đạt mức trên $123,000 vào tháng 7/2025, chỉ khoảng 14–15 tháng sau Halving. Một điểm đáng chú ý nữa: cơ cấu nhà đầu tư đã thay đổi hoàn toàn. Theo nhà phân tích Ki Young Ju từ CryptoQuant, trong chu kỳ này “cá voi cũ bán cho cá voi mới dài hạn” thay vì bán cho nhà đầu tư lẻ như các chu kỳ trước. Sự tham gia của dòng tiền tổ chức (institutional flow) đang định hình lại cách thị trường vận hành, khiến những mô hình dự báo truyền thống dựa trên hành vi bán lẻ không còn phù hợp.
So sánh hiệu suất giá Bitcoin qua 4 lần Halving có điểm gì giống và khác nhau?
Chu kỳ 2012 thắng về biên độ tăng giá, chu kỳ 2020 tối ưu về sự ổn định, và chu kỳ 2024 khác biệt nhất về cơ cấu dòng tiền khi dòng vốn tổ chức lần đầu dẫn dắt thị trường thay vì nhà đầu tư bán lẻ.

Để minh họa rõ hơn, bảng dưới đây tổng hợp các chỉ số cốt lõi của cả 4 chu kỳ Halving, bao gồm giá tại thời điểm Halving, đỉnh ATH, tỷ lệ tăng giá (ROI), thời gian đạt đỉnh, mức giảm sau đỉnh và yếu tố chính dẫn dắt thị trường:
| Tiêu chí | Halving 2012 | Halving 2016 | Halving 2020 | Halving 2024 |
|---|---|---|---|---|
| Giá lúc Halving | ~$12 | ~$670 | ~$8,500 | ~$64,000 |
| Đỉnh ATH sau Halving | ~$1,000 | ~$19,700 | ~$69,000 | ~$123,000+ |
| ROI từ Halving đến ATH | ~8,000% | ~2,800% | ~800% | ~92%+ |
| Thời gian đạt đỉnh | ~12 tháng | ~17 tháng | ~18 tháng | ~15 tháng |
| Mức giảm từ đỉnh (bear market) | -87% | -84% | -77% | Đang diễn ra |
| Yếu tố dẫn dắt chính | Tiền rẻ, Bitcoin mới lạ | ICO, FOMO bán lẻ | COVID QE, tổ chức nhập cuộc | ETF spot, dòng tiền Wall Street |
Điểm giống nhau xuyên suốt 4 chu kỳ: Tất cả các lần Halving đều ghi nhận giá Bitcoin tăng sau sự kiện — tỷ lệ 4/4 lần. Cơ chế cốt lõi không thay đổi: nguồn cung mới bị cắt giảm 50%, tạo ra khan hiếm, và khi nhu cầu duy trì hoặc tăng, giá được đẩy lên. Ngoài ra, mỗi chu kỳ đều kết thúc bằng một đợt bear market với mức giảm đáng kể từ đỉnh — điều mà bất kỳ ai theo dõi lịch sử giá Bitcoin đều nhận ra như một quy luật lặp lại.
Điểm khác nhau quan trọng:
Thứ nhất, biên độ tăng giá giảm rõ rệt qua mỗi chu kỳ. Từ 8,000% ở chu kỳ 2012 xuống chỉ còn khoảng 92% ở chu kỳ 2024. Hiện tượng “Diminishing Returns” (lợi suất giảm dần) này phản ánh quy mô vốn hóa thị trường ngày càng lớn — để Bitcoin tăng gấp 10 lần ở mức vốn hóa hàng nghìn tỷ USD khó hơn rất nhiều so với khi vốn hóa chỉ vài trăm triệu USD. Đây là dấu hiệu Bitcoin đang tiến dần tới trạng thái “trưởng thành” giống các tài sản truyền thống.
Thứ hai, thời gian đạt đỉnh có xu hướng kéo dài hơn ở các chu kỳ giữa (12 tháng → 17 tháng → 18 tháng), nhưng chu kỳ 2024 lại rút ngắn lại còn khoảng 15 tháng. Sự thay đổi này cho thấy thị trường đang phản ứng nhanh hơn nhờ sự tham gia của dòng tiền tổ chức thông qua ETF, thay vì chờ đợi hiệu ứng “truyền miệng” chậm rãi từ nhà đầu tư bán lẻ.
Thứ ba, mức giảm sau đỉnh (bear market drawdown) cũng có xu hướng giảm dần: -87% → -84% → -77%. Theo nhận định của một số chuyên gia thị trường, những cú giảm 70% trở lên có thể sẽ không còn xuất hiện ở các chu kỳ tiếp theo khi thị trường có sự tham gia ngày càng sâu của các tổ chức tài chính lớn.
Theo báo cáo của Goldman Sachs, “thời gian Bitcoin đạt đỉnh và mức tăng cuối cùng khác biệt đáng kể qua các chu kỳ, cần thận trọng khi dự đoán dựa trên quá khứ mà không tính đến hoàn cảnh vĩ mô tương ứng.” Nhận định này nhấn mạnh rằng lịch sử có thể vang chung nhịp điệu, nhưng không có nghĩa là sẽ lặp lại hoàn toàn.
Quy luật tăng giá sau Halving còn đúng không trong chu kỳ 2024–2028?
Có, quy luật tăng giá sau Halving vẫn đúng về mặt xu hướng chung — Bitcoin đã tăng giá sau cả 4 lần Halving. Tuy nhiên, mô hình chu kỳ 4 năm truyền thống đang bị phá vỡ nghiêm trọng bởi ít nhất 3 yếu tố: sự xuất hiện của ETF spot, tác động Halving giảm dần, và vai trò ngày càng lớn của chu kỳ thanh khoản toàn cầu.
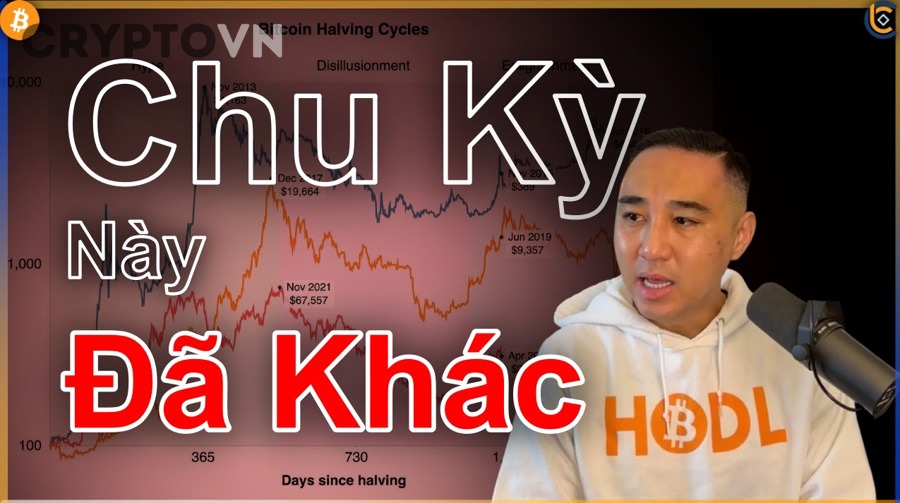
Để hiểu rõ hơn, hãy xem xét cả hai phía của cuộc tranh luận đang nóng nhất trong giới phân tích crypto hiện nay.
Những bằng chứng cho thấy quy luật vẫn đúng
Bằng chứng mạnh nhất ủng hộ quy luật tăng giá là dữ liệu thực tế: Bitcoin đã tăng sau cả 4 lần Halving — tỷ lệ thành công 100%. Cơ chế cung-cầu nền tảng của Halving không hề thay đổi qua các chu kỳ. Sau mỗi lần Halving, lượng Bitcoin mới được tạo ra giảm đúng 50%, tổng cung vẫn bị giới hạn ở 21 triệu BTC, và không ai có thể “in thêm” Bitcoin — khác hoàn toàn với tiền pháp định.
Nhà phân tích Rekt Capital — một trong những người có ảnh hưởng nhất trong lĩnh vực phân tích chu kỳ Bitcoin — vẫn duy trì quan điểm rằng mô hình truyền thống đang hoạt động. Theo phân tích của ông, Bitcoin thường tăng giá mạnh nhất trong khoảng từ ngày thứ 500 đến ngày thứ 720 sau sự kiện Halving, và chu kỳ hiện tại vẫn đang nằm trong khung thời gian này.
Hơn nữa, dữ liệu on-chain cho thấy hành vi tích lũy dài hạn đang ở mức cao kỷ lục. Lượng Bitcoin được giữ bởi các ví “long-term holder” (người nắm giữ dài hạn) chiếm tỷ trọng lớn trong tổng cung, cho thấy nguồn cung có sẵn để giao dịch trên thị trường ngày càng thu hẹp. Khi cung giảm mà cầu tăng, áp lực tăng giá là tất yếu.
Những dấu hiệu cho thấy chu kỳ 4 năm đang bị phá vỡ
Ngược lại, có nhiều dấu hiệu cho thấy mô hình chu kỳ 4 năm truyền thống đang mất dần tính hữu dụng trong việc dự báo giá.
Dấu hiệu rõ ràng nhất là việc Bitcoin lập ATH trước Halving 2024 — điều chưa từng xảy ra. Trong cả 3 chu kỳ trước, giá luôn tích lũy trước Halving và chỉ phá đỉnh từ 12–18 tháng sau đó. Sự bất thường này cho thấy dòng tiền ETF đã thay đổi hoàn toàn cán cân cung-cầu trước khi Halving kịp tạo ra hiệu ứng khan hiếm.
Matt Hougan, Giám đốc đầu tư tại Bitwise Asset Management, đã tuyên bố thẳng rằng “chu kỳ halving 4 năm truyền thống đã chết.” Ông đưa ra 3 lý do chính. Thứ nhất, tác động của mỗi lần Halving đang giảm dần — phần thưởng chỉ còn 3.125 BTC, chiếm tỷ trọng rất nhỏ so với tổng nguồn cung đang lưu hành. Thứ hai, chu kỳ lãi suất đang có lợi cho thị trường crypto khi áp lực cắt giảm lãi suất gia tăng. Thứ ba, rủi ro quy định (regulatory risk) đang giảm đáng kể nhờ sự chấp thuận của ETF và khung pháp lý ngày càng rõ ràng.
Một giả thuyết đáng chú ý hơn cho rằng giá Bitcoin thực chất không phản ứng với Halving mà phản ứng với chu kỳ thanh khoản toàn cầu. Hai chu kỳ đầu (2012, 2016) trùng với giai đoạn tiền rẻ, lãi suất thấp. Chu kỳ 2020 trùng với gói QE khổng lồ hậu COVID. Còn chu kỳ 2024 là lần đầu Bitcoin bước vào Halving trong môi trường lãi suất cao và thanh khoản bị thắt chặt — và quả thực, mức ROI đã thấp hơn rõ rệt so với các chu kỳ trước.
Tóm lại, câu trả lời cân bằng nhất là: Halving vẫn đóng vai trò như một chất xúc tác quan trọng cho giá Bitcoin nhờ cơ chế giảm cung được lập trình, nhưng nó không còn là yếu tố duy nhất hay thậm chí là yếu tố quyết định nhất. Nhà đầu tư cần kết hợp phân tích Halving với các yếu tố vĩ mô, dòng tiền ETF, và dữ liệu on-chain để có bức tranh toàn cảnh hơn.
Những yếu tố nào ngoài Halving ảnh hưởng đến giá Bitcoin theo chu kỳ?
Có 2 nhóm yếu tố chính ngoài Halving tác động đến giá Bitcoin theo chu kỳ: yếu tố kinh tế vĩ mô bên ngoài (chính sách tiền tệ, thanh khoản toàn cầu) và yếu tố nội sinh bên trong hệ sinh thái (ETF, DeFi, hành vi nhà đầu tư, cơ cấu thợ đào).
Quan trọng hơn, khi phân tích lịch sử giá Bitcoin theo năm, sự giao thoa giữa hai nhóm yếu tố này mới là nguyên nhân thực sự tạo ra những đợt bull-run hoặc bear market, chứ không đơn thuần chỉ là Halving.
Yếu tố kinh tế vĩ mô tác động đến từng chu kỳ giá Bitcoin
Chính sách lãi suất của Fed là yếu tố vĩ mô quan trọng nhất ảnh hưởng đến giá Bitcoin theo chu kỳ, bởi nó quyết định mức thanh khoản trong toàn bộ hệ thống tài chính toàn cầu.
Cụ thể, trong các chu kỳ 2012 và 2016, môi trường lãi suất gần 0% tạo điều kiện cực kỳ thuận lợi cho Bitcoin. Dòng tiền rẻ tìm kiếm lợi suất cao đã chảy mạnh vào các tài sản rủi ro, bao gồm crypto. Chu kỳ 2020 càng đặc biệt hơn khi Fed thực hiện nới lỏng định lượng (QE) với quy mô chưa từng có — bơm hàng nghìn tỷ USD vào nền kinh tế, đẩy lượng cung tiền M2 của Mỹ tăng khoảng 40% chỉ trong 2 năm.
Trong khi đó, chu kỳ 2024 diễn ra trong bối cảnh hoàn toàn ngược lại. Fed đã tăng lãi suất liên tục từ năm 2022, đưa lãi suất lên mức cao nhất trong hơn 20 năm. Thanh khoản bị rút khỏi hệ thống thông qua thắt chặt định lượng (QT). Đồng USD mạnh lên gây áp lực ngược lên các tài sản rủi ro. Đây chính là lý do mà dù giá Bitcoin vẫn tăng sau Halving 2024, mức ROI chỉ đạt khoảng 92% — thấp kỷ lục so với tất cả các chu kỳ trước.
Mối tương quan này dẫn đến một góc nhìn đáng suy ngẫm: có thể Bitcoin không phản ứng trực tiếp với Halving mà phản ứng với chu kỳ thanh khoản toàn cầu. Nếu giả thuyết này đúng, thì điều nhà đầu tư cần theo dõi không phải là đếm ngược halving mà là biểu đồ dot plot của Fed và chỉ số M2 toàn cầu. Đến đầu năm 2026, thị trường đang quan sát các tín hiệu nới lỏng từ Fed nhiều hơn là đồng hồ đếm ngược Halving tiếp theo.
Yếu tố nội sinh của hệ sinh thái Bitcoin và thị trường crypto
Bên cạnh yếu tố vĩ mô, các thay đổi bên trong hệ sinh thái Bitcoin đóng vai trò không kém phần quan trọng trong việc định hình giá theo từng chu kỳ.
Bitcoin ETF spot là yếu tố nội sinh có tác động lớn nhất trong chu kỳ 2024. Được SEC phê duyệt vào tháng 1/2024, các quỹ ETF này tạo ra kênh đầu tư hợp pháp cho dòng tiền tổ chức — những tay chơi với quy mô vốn lớn hơn nhiều so với nhà đầu tư bán lẻ. Như đã đề cập, các quỹ ETF gom trung bình 2,450 BTC/ngày, trong khi thợ đào chỉ tạo ra 450 BTC/ngày sau Halving — tỷ lệ chênh lệch gấp hơn 5 lần. Sự mất cân bằng cung-cầu ở cấp độ này đã thay đổi hoàn toàn động lực thị trường.
Hành vi nhà đầu tư cũng tiến hóa qua từng chu kỳ. Năm 2012, thị trường chủ yếu là các lập trình viên và người đam mê công nghệ. Năm 2016 chứng kiến làn sóng nhà đầu tư cá nhân FOMO. Năm 2020, tổ chức lớn bắt đầu tham gia (Tesla, MicroStrategy). Đến 2024, Wall Street chính thức nhập cuộc qua ETF, và vai trò của thuật toán, AI trong giao dịch trở nên rõ nét hơn bao giờ hết.
Cơ cấu thợ đào cũng chịu tác động đáng kể sau mỗi Halving. Khi phần thưởng giảm 50%, các thợ đào với thiết bị cũ và chi phí vận hành cao sẽ không còn khả năng sinh lời, buộc phải ngừng hoạt động. Theo phân tích của Galaxy Research, Halving 2024 có thể khiến khoảng 20% máy ASIC trên toàn mạng Bitcoin ngừng hoạt động vì không đủ sức cạnh tranh. Sự đào thải này tuy gây biến động ngắn hạn nhưng về lâu dài giúp mạng lưới trở nên hiệu quả và bền vững hơn.
Ngoài ra, sự phát triển của hệ sinh thái Bitcoin với các giải pháp Layer 2, Bitcoin Ordinals, và token BRC-20 cũng đang mở ra các use case mới, thu hút thêm người dùng và nhà phát triển. Dù còn ở giai đoạn sơ khai, những yếu tố nội sinh này có thể trở thành động lực tăng trưởng quan trọng cho các chu kỳ tiếp theo, bổ sung vào câu chuyện Halving vốn đang dần mất đi sức ảnh hưởng tuyệt đối.
Nhà đầu tư nên áp dụng chiến lược gì theo chu kỳ Halving Bitcoin?
Chiến lược đầu tư hiệu quả nhất theo chu kỳ Halving đòi hỏi sự kết hợp giữa hiểu biết về 5 giai đoạn trong mỗi chu kỳ, theo dõi dòng tiền luân chuyển sang altcoin, và xác định rõ khung thời gian đầu tư phù hợp — thay vì chỉ dựa duy nhất vào sự kiện Halving để ra quyết định.

Đặc biệt, trong bối cảnh chu kỳ truyền thống đang bị phá vỡ, nhà đầu tư cần những công cụ và góc nhìn đa chiều hơn để điều hướng thị trường.
5 giai đoạn của chu kỳ Halving và thời điểm vào lệnh tối ưu
Theo mô hình phân tích của Rekt Capital, mỗi chu kỳ Halving đều trải qua 5 giai đoạn tuần tự, và việc nhận diện đúng giai đoạn hiện tại sẽ giúp nhà đầu tư xác định thời điểm vào lệnh tối ưu.
Giai đoạn 1 — Pre-Halving Rally: Giá Bitcoin tăng mạnh trong khoảng 60–90 ngày trước Halving, thúc đẩy bởi kỳ vọng và sự cường điệu truyền thông. Đây là giai đoạn các nhà đầu cơ ngắn hạn “mua theo tin đồn.”
Giai đoạn 2 — Pre-Halving Retrace: Vài tuần trước Halving, giá thường điều chỉnh đáng kể. Dữ liệu lịch sử cho thấy mức thoái lui khoảng -38% năm 2016 và -20% năm 2020. Đây là giai đoạn “bán theo sự kiện” khi nhà đầu cơ chốt lời.
Giai đoạn 3 — Re-accumulation (Tái tích lũy): Kéo dài nhiều tháng sau Halving, giá sideway trong biên độ hẹp. Nhiều nhà đầu tư bị lung lay vì buồn chán và thiếu kiên nhẫn. Tuy nhiên, đây lại chính là giai đoạn tối ưu nhất để tích lũy — khi giá ổn định và chưa bước vào đà tăng mạnh.
Giai đoạn 4 — Parabolic Uptrend: Bitcoin đột phá khỏi vùng tái tích lũy, bước vào xu hướng tăng hình parabol, hướng tới đỉnh ATH mới. Đây là giai đoạn tạo ra lợi nhuận lớn nhất nhưng cũng tiềm ẩn rủi ro FOMO cao.
Giai đoạn 5 — Bear Market: Sau khi đạt đỉnh, Bitcoin bước vào giai đoạn giảm sâu, mất từ 70–87% giá trị trong các chu kỳ trước. Đây là “mùa đông tiền số” khi thị trường ảm đạm và giao dịch giảm mạnh.
Chỉ báo CBBI (Colin Talks Crypto Bitcoin Bull Run Index) — tổng hợp từ 9 chỉ báo on-chain và kỹ thuật — có thể hỗ trợ nhận diện giai đoạn. Khi CBBI dưới 40 điểm, thị trường thường ở vùng tích lũy. Khi trên 80 điểm, giá đang tiến gần vùng đỉnh. Tuy nhiên, cần lưu ý rằng mẫu dữ liệu chỉ gồm 4 chu kỳ — quá ít để xem đây là quy luật bất biến.
Bitcoin Halving ảnh hưởng đến giá Altcoin như thế nào?
Sự kiện Halving không chỉ tác động đến Bitcoin mà còn gián tiếp ảnh hưởng đến toàn bộ thị trường altcoin thông qua hiệu ứng luân chuyển dòng tiền. Trong các chu kỳ trước, quy luật thường diễn ra theo trình tự: Bitcoin tăng giá trước, sau đó dòng tiền chuyển sang Ethereum, rồi đến altcoin vốn hóa lớn, và cuối cùng là các dự án nhỏ.
Tuy nhiên, chu kỳ 2024 đã phá vỡ quy luật này một cách bất ngờ. Theo nhận xét của Zach Rynes, đại diện dự án cộng đồng Chainlink, “thị trường đang trải qua đợt tăng trưởng lạ” khi dòng tiền chảy thẳng vào meme coin, bỏ qua hoàn toàn bước chuyển qua Ethereum và các altcoin vốn hóa cao. Dữ liệu từ Cointelegraph ghi nhận tổng vốn hóa meme coin tăng lên 70 tỷ USD vào tháng 4/2024, được thúc đẩy bởi các token như Dogwiphat, Book of Meme, Pepe và Bonk.
Điều này cho thấy mô hình luân chuyển dòng tiền truyền thống “BTC → ETH → Large-cap altcoins → Small-cap” đã không còn là kim chỉ nam đáng tin cậy. Nhà đầu tư altcoin cần điều chỉnh chiến lược, theo dõi sát dòng tiền thực tế thay vì dựa vào khuôn mẫu cũ.
Halving 2028 sẽ diễn ra khi nào và kịch bản giá Bitcoin là gì?
Halving lần thứ 5 dự kiến diễn ra vào khoảng năm 2028, sau khi 210,000 khối tiếp theo được khai thác. Phần thưởng khối sẽ giảm từ 3.125 BTC xuống còn 1.5625 BTC — một con số cực kỳ nhỏ so với tổng cung lưu hành hơn 20 triệu BTC tại thời điểm đó.
Với phần thưởng chỉ còn 1.5625 BTC/khối, tác động trực tiếp của Halving lên nguồn cung sẽ gần như không đáng kể. Điều này khiến nhiều chuyên gia dự báo rằng Halving 2028 sẽ mang tính “biểu tượng” nhiều hơn là tạo ra cú sốc cung thực sự. Yếu tố quyết định giá lúc đó nhiều khả năng sẽ là: chính sách tiền tệ toàn cầu, mức độ áp dụng Bitcoin trong thanh toán và dự trữ quốc gia, quy định pháp lý tại các nền kinh tế lớn, và khả năng mở rộng của hệ sinh thái Bitcoin (Layer 2, DeFi trên Bitcoin).
Câu hỏi lớn vẫn còn bỏ ngỏ: Liệu Bitcoin sẽ tiến hóa thành một tài sản lưu trữ giá trị ổn định như “vàng kỹ thuật số” — với mức biến động thấp hơn nhưng tăng trưởng bền vững, hay vẫn giữ tính biến động cao đặc trưng của một lớp tài sản mới? Dữ liệu từ 4 chu kỳ Halving cho thấy xu hướng nghiêng về kịch bản đầu tiên — biên độ tăng giảm dần, mức giảm từ đỉnh cũng dần nhẹ hơn.
Sự khác biệt giữa đầu tư Bitcoin dài hạn theo Halving và giao dịch ngắn hạn theo tin tức
Đầu tư dài hạn theo Halving tối ưu về tỷ suất lợi nhuận tổng thể và giảm áp lực quản lý danh mục, trong khi giao dịch ngắn hạn theo tin tức có lợi thế về tính linh hoạt nhưng đòi hỏi kỹ năng phân tích kỹ thuật cao và chấp nhận rủi ro lớn hơn.
Chiến lược HODL theo chu kỳ 4 năm dựa trên nguyên tắc đơn giản: mua Bitcoin trong giai đoạn bear market (khi giá giảm 70–80% từ đỉnh), kiên nhẫn giữ qua sự kiện Halving, và bán dần khi các chỉ báo on-chain cho thấy thị trường đang tiến vào vùng đỉnh. Ưu điểm lớn nhất của chiến lược này là lịch sử giá Bitcoin cho thấy ai nắm giữ qua ít nhất 1 chu kỳ Halving đều có lãi. Nhược điểm là đòi hỏi sự kiên nhẫn cực lớn — nhiều nhà đầu tư bỏ cuộc trong giai đoạn tái tích lũy dài hàng tháng sau Halving.
Chiến lược giao dịch ngắn hạn tận dụng nguyên tắc “Buy the rumor, sell the news” — mua trước khi Halving diễn ra vài tháng khi kỳ vọng cao, và bán ngay sau sự kiện khi thị trường phản ứng. Chiến lược này có thể mang lại lợi nhuận nhanh chóng nhưng rủi ro cao hơn đáng kể, đặc biệt trong bối cảnh chu kỳ 2024 khi giá đã phá đỉnh trước Halving — khiến ai “bán theo sự kiện” sẽ bỏ lỡ phần tăng tiếp theo.
Trong bối cảnh chu kỳ truyền thống đang thay đổi, khuyến nghị cân bằng nhất cho nhà đầu tư là: không nên đặt cược toàn bộ chiến lược vào sự kiện Halving. Thay vào đó, hãy kết hợp phân tích Halving với theo dõi chính sách tiền tệ của Fed, dòng tiền ETF, chỉ báo on-chain (MVRV, SOPR, NUPL), và bối cảnh kinh tế vĩ mô toàn cầu. Sự kết hợp đa yếu tố này sẽ giúp nhà đầu tư có bức tranh toàn cảnh hơn, thay vì phụ thuộc vào một biến số duy nhất trong thị trường ngày càng phức tạp.


- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN