Nguyễn Đức Minh 17/03/2026
Khám Phá Top Giao Thức Lending DeFi Đáng Theo Dõi Cho Nhà Đầu Tư Crypto
Những giao thức lending DeFi đáng theo dõi hiện nay thường là các nền tảng có thanh khoản lớn, cơ chế quản trị rủi ro rõ ràng và khả năng duy trì nhu cầu vay thật trong nhiều chu kỳ thị trường. Với người đang tìm “top giao thức lending”, câu trả lời không chỉ là một danh sách tên nổi bật, mà còn là cách hiểu đúng vì sao một giao thức được xem là đáng theo dõi: TVL cao, tài sản hỗ trợ tốt, thông số thế chấp hợp lý và lịch sử vận hành đủ dài để kiểm chứng.
Giao thức lending DeFi, về bản chất, là lớp hạ tầng cho phép người dùng gửi tài sản để nhận lãi hoặc thế chấp tài sản để vay mà không cần trung gian lưu ký. Vì thế, trước khi nhìn vào danh sách giao thức, nhà đầu tư cần hiểu cơ chế cung cấp thanh khoản, vay thế chấp, lãi suất biến đổi và rủi ro thanh lý. Đây là lớp kiến thức nền quyết định việc bạn đọc đúng số liệu hay chỉ bị hấp dẫn bởi một APY đẹp trên giao diện.
Khi đã hiểu khái niệm, bước tiếp theo là so sánh các giao thức theo tiêu chí đúng. TVL là điểm khởi đầu tốt nhưng chưa đủ. Một nhà đầu tư có kinh nghiệm sẽ nhìn thêm cấu trúc thị trường, loại tài sản hỗ trợ, cơ chế lãi suất, tham số rủi ro, lịch sử sự cố và chất lượng tài liệu vận hành. Đó cũng là lý do nhiều người tìm thêm các chủ đề như cách đánh giá DeFi project ngoài TVL thay vì chỉ xem bảng xếp hạng.
Ngoài ra, không phải giao thức nào lợi suất cao cũng phù hợp để tham gia. Lợi nhuận, thanh khoản và độ an toàn luôn đi cùng đánh đổi. Sau đây, bài viết sẽ đi từ định nghĩa, đến nhóm giao thức nổi bật, khung so sánh thực chiến và các yếu tố chuyên sâu để bạn tự đánh giá một giao thức lending DeFi trước khi xuống vốn.

Giao thức lending DeFi là gì và có phù hợp để nhà đầu tư crypto theo dõi không?
Giao thức lending DeFi là một hạ tầng tài chính phi tập trung cho phép người dùng gửi tài sản để kiếm lãi hoặc vay tài sản bằng cách thế chấp tài sản khác trong smart contract. Để hiểu đúng vì sao giao thức lending DeFi đáng theo dõi, cần nhìn nó như “thị trường tiền tệ on-chain” thay vì chỉ là nơi farm lãi.

Cụ thể hơn, giao thức lending DeFi kết nối hai nhóm nhu cầu rất thực tế trong crypto: người có tài sản nhàn rỗi muốn tạo lợi suất, và người cần thanh khoản nhưng không muốn bán tài sản gốc. Smart contract thay thế vai trò trung gian; còn tham số như collateral factor, debt ceiling, borrow rate hay liquidation threshold quyết định mức độ an toàn của từng thị trường. Vì vậy, nếu bạn là nhà đầu tư muốn theo dõi top dự án defi theo góc nhìn nền tảng, lending luôn là một mảng cốt lõi vì nó phản ánh trực tiếp nhu cầu vay thật, dòng tiền và sức khỏe thanh khoản của hệ sinh thái.
Trong thực tế, các giao thức lending lớn thường không được đánh giá chỉ bằng thương hiệu. Chúng được nhìn qua khả năng giữ thanh khoản bền vững, khả năng mở rộng sang nhiều chain và cách chúng kiểm soát rủi ro khi niêm yết tài sản mới. Aave mô tả mình là giao thức thanh khoản phi lưu ký, nơi người dùng có thể tham gia với vai trò supplier hoặc borrower; còn Compound III mô tả mô hình thị trường với một base asset có thể được vay, còn các tài sản khác chủ yếu đóng vai trò thế chấp. Hai cách thiết kế này cho thấy cùng là lending DeFi nhưng cấu trúc sản phẩm có thể khác nhau đáng kể.
Giao thức lending DeFi có phải là nơi nhà đầu tư có thể kiếm lợi suất thụ động không?
Có, giao thức lending DeFi có thể giúp nhà đầu tư tạo lợi suất thụ động, nhưng chỉ khi ba điều kiện cùng đúng: tài sản gửi có nhu cầu vay thật, thanh khoản đủ sâu và rủi ro hệ thống được kiểm soát tốt. Đây là câu trả lời ngắn gọn nhất cho người mới bước vào mảng lending.
Để hiểu rõ hơn, lợi suất trong lending không tự sinh ra; nó đến từ nhu cầu vay trên thị trường. Nếu không có borrower, APY cao cũng khó bền. Nếu thanh khoản mỏng, nhà đầu tư có thể đối mặt với biến động mạnh về lãi suất hoặc rủi ro thanh lý lan truyền khi thị trường xấu đi. Nếu thông số rủi ro được thiết lập thiếu chặt chẽ, lợi suất nhận được có thể không bù nổi rủi ro smart contract, oracle hoặc bad debt. Vì thế, khi một giao thức quảng bá APY hấp dẫn, câu hỏi đúng không phải là “lãi bao nhiêu”, mà là “lãi này được tạo ra từ nhu cầu nào và có bền không”.
Theo tài liệu chính thức của Aave, supplier cung cấp thanh khoản cho thị trường và nhận lãi, trong khi borrower tiếp cận thanh khoản bằng cách cung cấp tài sản thế chấp có giá trị cao hơn khoản vay; còn theo Binance Academy, crypto lending vận hành dựa trên tài sản thế chấp và cơ chế thanh lý khi giá trị collateral giảm xuống dưới ngưỡng yêu cầu. Hai mô tả này cho thấy lợi suất thụ động là có thật, nhưng luôn phụ thuộc vào cấu trúc vay – thế chấp và quản trị rủi ro của giao thức.
Giao thức lending DeFi hoạt động như thế nào trong hệ sinh thái crypto?
Giao thức lending DeFi hoạt động qua 4 lớp chính: gửi tài sản, tạo thanh khoản, vay dựa trên thế chấp và thanh lý khi tỷ lệ an toàn bị phá vỡ. Đây là cơ chế nền tảng mà gần như mọi người dùng cần nắm trước khi đánh giá bất kỳ giao thức nào.
Để hiểu rõ hơn, người gửi tài sản đưa token vào pool thanh khoản của giao thức. Giao thức sau đó sử dụng pool này để cho người khác vay theo các tham số đã định. Người đi vay phải thế chấp tài sản đủ lớn, thường lớn hơn giá trị khoản vay, để bảo vệ hệ thống trước biến động giá. Khi giá tài sản thế chấp giảm mạnh hoặc khoản vay vượt quá ngưỡng an toàn, vị thế có thể bị thanh lý. Ở cấp độ giao thức, lãi suất thường biến động theo cung – cầu trong từng thị trường tài sản, nên cùng một nền tảng nhưng mỗi market có thể có profile rủi ro khác nhau.
Compound V2 nhấn mạnh lãi suất được dẫn xuất theo thuật toán dựa trên cung và cầu trong từng money market; Compound III tiếp tục phát triển với cấu trúc đơn base asset cho mỗi market để giảm rủi ro và đơn giản hóa luồng vay. Trong khi đó, Aave mở rộng hơn với các chế độ như eMode và Isolation Mode để tăng hiệu quả vốn hoặc cô lập rủi ro của tài sản mới. Chính vì vậy, cùng là lending DeFi nhưng mức độ tinh chỉnh về sản phẩm và risk engine giữa các giao thức là không giống nhau.
Những giao thức lending DeFi nào đang được nhà đầu tư crypto quan tâm nhiều nhất?
Có 4 nhóm giao thức lending DeFi chính thường được nhà đầu tư quan tâm: giao thức blue-chip đa chain, giao thức tối ưu hiệu quả vốn, giao thức thiên về stablecoin và giao thức nổi bật theo từng hệ sinh thái. Cách nhóm này giúp trả lời đúng intent “top giao thức lending” hơn là chỉ nêu tên rời rạc.
Tiếp theo, khi nhìn vào thị trường lending, nhà đầu tư thường bắt đầu từ những giao thức đã chứng minh được thanh khoản và độ bền qua thời gian. Aave là ví dụ điển hình của nhóm blue-chip: tài liệu chính thức mô tả đây là giao thức thanh khoản phi lưu ký, còn trang số liệu của DefiLlama cho thấy Aave V3 là một giao thức lending quy mô lớn với TVL đáng kể. Compound cũng là tên tuổi quan trọng vì ảnh hưởng sâu tới thiết kế money market và cách định giá lãi suất theo cung – cầu. Nếu xét theo vai trò nền tảng hạ tầng, hai cái tên này thường là điểm xuất phát hợp lý cho nhà đầu tư đang khảo sát thị trường lending.
Tuy vậy, “được quan tâm nhiều nhất” không nên hiểu chỉ là “TVL lớn nhất”. Một số giao thức được theo dõi vì khả năng tối ưu hiệu quả vốn, một số khác vì tập trung vào stablecoin hoặc phục vụ người dùng trên chain cụ thể. Điều này đặc biệt quan trọng trong bối cảnh nhà đầu tư hiện đại không chỉ hỏi “đâu là top dự án defi”, mà còn hỏi giao thức nào phù hợp với chiến lược của mình, chain mình đang dùng và mức chấp nhận rủi ro của mình.
Top giao thức lending DeFi hiện nay có thể được nhóm theo tiêu chí nào?
Có 4 cách nhóm top giao thức lending DeFi phổ biến nhất: theo quy mô thanh khoản, theo hiệu quả vốn, theo loại tài sản chủ đạo và theo blockchain hoạt động. Đây là khung phân loại dễ dùng nhất cho người nghiên cứu thị trường.
Cụ thể, nhóm theo quy mô thanh khoản sẽ đưa bạn đến các giao thức dẫn đầu về TVL và độ nhận diện, thường phù hợp để nghiên cứu nền tảng cốt lõi. Nhóm theo hiệu quả vốn sẽ phù hợp hơn với người tìm sản phẩm tối ưu cấu trúc vay – thế chấp, chẳng hạn các cơ chế dành cho tài sản có tương quan giá cao. Nhóm theo loại tài sản chủ đạo giúp tách giao thức thiên về stablecoin với giao thức hỗ trợ nhiều tài sản biến động. Nhóm theo blockchain hoạt động lại phù hợp cho người dùng thực chiến vì chi phí, thanh khoản và cơ hội chênh lệch giữa Ethereum, Base, Arbitrum hay các hệ khác là không giống nhau.
Nếu bạn đang nghiên cứu rộng hơn sang top DeFi trên Solana, logic phân nhóm này vẫn có giá trị. Điều cần giữ nhất quán là: đừng so sánh mọi giao thức chỉ bằng một thước đo. Một giao thức nổi bật trên Ethereum chưa chắc là lựa chọn phù hợp nhất khi mục tiêu của bạn là phí thấp, tốc độ cao hay nhu cầu vay tài sản đặc thù trên chain khác.
Giao thức lending DeFi nào phù hợp hơn cho người mới tham gia?
Aave thường phù hợp hơn cho người mới về độ phổ biến, tài liệu học tập và độ quen thuộc sản phẩm; Compound phù hợp hơn với người muốn hiểu logic money market gọn hơn và cấu trúc market rõ ràng. Đó là cách so sánh ngắn gọn, nhưng cần đặt trong bối cảnh mục tiêu sử dụng.
Để hiểu rõ hơn, người mới thường cần ba thứ: giao diện đủ trực quan, tài liệu giải thích dễ đọc và thanh khoản mạnh để giảm rủi ro thao tác sai trong market quá nhỏ. Ở khía cạnh đó, Aave có lợi thế lớn nhờ hệ tài liệu đầy đủ, nhiều chain hỗ trợ và các tính năng như eMode hay Isolation Mode được mô tả rõ. Trong khi đó, Compound III có cấu trúc base-asset market dễ mô hình hóa: một tài sản cơ sở có thể được vay, các tài sản khác chủ yếu làm collateral. Cách thiết kế này đơn giản hơn ở cấp hệ thống, dù không phải lúc nào cũng cho cảm giác “đa năng” bằng Aave.
Nói cách khác, với người mới, câu hỏi không phải “giao thức nào mạnh hơn tuyệt đối”, mà là “giao thức nào dễ tạo đường học hơn”. Nếu bạn cần một nền tảng phổ biến để quan sát cả logic lending, vay stablecoin và quản trị rủi ro nâng cao, Aave là điểm vào tốt. Nếu bạn muốn bắt đầu từ cấu trúc market rõ, hiểu sâu cơ chế lãi suất và collateral factor, Compound là một mô hình học rất giá trị.

Nhà đầu tư nên so sánh các giao thức lending DeFi dựa trên những tiêu chí nào?
Nhà đầu tư nên so sánh giao thức lending DeFi theo ít nhất 6 tiêu chí: TVL, cấu trúc lãi suất, tài sản hỗ trợ, thông số thế chấp, lịch sử rủi ro và chất lượng vận hành đa chain. Đây là khung đánh giá thực tế hơn nhiều so với việc nhìn mỗi TVL.

Để hiểu rõ hơn, TVL có giá trị vì nó phản ánh mức độ tài sản đang được khóa trong giao thức, nhưng DeFiLlama cũng nhấn mạnh TVL chỉ tính tài sản thực sự bị khóa và không tính phần có thể làm phồng số liệu qua chu trình lending lặp. Vì vậy, TVL là chỉ báo quy mô, không phải chỉ báo an toàn hoàn chỉnh. Khi nghiên cứu cách đánh giá DeFi project ngoài TVL, nhà đầu tư cần đi tiếp sang cấu trúc market: tài sản nào có thể dùng làm collateral, tài sản nào được vay, mô hình lãi suất có phản ứng hợp lý với biến động cung – cầu hay không, và giao thức có cơ chế nào để cô lập rủi ro tài sản mới.
Một khung đánh giá thực tế có thể bắt đầu bằng câu hỏi: thanh khoản có thật không, borrower có nhu cầu thật không, lãi suất hiện tại đến từ thị trường hay incentive, tài sản thế chấp có biến động cao không, oracle dùng ra sao và nếu thị trường stress thì bad debt sẽ được xử lý thế nào. Với nhà đầu tư dài hạn, các câu hỏi này quan trọng hơn nhiều so với việc giao thức có đang nằm ở vị trí top 3 hay top 5 trên bảng xếp hạng.
Bảng dưới đây tóm tắt các tiêu chí cốt lõi để so sánh giao thức lending DeFi trong thực chiến:
| Tiêu chí | Ý nghĩa | Vì sao quan trọng |
|---|---|---|
| TVL | Quy mô tài sản bị khóa | Cho thấy mức độ chấp nhận và thanh khoản nền |
| Borrowed/Supplied | Mức độ sử dụng thanh khoản | Gợi ý nhu cầu vay thật, không chỉ vốn nằm yên |
| Tài sản hỗ trợ | Loại collateral và tài sản vay | Quyết định profile rủi ro và nhóm người dùng phù hợp |
| LTV / Liquidation | Tham số an toàn vị thế | Ảnh hưởng trực tiếp đến rủi ro thanh lý |
| Interest Model | Cách lãi suất thay đổi theo cung – cầu | Quyết định độ bền của APY và hiệu quả sử dụng vốn |
| Risk Controls | Isolation, debt ceiling, market separation | Giảm rủi ro lan truyền khi niêm yết tài sản mới |
TVL, lãi suất và tài sản hỗ trợ có đủ để chọn một giao thức lending tốt không?
Không, TVL, lãi suất và tài sản hỗ trợ chưa đủ để chọn một giao thức lending tốt, vì còn ít nhất 3 lớp rủi ro quan trọng khác: cấu trúc thị trường, quản trị tham số rủi ro và khả năng phản ứng khi thị trường biến động mạnh. Đây là chỗ nhiều nhà đầu tư mới bỏ sót.
Cụ thể hơn, một giao thức có TVL lớn vẫn có thể chứa rủi ro nếu dòng tiền tập trung vào ít tài sản tương quan cao hoặc phụ thuộc mạnh vào incentive. Một giao thức có lãi suất hấp dẫn vẫn có thể kém bền nếu cầu vay không tự nhiên. Một giao thức hỗ trợ nhiều tài sản vẫn có thể khó đánh giá nếu cơ chế cô lập rủi ro và debt ceiling thiếu chặt chẽ. Ở Aave V3, Isolation Mode được giới thiệu để niêm yết tài sản mới hoặc tài sản biến động mạnh theo cách hạn chế rủi ro hệ thống; còn eMode được thiết kế để tối ưu sức vay cho các tài sản có tương quan giá cao. Hai cơ chế này cho thấy giao thức mạnh không chỉ là giao thức lớn, mà là giao thức biết tổ chức rủi ro thành sản phẩm.
Theo phương pháp luận TVL của DeFiLlama, borrowed assets không được cộng vào TVL để tránh làm phồng số liệu qua lending lặp; điều này càng nhắc rằng TVL không thể là chỉ báo duy nhất. Nhà đầu tư muốn đánh giá sâu hơn nên nhìn thêm borrowed, supplied, fees, revenue và lịch sử thay đổi tham số của market.
Nên so sánh Aave, Compound và các giao thức lending mới nổi theo những điểm khác nhau nào?
Aave thắng về độ phủ sản phẩm và khả năng tinh chỉnh rủi ro; Compound mạnh về cấu trúc market gọn và dễ mô hình hóa; giao thức mới nổi thường cố cạnh tranh bằng hiệu quả vốn hoặc thị trường ngách. Đó là khung comparison hữu ích hơn nhiều so với việc hỏi ai “tốt nhất”.
Để hiểu rõ hơn, Aave hiện là ví dụ tiêu biểu của một giao thức lending đa chức năng với nhiều tính năng quản trị rủi ro và khả năng hiện diện trên nhiều chain. Compound III đi theo hướng đơn giản hóa market bằng một base asset có thể được vay, còn các tài sản khác làm collateral, giúp giảm bớt độ phức tạp ở tầng sản phẩm. Giao thức mới nổi, ngược lại, thường chọn chiến lược nổi bật ở một ngách: vốn hiệu quả hơn, stablecoin market chuyên biệt hơn hoặc trải nghiệm một chain cụ thể tốt hơn. Vì thế, nếu bạn đang lập danh sách theo dõi, hãy so sánh “triết lý thiết kế” trước khi so sánh con số.
Điểm mấu chốt là: Aave và Compound không chỉ là hai cái tên nổi tiếng; chúng đại diện cho hai trường phái thiết kế lending khác nhau. Nhìn theo cách đó, nhà đầu tư sẽ phân tích giao thức mới nổi chính xác hơn và tránh việc chỉ thấy APY cao là cho rằng giao thức đó đang tốt hơn blue-chip.
Có nên tham gia các giao thức lending DeFi chỉ vì lãi suất cao không?
Không, không nên tham gia giao thức lending DeFi chỉ vì lãi suất cao, vì APY cao thường đi cùng ít nhất 3 đánh đổi: rủi ro tài sản thế chấp lớn hơn, thanh khoản mỏng hơn và cơ chế thị trường kém bền hơn. Đây là nguyên tắc thực chiến quan trọng nhất của mảng lending.
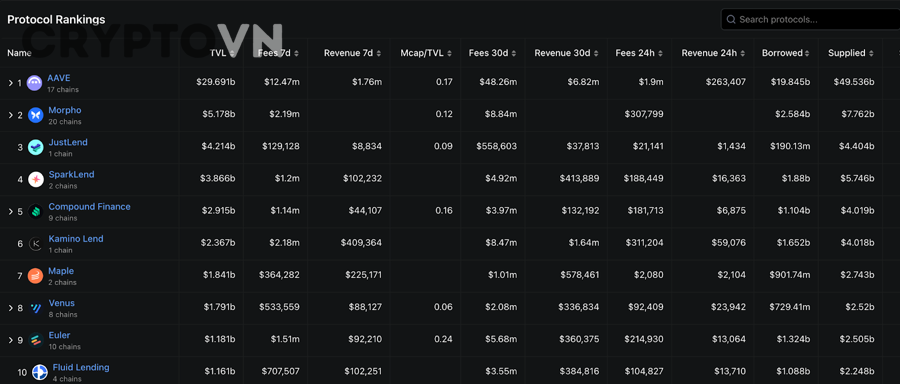
Để hiểu rõ hơn, APY cao có thể xuất hiện vì nhu cầu vay tăng mạnh, nhưng cũng có thể đến từ incentive ngắn hạn hoặc vì market đang định giá rủi ro cao hơn. Khi borrower trả lãi lớn để vay một tài sản, điều đó không tự động có nghĩa lender đang ở vị thế an toàn. Nếu collateral biến động mạnh, nếu tài sản vay có thanh khoản mỏng hoặc nếu giao thức còn non trẻ, phần thưởng cao chỉ là mặt trước của một cấu trúc rủi ro lớn hơn. Đây là lý do những người đi sâu vào DeFi luôn phân biệt lợi suất “có chất lượng” với lợi suất “được trợ giá”.
Trong thị trường crypto, rất nhiều sai lầm đến từ việc đọc APY mà không đọc cấu trúc market. Người dùng thấy lãi tốt rồi gửi tài sản, nhưng lại không xem asset nào đang được dùng làm collateral, liquidation threshold ra sao, oracle lấy giá thế nào và liệu giao thức có cơ chế cô lập rủi ro khi niêm yết tài sản mới hay không. Về bản chất, lending DeFi không thưởng cho sự vội vàng; nó thưởng cho khả năng đọc tham số.
Lãi suất cao trong lending DeFi có luôn đồng nghĩa với cơ hội tốt hơn không?
Không, lãi suất cao trong lending DeFi không luôn đồng nghĩa với cơ hội tốt hơn, vì nó có thể phản ánh cầu vay nóng, thanh khoản thiếu hoặc mức rủi ro bị thị trường định giá cao hơn. Đây là điểm nhà đầu tư phải tách bạch ngay từ đầu.
Cụ thể hơn, một market có APY cao vì nhu cầu vay đột biến vẫn có thể là market tốt nếu collateral ổn định, thanh khoản sâu và cơ chế thanh lý hoạt động hiệu quả. Ngược lại, một market có APY cao vì tài sản quá biến động hoặc nguồn cung quá mỏng lại là tín hiệu cảnh báo. Vì vậy, cùng là lãi suất cao nhưng chất lượng cơ hội là khác nhau. Người dùng có kinh nghiệm thường nhìn đồng thời vào borrowed ratio, độ sâu thanh khoản và profile tài sản trước khi quyết định.
Aave và Compound đều cho thấy một nguyên lý chung: lãi suất là sản phẩm của cấu trúc thị trường, không phải một con số tách rời. Trong Compound, lãi suất được dẫn xuất theo cung – cầu trong money market; trong Aave, supplier và borrower gặp nhau trong thị trường thanh khoản phi lưu ký, nơi cấu trúc tài sản và tham số rủi ro quyết định mức bền của lợi suất.
Nhà đầu tư nên kiểm tra những gì trước khi gửi tài sản vào một giao thức lending?
Nhà đầu tư nên kiểm tra 7 yếu tố trước khi gửi tài sản: quy mô thanh khoản, loại tài sản hỗ trợ, tham số thế chấp, lịch sử sự cố, mô hình lãi suất, dữ liệu on-chain và chất lượng tài liệu giao thức. Đây là checklist tối thiểu trước mọi quyết định xuống vốn.
Để minh họa, hãy đi theo đúng trình tự. Đầu tiên, xem market đó có đủ thanh khoản và nhu cầu vay thật không. Tiếp theo, xem tài sản bạn định gửi thuộc nhóm ổn định hay biến động mạnh. Sau đó, đọc tham số thế chấp, liquidation threshold và debt ceiling nếu có. Kế tiếp, nhìn lịch sử vận hành, audit, tài liệu help center và docs chính thức. Cuối cùng, so sánh dữ liệu trên dashboard với số liệu bên ngoài như DefiLlama để tránh nhìn một chiều. Đó mới là cách đánh giá giao thức ở mức đủ nghiêm túc, nhất là khi bạn đang chuyển từ tâm thế “săn APY” sang “quản trị vốn”.
Checklist này cũng là câu trả lời thực tiễn nhất cho người đang tự hỏi cách đánh giá DeFi project ngoài TVL. Bởi ngoài quy mô, thứ quyết định khả năng tồn tại dài hạn của một giao thức lending là logic quản trị rủi ro và chất lượng thanh khoản, không phải chỉ vị trí trên bảng xếp hạng.
Những yếu tố ít được nhắc tới nào có thể làm thay đổi cách đánh giá một giao thức lending DeFi?
Có 4 yếu tố ít được nhắc tới nhưng có thể thay đổi hoàn toàn cách đánh giá một giao thức lending DeFi: hiệu quả vốn, risk engine theo market, khả năng hỗ trợ tài sản long-tail và phạm vi hoạt động cross-chain. Đây là phần micro context giúp bài viết vượt khỏi mức “xem top theo TVL”.

Bên cạnh các tiêu chí phổ biến, nhà đầu tư có kinh nghiệm thường đọc giao thức ở cấp độ cấu trúc. Họ quan tâm cách giao thức xử lý tài sản mới, giới hạn nợ, tương quan giá giữa collateral và tài sản vay, cũng như việc market có được tách biệt đủ để giảm rủi ro lây lan hay không. Những yếu tố này ít xuất hiện trong bài viết nhập môn, nhưng lại chính là thứ phân biệt giao thức blue-chip với giao thức chỉ đang tăng trưởng nhờ chu kỳ.
Cơ chế tối ưu hiệu quả vốn có làm giao thức lending hấp dẫn hơn giao thức truyền thống không?
Có, cơ chế tối ưu hiệu quả vốn có thể làm giao thức lending hấp dẫn hơn, vì nó tăng sức vay hữu dụng mà không nhất thiết tăng rủi ro tương ứng nếu tài sản có tương quan giá cao. Đây là nơi các giao thức hiện đại bắt đầu khác nhau rõ nét.
Để hiểu rõ hơn, Aave V3 giới thiệu eMode để tăng borrowing power cho các tài sản có tương quan giá cao, chẳng hạn stablecoin hoặc tài sản bám cùng một cơ sở giá. Khi được dùng đúng ngữ cảnh, cơ chế này giúp vốn “làm việc” hiệu quả hơn so với mô hình thế chấp thông thường. Nhưng hiệu quả vốn cao không đồng nghĩa an toàn tuyệt đối; nó chỉ có ý nghĩa khi tương quan giá vẫn giữ được và cơ chế quản trị rủi ro hoạt động đúng như thiết kế.
Nói cách khác, hiệu quả vốn là một unique attribute rất đáng theo dõi khi bạn lọc danh sách giao thức. Nó cho thấy giao thức đang chỉ “cho vay – đi vay” ở mức cơ bản hay đang xây thêm lớp tối ưu sản phẩm để phục vụ người dùng nâng cao.
Risk engine và cấu trúc market riêng biệt ảnh hưởng thế nào đến mức độ an toàn?
Risk engine và cấu trúc market riêng biệt ảnh hưởng trực tiếp đến độ an toàn, vì chúng quyết định rủi ro có bị cô lập hay bị lan truyền ra toàn hệ thống. Với lending DeFi, đây là một trong những rare attribute đáng chú ý nhất.
Cụ thể hơn, Aave V3 có Isolation Mode để niêm yết tài sản mới hoặc biến động mạnh trong trạng thái kiểm soát, thường chỉ cho phép vay một số tài sản nhất định như stablecoin và giới hạn qua debt ceiling. Compound III lại tách market theo base asset, giảm độ phức tạp và cải thiện quản trị rủi ro ở từng thị trường. Hai cách tiếp cận này không giống nhau, nhưng cùng trả lời một câu hỏi: khi thêm tài sản mới hoặc khi thị trường sốc, giao thức sẽ giữ rủi ro ở đâu.
Theo phân tích phương pháp luận từ cộng đồng quản trị Aave, Isolation Mode được thiết kế để hạn chế phơi nhiễm của giao thức trước các tài sản có rủi ro khó lường hoặc dễ bị thao túng. Điều này cho thấy mức an toàn của một giao thức không chỉ đến từ quy mô, mà còn đến từ cách giao thức chia nhỏ và kiểm soát rủi ro.
Giao thức lending hỗ trợ tài sản long-tail có phải là cơ hội hay là rủi ro lớn hơn?
Tài sản long-tail vừa là cơ hội vừa là rủi ro, nhưng với phần lớn nhà đầu tư phổ thông, rủi ro thường lớn hơn cơ hội nếu thanh khoản và dữ liệu định giá chưa đủ mạnh. Đây là cặp đối nghĩa quan trọng: cơ hội lợi suất cao đi cùng nguy cơ biến động và thanh lý cao hơn.
Để hiểu rõ hơn, tài sản long-tail hấp dẫn vì có thể đi kèm APY hoặc incentive tốt hơn. Tuy nhiên, thị trường cho các tài sản này thường mỏng hơn, biến động mạnh hơn và nhạy cảm hơn với thay đổi niềm tin. Nếu giao thức không có market isolation, risk cap hoặc debt ceiling hợp lý, một tài sản ngách có thể tạo áp lực lên toàn hệ thống khi giá giảm mạnh. Do đó, với người mới, giao thức hỗ trợ nhiều tài sản lạ không nên mặc định được xem là ưu điểm; nó chỉ là ưu điểm khi đi kèm kiến trúc kiểm soát rủi ro tương xứng.
Đây cũng là lý do danh sách “top” đôi khi gây hiểu nhầm. Một giao thức có thể rất thú vị với người săn ngách, nhưng chưa chắc phù hợp với nhà đầu tư muốn quản trị vốn thận trọng.
Cross-chain lending và lending trên một chain khác nhau ra sao đối với nhà đầu tư?
Cross-chain lending mở rộng phạm vi tiếp cận thanh khoản, còn lending trên một chain thường đơn giản hơn về vận hành và dễ kiểm soát rủi ro hơn. Không có lựa chọn nào tuyệt đối tốt hơn; lựa chọn đúng phụ thuộc vào mục tiêu và năng lực quản trị của nhà đầu tư.
Cụ thể hơn, giao thức hiện diện trên nhiều chain có lợi thế về thị trường người dùng, tài sản và cơ hội phân bổ vốn. Nhưng đi kèm là sự phức tạp tăng lên: phân mảnh thanh khoản, khác biệt phí giao dịch, khác biệt chất lượng tài sản wrap và rủi ro hạ tầng khi người dùng dịch chuyển tài sản giữa các mạng. Giao thức trên một chain có thể ít hào nhoáng hơn, nhưng lại rõ hơn về ngữ cảnh thanh khoản và hành vi người dùng. Vì thế, khi mở rộng watchlist, nhà đầu tư nên hỏi mình cần gì: độ sâu ở một hệ nhất định hay phạm vi hoạt động đa hệ.
Nếu sau này bạn mở rộng sang các hệ ngoài EVM hoặc nghiên cứu top DeFi trên Solana, tư duy đánh giá vẫn không đổi: xem thanh khoản thật, cấu trúc sản phẩm thật và mức độ hiểu biết của chính bạn với chain đó. Giao thức tốt không chỉ là giao thức có mặt ở nhiều nơi, mà là giao thức bạn hiểu đủ sâu để quản lý rủi ro khi sử dụng.
Tóm lại, để chọn và theo dõi top giao thức lending DeFi, hãy đi theo thứ tự đúng: hiểu cơ chế, nhóm giao thức theo mục tiêu, so sánh bằng khung tiêu chí thực chất và chỉ xuống vốn khi đã đọc đủ tham số rủi ro. Với góc nhìn đó, Aave và Compound không chỉ là hai cái tên quen thuộc, mà là hai chuẩn tham chiếu rất tốt để bạn định hình cách phân tích toàn bộ mảng lending DeFi.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN