Nguyễn Đức Minh 24/03/2026
Cách quản lý vốn ICO để giảm rủi ro cho nhà đầu tư crypto mới bắt đầu
Quản lý vốn ICO là cách nhà đầu tư xác định trước số tiền được phép tham gia, mức lỗ có thể chấp nhận và nguyên tắc phân bổ vốn theo xác suất rủi ro, thay vì xuống tiền theo cảm xúc. Với một thị trường có độ đầu cơ cao như ICO, mục tiêu đầu tiên không phải là tối đa hóa lợi nhuận, mà là bảo toàn vốn để còn cơ hội sửa sai ở những thương vụ tiếp theo.
Từ góc nhìn search intent, người đọc không chỉ muốn biết ICO có hấp dẫn hay không, mà muốn biết nên bỏ bao nhiêu vốn, chia thế nào và dừng ở đâu để tránh bị cuốn vào một vòng FOMO. Đây là nhu cầu rất thực tế, vì các cơ quan quản lý như SEC và ESMA từ lâu đã cảnh báo ICO là khu vực có mức rủi ro cao, thiếu chuẩn minh bạch đồng đều và nhà đầu tư có thể mất toàn bộ số tiền đã bỏ vào.
Bên cạnh đó, người mới thường cần một khung hành động rõ ràng hơn là những lời khuyên chung chung. Họ cần biết tỷ trọng ICO trong tổng danh mục crypto nên là bao nhiêu, có nên dàn vốn ra nhiều dự án hay không, và yếu tố nào khiến một kế hoạch vốn tưởng là hợp lý lại thất bại chỉ sau một đợt thị trường xấu.
Sau đây, bài viết sẽ đi từ khái niệm nền tảng đến nguyên tắc thực chiến, rồi mở rộng sang các yếu tố vi mô như unlock, thanh khoản, định giá và pháp lý để bạn nhìn ICO đúng như một bài toán quản trị rủi ro, không phải một cú đặt cược may rủi.

Quản lý vốn ICO là gì và vì sao có giúp giảm rủi ro hay không?
Quản lý vốn ICO là hệ thống giới hạn vốn, tỷ lệ phân bổ và quy tắc giải ngân giúp nhà đầu tư giảm rủi ro thua lỗ, tránh dồn tiền sai chỗ và duy trì khả năng tồn tại trong thị trường dài hạn.

Để hiểu rõ hơn, vấn đề cốt lõi của quản lý vốn ICO không nằm ở chỗ “đầu tư ít tiền”, mà nằm ở chỗ bạn biết trước mất bao nhiêu là dừng, mỗi dự án được chiếm bao nhiêu phần trăm danh mục, và trường hợp nào thì không giải ngân tiếp. Khi không có khung đó, nhà đầu tư rất dễ biến một thương vụ ICO thành canh bạc cảm tính.
ICO vốn dĩ khác với việc mua spot những đồng coin lớn đã niêm yết. Ở ICO, bạn thường đối mặt với bất đối xứng thông tin, thanh khoản chưa hình thành, cơ chế vesting phức tạp và khả năng dự án không đi tới sản phẩm thực tế. Điều đó khiến quản lý vốn ICO phải được làm trước khi xuống tiền, chứ không phải xử lý sau khi vấn đề xảy ra.
Có nên dùng toàn bộ vốn để đầu tư ICO hay không?
Không, nhà đầu tư không nên dùng toàn bộ vốn để đầu tư ICO vì ít nhất có 3 lý do: rủi ro mất trắng cao, thanh khoản thường yếu ở giai đoạn đầu và sai một thương vụ lớn có thể phá hỏng toàn bộ danh mục.
Cụ thể, nếu bạn all-in vào một ICO, bạn đang đặt toàn bộ kết quả đầu tư vào một chuỗi giả định: đội ngũ đủ uy tín, tokenomics đủ lành mạnh, sản phẩm đủ tốt, thị trường đủ thuận lợi và token đủ thanh khoản sau TGE. Chỉ cần một mắt xích gãy, kế hoạch vốn của bạn sụp đổ. Đây là lý do nhà đầu tư mới cần hiểu rằng “vốn để đầu tư ICO” không bao giờ được phép đồng nghĩa với “toàn bộ vốn đầu tư crypto”.
Nguy cơ này càng rõ hơn trong bối cảnh gian lận crypto nói chung vẫn rất lớn. Môi trường tài sản số luôn chứa rủi ro lừa đảo ở quy mô đáng kể, nên bảo toàn vốn phải được đặt cao hơn tâm lý muốn nhân tài khoản thật nhanh.
Quản lý vốn ICO khác gì với quản lý vốn khi trade spot hoặc futures?
Quản lý vốn ICO khác với spot và futures ở chỗ ICO bị khóa vốn lâu hơn, khó cắt lỗ tức thì hơn và phụ thuộc mạnh hơn vào tokenomics, vesting, tính minh bạch của đội ngũ và khả năng niêm yết.
Để minh họa rõ hơn, khi trade spot, bạn còn có thể điều chỉnh vị thế gần như ngay lập tức nếu thị trường đi sai kỳ vọng. Với futures, dù rủi ro cao hơn, bạn vẫn có công cụ stop loss, hedge hoặc quản trị đòn bẩy. Ngược lại, với ICO, sau khi giải ngân xong, bạn thường không thể “bấm nút thoát” ngay như spot hay futures. Điều đó khiến quản lý vốn ICO phải được làm trước khi xuống tiền, chứ không phải xử lý sau khi vấn đề xảy ra.
Nói cách khác, spot cho bạn tính linh hoạt, futures cho bạn công cụ phòng thủ, còn ICO buộc bạn phải thắng ngay từ khâu chọn tỷ trọng, chọn deal và chọn điểm dừng giải ngân.
Những nguyên tắc quản lý vốn nào quan trọng nhất khi đầu tư ICO?
Có 5 nguyên tắc quản lý vốn quan trọng nhất khi đầu tư ICO: giới hạn tỷ trọng ICO trong tổng danh mục, chia nhỏ vốn theo nhiều thương vụ, giữ quỹ dự phòng, không dùng vốn vay và luôn đặt bảo toàn vốn cao hơn kỳ vọng lợi nhuận.

Tiếp theo, khi bàn về nguyên tắc, điều quan trọng là không nhìn ICO như cơ hội “ăn bằng lần”, mà xem nó như một lớp tài sản có xác suất rủi ro cao hơn mức trung bình. Vì vậy, nguyên tắc đầu tiên luôn là ICO chỉ chiếm một phần của danh mục crypto, không phải toàn bộ chiến lược đầu tư.
Nguyên tắc thứ hai là không xuống hết phần vốn ICO trong một lần. Dù bạn rất tin dự án, việc chia vốn vẫn giúp giảm sai số phân tích. Nguyên tắc thứ ba là phải có quỹ dự phòng để giữ nhịp đầu tư và không bị buộc bán tài sản tốt chỉ vì kẹt dòng tiền. Nguyên tắc thứ tư là tuyệt đối tránh vốn vay, vì ICO không tạo ra dòng tiền ổn định để phục vụ áp lực trả nợ. Nguyên tắc thứ năm là chấp nhận rằng bỏ lỡ một cơ hội vẫn tốt hơn mất khả năng quay lại thị trường.
Nên dành bao nhiêu phần trăm tổng vốn cho ICO là hợp lý?
Có 3 mức phân bổ vốn ICO phổ biến theo khẩu vị rủi ro: thận trọng, trung bình và cao; với người mới, mức thận trọng thường phù hợp hơn vì mục tiêu chính là học quy trình mà không làm tổn hại nặng đến danh mục.
Cụ thể hơn, bạn có thể hình dung theo logic sau: nếu tổng danh mục crypto là 100%, phần vốn dành cho ICO chỉ nên là một phần nhỏ, còn lại là spot vốn hóa lớn, stablecoin dự phòng hoặc tiền mặt chờ cơ hội. Người mới thường phù hợp với tư duy “thử nhỏ, học nhanh, sửa sớm”, thay vì “đánh lớn để đổi đời”.
Một cách thực tế là tự đặt câu hỏi: nếu toàn bộ phần vốn ICO này về 0, cuộc sống tài chính của mình có bị ảnh hưởng không? Nếu câu trả lời là có, nghĩa là tỷ trọng đó đã vượt quá giới hạn an toàn.
Nên chia vốn ICO theo một dự án hay nhiều dự án?
Chia vốn ICO theo nhiều dự án thường an toàn hơn dồn vào một dự án, vì nó giảm rủi ro sai lệch trong khâu thẩm định và giúp danh mục có cơ hội bù trừ kết quả.
Tuy nhiên, “nhiều dự án” không có nghĩa là rải tiền vô tội vạ. Nhà đầu tư nên chia vốn có kiểm soát, chỉ chọn những thương vụ đáp ứng tối thiểu các tiêu chí về đội ngũ, tokenomics, lộ trình sản phẩm và điều kiện vesting. Một danh mục ICO quá phân mảnh cũng tạo ra vấn đề mới: bạn không đủ thời gian theo dõi sâu từng dự án, dẫn đến quản lý kém hơn tưởng tượng.
Vì vậy, điểm mấu chốt không phải là một hay nhiều, mà là mức độ bạn có thể theo dõi và kiểm soát được. Với người mới, một danh mục ICO nhỏ nhưng chọn lọc thường hợp lý hơn một danh sách dài chỉ để “ôm hy vọng”.
Có nên giữ lại quỹ dự phòng khi đầu tư ICO hay không?
Có, nhà đầu tư nên giữ lại quỹ dự phòng khi đầu tư ICO vì quỹ này giúp duy trì thanh khoản cá nhân, tránh bán tháo tài sản khác và tạo khoảng đệm khi thị trường hoặc dự án diễn biến xấu.
Bên cạnh đó, quỹ dự phòng còn là công cụ bảo vệ tâm lý. Khi biết mình vẫn còn tiền mặt hoặc stablecoin ngoài phần vốn ICO, bạn sẽ bớt áp lực hơn trong các giai đoạn tin xấu, trì hoãn niêm yết hoặc thị trường giảm mạnh. Ngược lại, nếu dồn gần hết tiền vào ICO, mọi biến động đều trở thành căng thẳng tài chính.
Đó cũng là cách tách bạch ba lớp vốn quan trọng: vốn sinh hoạt, quỹ khẩn cấp và vốn đầu tư. Nhà đầu tư mới thường thất bại không phải vì phân tích quá kém, mà vì dùng sai loại tiền cho sai mục đích.
Cách phân bổ vốn ICO như thế nào để giảm rủi ro thực tế?
Phân bổ vốn ICO hiệu quả là chia vốn theo số thương vụ, mức độ rủi ro và tiến độ giải ngân để giảm sai số quyết định, hạn chế thua lỗ tập trung và giữ được khả năng xoay vòng vốn.
Để bắt đầu, bạn nên hình dung mỗi ICO như một “ô rủi ro” trong danh mục. Mỗi ô chỉ được nhận một lượng vốn tối đa. Khi một ô vượt trần, rủi ro danh mục sẽ chuyển từ kiểm soát được sang phụ thuộc quá mức vào một biến số đơn lẻ. Đó là sai lầm mà nhiều người mắc phải khi FOMO theo cộng đồng.
Dưới đây là bảng khung phân bổ vốn mang tính minh họa để bạn hiểu rõ logic trước khi áp dụng:
| Khung phân bổ vốn ICO | Ý nghĩa |
|---|---|
| Phần lõi an toàn | Giữ ở tài sản thanh khoản cao hoặc tiền dự phòng |
| Phần tăng trưởng | Dành cho các ICO đã qua thẩm định tương đối kỹ |
| Phần đầu cơ cao | Chỉ dành cho các thương vụ rủi ro cao nhưng tiềm năng lớn |
| Phần dự phòng cơ hội | Không giải ngân ngay, dùng khi điều kiện thị trường tốt hơn |
Bảng trên không nhằm áp đặt một tỷ lệ cứng, mà giúp bạn thấy rằng vốn ICO nên được chia theo chức năng rủi ro, không chỉ theo cảm giác “deal nào hot hơn”.
Có thể chia vốn ICO theo mô hình 50-30-20 hoặc theo mức độ rủi ro hay không?
Có, nhà đầu tư hoàn toàn có thể chia vốn ICO theo mô hình 50-30-20 hoặc theo mức độ rủi ro, miễn là mô hình đó giúp kiểm soát được tổng mức lỗ kỳ vọng và giữ đúng kỷ luật giải ngân.
Cụ thể hơn, mô hình 50-30-20 chỉ là một ví dụ về cách buộc bản thân không dồn toàn bộ tiền vào một nhóm cơ hội. Bạn có thể dùng nó theo hướng: phần phòng thủ, phần tăng trưởng, phần đầu cơ. Bạn cũng có thể đổi sang mô hình theo cấp độ rủi ro, như mức thấp, trung bình và cao. Điều quan trọng là mỗi phần vốn phải đi kèm điều kiện rõ ràng: tiêu chí vào, tiêu chí dừng và tiêu chí đánh giá lại.
Nếu bạn không đặt điều kiện từ trước, bất kỳ mô hình phân bổ nào cũng sẽ nhanh chóng bị phá vỡ khi thị trường tăng nóng.
Nên phân bổ vốn theo vòng private, public hay theo thời điểm mở bán?
Vòng private thắng về giá vào sớm, public tốt hơn về khả năng tiếp cận và thời điểm mở bán tối ưu về linh hoạt vốn; lựa chọn phù hợp phụ thuộc vào lockup, vesting, quy mô phân bổ và chất lượng dự án.
Để hiểu rõ hơn, private thường hấp dẫn vì giá thấp hơn, nhưng đổi lại bạn phải chấp nhận khóa vốn lâu hơn và đôi khi kém minh bạch hơn với người ngoài. Public dễ tiếp cận hơn, nhưng mức định giá có thể đã cao hơn. Còn nếu xét theo thời điểm mở bán, giải ngân theo từng giai đoạn lại phù hợp với nhà đầu tư ưu tiên kiểm soát sai số.
Đây cũng là nơi nhiều người đánh giá sai. Họ nhìn giá private thấp hơn và mặc định đó là tốt hơn. Thực ra, nếu lịch unlock bất lợi hoặc lượng phân bổ cho quỹ đầu tư quá lớn, ưu thế giá mua có thể bị triệt tiêu rất nhanh sau TGE.
Khi một ICO có dấu hiệu xấu, có nên ngừng giải ngân hay không?
Có, nhà đầu tư nên ngừng giải ngân khi ICO xuất hiện dấu hiệu xấu vì đây là cách cắt rủi ro từ gốc, bảo toàn phần vốn chưa vào và ngăn một sai lầm nhỏ biến thành khoản lỗ lớn.
Cụ thể, các dấu hiệu xấu có thể gồm: đội ngũ thay đổi thông tin thiếu minh bạch, tokenomics bị chỉnh theo hướng bất lợi, lộ trình sản phẩm chậm bất thường, cộng đồng bị thổi phồng giả tạo hoặc điều khoản vesting trở nên kém hấp dẫn. Khi đó, quyết định sáng suốt không phải là “hy vọng thêm”, mà là đóng van giải ngân.
Trong quản lý vốn ICO, dừng giải ngân quan trọng không kém chốt lời. Nó giúp bạn giữ thế chủ động thay vì để thị trường quyết định thay.

Những rủi ro nào của ICO tác động trực tiếp đến kế hoạch quản lý vốn?
Có 4 nhóm rủi ro tác động trực tiếp nhất đến kế hoạch quản lý vốn ICO: rủi ro gian lận, rủi ro thanh khoản, rủi ro tokenomics và rủi ro pháp lý; đây là các biến số có thể khiến một kế hoạch vốn đúng trên giấy trở nên sai trong thực tế.

Hãy cùng khám phá vì sao nhiều nhà đầu tư tưởng mình đã phân bổ vốn hợp lý nhưng vẫn thua nặng. Lý do là họ chỉ quản lý số tiền, mà chưa quản lý loại rủi ro gắn với số tiền đó. Trong ICO, rủi ro không chỉ nằm ở giá token tăng hay giảm, mà còn nằm ở bản chất của thương vụ.
Nhà đầu tư cần hiểu rõ cách thương vụ có thể kiếm tiền hoặc mất tiền trước khi tham gia. Nếu bỏ qua điều này, mọi khung vốn đẹp trên giấy đều có thể sụp đổ khi gặp biến cố đầu tiên.
Rủi ro scam, rug pull và đội ngũ ẩn danh ảnh hưởng đến vốn như thế nào?
Rủi ro scam, rug pull và đội ngũ ẩn danh ảnh hưởng đến vốn theo cách nghiêm trọng nhất: làm nhà đầu tư mất vốn vĩnh viễn, không phải chỉ chịu lỗ tạm thời do biến động giá.
Cụ thể hơn, khi dự án thiếu minh bạch về pháp nhân, đội ngũ hoặc lộ trình sử dụng vốn, bạn không còn cơ sở để đánh giá xác suất thành công. Đây là phần lõi của rủi ro ico mà người mới thường xem nhẹ. Họ tập trung vào câu chuyện tăng giá, nhưng bỏ qua việc một dự án yếu nền tảng có thể biến mất trước khi token kịp có thanh khoản đúng nghĩa.
Trong các kịch bản đó, khoản lỗ không còn là chuyện “tài khoản giảm”, mà là nguy cơ mất hoàn toàn khả năng thu hồi vốn. Vì vậy, những dự án thiếu minh bạch phải luôn bị hạ tỷ trọng hoặc loại khỏi danh sách giải ngân.
Token không list sàn hoặc thanh khoản thấp có làm hỏng kế hoạch vốn hay không?
Có, rủi ro token không list sàn hoặc thanh khoản thấp có thể làm hỏng kế hoạch vốn vì nó khóa chặt khả năng xoay vòng, chốt lời và tái phân bổ danh mục của nhà đầu tư.
Đây là rủi ro token không list sàn mà nhiều người chỉ nhận ra khi đã xuống tiền xong. Trên giấy tờ, thương vụ vẫn “còn đó”, nhưng về mặt quản lý vốn, dòng tiền đã bị đóng băng. Bạn không thể hiện thực hóa lợi nhuận, cũng không thể cắt rủi ro đúng lúc. Hậu quả là toàn bộ kế hoạch phân bổ vốn ban đầu bị sai lệch.
Vấn đề này còn nghiêm trọng hơn khi dự án trì hoãn niêm yết nhiều lần hoặc chỉ list trên sàn thanh khoản mỏng. Lúc đó, có token không đồng nghĩa với có khả năng bán ra ở mức giá hợp lý.
Vesting và unlock có cần đưa vào kế hoạch vốn ICO hay không?
Có, vesting và unlock bắt buộc phải được đưa vào kế hoạch vốn ICO vì lịch mở khóa quyết định áp lực cung, ảnh hưởng trực tiếp đến giá, thanh khoản và thời điểm phù hợp để phân bổ hoặc thu hồi vốn.
Cụ thể hơn, đây là khu vực nhiều nhà đầu tư mới bỏ sót nhất. Họ chỉ nhìn giá vào và định giá ban đầu, nhưng không tính đến rủi ro vesting unlock xả mạnh khi token của đội ngũ, quỹ đầu tư sớm hoặc cố vấn đồng loạt được mở khóa. Khi nguồn cung lưu hành tăng lên nhanh hơn cầu thực tế, giá có thể chịu áp lực giảm đáng kể.
Ở cùng logic đó, rủi ro smart contract chưa audit cũng phải được xem là một biến của kế hoạch vốn. Nếu hợp đồng thông minh chưa được kiểm toán đáng tin cậy, nguy cơ lỗi logic, lỗ hổng bảo mật hoặc cơ chế phân phối token sai lệch sẽ tăng lên. Trong môi trường ICO, một lỗi kỹ thuật không chỉ là vấn đề công nghệ, mà là rủi ro mất vốn thực sự.
Người mới nên áp dụng quy trình quản lý vốn ICO từng bước như thế nào?
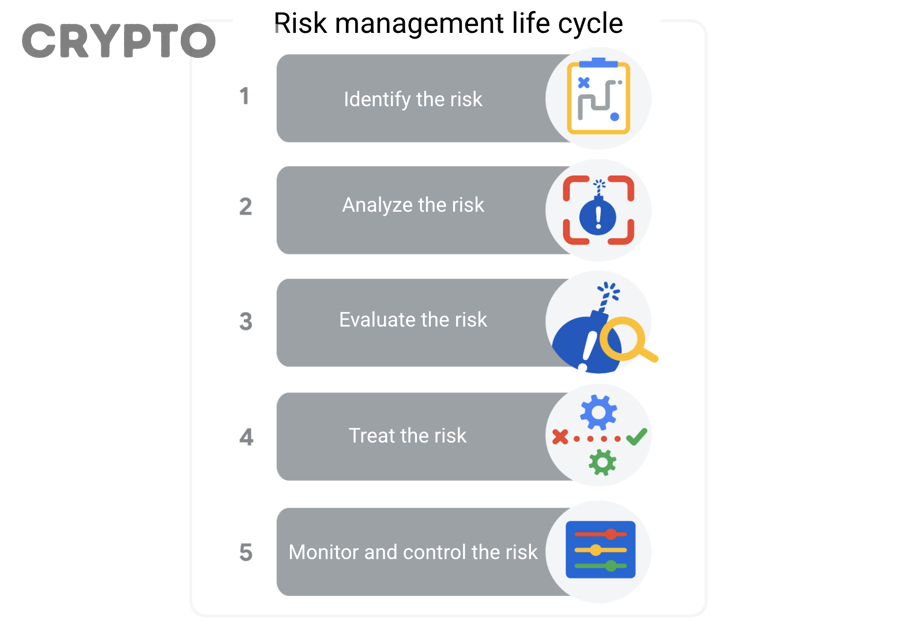
Người mới có thể áp dụng quản lý vốn ICO qua 5 bước: xác định ngân sách, đặt trần vốn ICO, chia vốn theo số thương vụ, kiểm tra rủi ro từng deal và thiết lập quy tắc theo dõi sau giải ngân.
Để bắt đầu, quy trình này quan trọng vì nó biến một ý tưởng trừu tượng thành chuỗi hành động cụ thể. Người mới thường thất bại không phải vì thiếu thông tin, mà vì không biết thông tin nào cần dùng trước, thông tin nào cần loại bỏ.
Quy trình 5 bước để quản lý vốn ICO cho người mới là gì?
Có 5 bước chính để quản lý vốn ICO cho người mới: xác định tổng vốn đầu tư, giới hạn phần vốn dành cho ICO, chia nhỏ vốn theo thương vụ, kiểm tra rủi ro trước giải ngân và đánh giá lại sau mỗi mốc quan trọng.
Bước 1 là xác định tổng vốn đầu tư mà nếu giảm mạnh cũng không ảnh hưởng đến sinh hoạt. Đây là hàng rào đầu tiên để tách đầu tư khỏi cuộc sống thường nhật.
Bước 2 là đặt trần cho phần vốn ICO. Bạn cần biết rõ ICO chỉ là một lát cắt của danh mục, không phải toàn bộ chiến lược.
Bước 3 là chia nhỏ vốn ICO cho từng thương vụ. Việc chia nhỏ giúp bạn tránh tình trạng sai một lần là trả giá cho cả chu kỳ.
Bước 4 là kiểm tra rủi ro trước giải ngân. Ở bước này, bạn nên rà đội ngũ, tokenomics, vesting, audit, khả năng listing, cấu trúc phân bổ và bối cảnh thị trường.
Bước 5 là đánh giá lại sau các mốc lớn như công bố tokenomics chính thức, TGE, niêm yết, mở khóa đợt đầu hoặc thay đổi lộ trình sản phẩm. Nếu dự án lệch khỏi giả định ban đầu, kế hoạch vốn phải được chỉnh theo, không nên giữ nguyên chỉ vì tiếc công nghiên cứu.
Có cần ghi nhật ký vốn và đánh giá lại danh mục ICO định kỳ hay không?
Có, nhà đầu tư cần ghi nhật ký vốn và đánh giá lại danh mục ICO định kỳ vì đây là cách giảm lỗi lặp lại, đo hiệu quả phân bổ vốn và cải thiện chất lượng quyết định theo thời gian.
Bên cạnh đó, nhật ký vốn còn giúp bạn tách cảm xúc khỏi dữ liệu. Khi một thương vụ thất bại, bạn cần biết thất bại đến từ đâu: phân tích sai, tỷ trọng sai, timing sai hay kỷ luật sai. Nếu không ghi lại, bạn sẽ rất dễ rơi vào ảo giác “mình chỉ xui một chút”, trong khi bản chất là hệ thống quản lý vốn đang có lỗi.
Tổng kết lại, quản lý vốn ICO tốt không đòi hỏi bạn dự báo đúng mọi dự án. Nó đòi hỏi bạn không để một dự án sai kéo đổ toàn bộ tiến trình đầu tư.
Những yếu tố nào ngoài phân bổ vốn có thể làm kế hoạch đầu tư ICO thất bại?
Ngoài phân bổ vốn, kế hoạch đầu tư ICO còn có thể thất bại vì 4 yếu tố lớn: định giá bất lợi, cấu trúc gọi vốn không phù hợp, trì hoãn niêm yết và rủi ro pháp lý; đây là các biến số vi mô nhưng tác động rất thật đến kết quả cuối cùng.
Sau khi đã nắm phần cốt lõi, đây là lúc mở rộng góc nhìn sang các yếu tố không nằm hoàn toàn trong bảng phân bổ vốn nhưng vẫn đủ mạnh để làm hỏng nó. Nói cách khác, quản lý vốn không chỉ là “chia tiền”, mà còn là “chọn đúng loại rủi ro đáng để chịu”.
FDV cao và lượng lưu hành thấp có phải là tín hiệu rủi ro cho kế hoạch vốn hay không?
Có, FDV cao và lượng lưu hành thấp là tín hiệu rủi ro cho kế hoạch vốn vì chúng tạo ra khoảng cách lớn giữa định giá kỳ vọng và lượng cung thực đang lưu thông, khiến áp lực bán tương lai có thể tăng mạnh khi unlock diễn ra.
Cụ thể hơn, một dự án có FDV rất cao nhưng lượng token lưu hành ban đầu thấp có thể tạo cảm giác khan hiếm giả. Khi các đợt mở khóa đến gần, nguồn cung tăng lên có thể phá vỡ mặt bằng giá. Vì vậy, nếu bỏ qua biến số này, bạn đang quản lý vốn theo dữ liệu chưa đầy đủ.
ICO, IEO và IDO khác nhau như thế nào dưới góc nhìn quản lý vốn?
ICO phù hợp với nhà đầu tư chấp nhận rủi ro minh bạch thấp, IEO tốt hơn về lớp sàng lọc trung gian và IDO tối ưu hơn về tính linh hoạt thị trường nhưng đòi hỏi hiểu biết cao hơn về thanh khoản on-chain.
Trong khi đó, xét từ góc độ quản lý vốn, điểm khác biệt lớn nhất nằm ở mức độ kiểm chứng và khả năng giao dịch sau khi tham gia. ICO truyền thống thường đặt gánh nặng thẩm định lên nhà đầu tư nhiều nhất. IEO có thêm vai trò của sàn, nên phần nào giảm rủi ro sơ cấp. IDO mở hơn, nhanh hơn, nhưng cũng khiến nhà đầu tư dễ bị cuốn vào biến động thanh khoản và trượt giá.
Token bị trì hoãn niêm yết thì nhà đầu tư nên xử lý vốn ra sao?
Khi token bị trì hoãn niêm yết, nhà đầu tư nên tạm dừng mọi kế hoạch tăng tỷ trọng, đánh giá lại giả định ban đầu và chuyển phần vốn còn lại sang trạng thái phòng thủ.
Cụ thể, nếu dự án chậm listing, điều đầu tiên bạn cần làm không phải là tự an ủi, mà là kiểm tra xem sự chậm trễ đó có đi kèm thay đổi về tokenomics, đối tác, audit hay pháp lý hay không. Nếu giả định đầu tư ban đầu không còn đúng, bạn phải điều chỉnh mô hình vốn. Trong quản lý vốn, giữ nguyên phân bổ trong khi bối cảnh đã đổi là một lỗi hệ thống.
Rủi ro pháp lý của dự án có nên được tính như một biến số trong phân bổ vốn hay không?
Có, rủi ro pháp lý nên được tính như một biến số trong phân bổ vốn vì nó ảnh hưởng trực tiếp đến khả năng phát hành, niêm yết, tiếp cận nhà đầu tư và thậm chí là sự tồn tại hợp pháp của thương vụ.
Điều đó có nghĩa là rủi ro pháp lý không phải chuyện ở “vĩ mô xa xôi”, mà là biến số có thể ảnh hưởng trực tiếp đến thanh khoản và giá trị vốn đầu tư.
Như vậy, nếu muốn giảm rủi ro khi đầu tư ICO, nhà đầu tư mới không nên bắt đầu bằng câu hỏi “deal này có x10 không”, mà nên bắt đầu bằng câu hỏi “mình cho phép deal này làm tổn hại bao nhiêu phần trăm danh mục”. Khi đổi đúng câu hỏi, bạn sẽ xây được đúng hệ thống. Và trong crypto, một hệ thống đúng thường có giá trị lớn hơn một lần đoán đúng.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN