- Home
- stablecoin mất peg
- Phân Tích Case Study Depeg Nổi Tiếng Trong Crypto Và Bài Học Sống Còn Cho Nhà Đầu Tư
 Nguyễn Đức Minh 19/03/2026
Phân Tích Case Study Depeg Nổi Tiếng Trong Crypto Và Bài Học Sống Còn Cho Nhà Đầu Tư
Depeg trong crypto không chỉ là một cú lệch giá ngắn hạn, mà còn là phép thử khắc nghiệt với niềm tin, thanh khoản và cấu trúc của cả một hệ sinh thái. Với nhà đầu tư, các case depeg nổi tiếng cho thấy một sự thật rất rõ: stablecoin không phải lúc nào cũng “ổn định” như tên gọi, và chỉ cần một mắt xích đứt gãy, rủi ro có thể lan rất nhanh từ token sang sàn giao dịch, DeFi và tâm lý thị trường.
Tiếp theo, để hiểu vì sao những cú sốc này để lại hậu quả lớn như vậy, cần nhìn lại bản chất của peg và cơ chế giữ peg. Khi nhà đầu tư hiểu đúng mất peg là gì, họ sẽ không còn đánh đồng mọi stablecoin là tiền mặt kỹ thuật số an toàn như nhau, mà bắt đầu nhìn chúng dưới góc độ mô hình bảo chứng, khả năng quy đổi và độ bền thanh khoản.
Bên cạnh đó, các vụ UST/Terra hay USDC depeg không chỉ là tin tức cũ của thị trường. Chúng là case study điển hình để bóc tách hai nhóm rủi ro hoàn toàn khác nhau: một bên là thất bại cấu trúc từ cơ chế thuật toán, bên kia là cú sốc niềm tin với tài sản dự trữ và ngân hàng lưu ký. Chính vì khác nhau ở nguyên nhân gốc, bài học rút ra cũng khác nhau.
Sau đây, bài viết sẽ đi từ nền tảng đến thực chiến: giải thích depeg có luôn nguy hiểm hay không, phân tích những case study depeg nổi tiếng nhất trong crypto, rút ra các bài học sống còn cho nhà đầu tư, rồi mở rộng sang cách nhận biết một đợt stablecoin mất peg là tạm thời hay là dấu hiệu sụp đổ cấu trúc.
Depeg trong crypto có phải luôn là tín hiệu nguy hiểm đối với nhà đầu tư không?
Có, depeg trong crypto là tín hiệu nguy hiểm vì nó phản ánh rủi ro thanh khoản, rủi ro niềm tin và rủi ro cấu trúc, nhưng mức độ nguy hiểm không giống nhau ở mọi stablecoin.
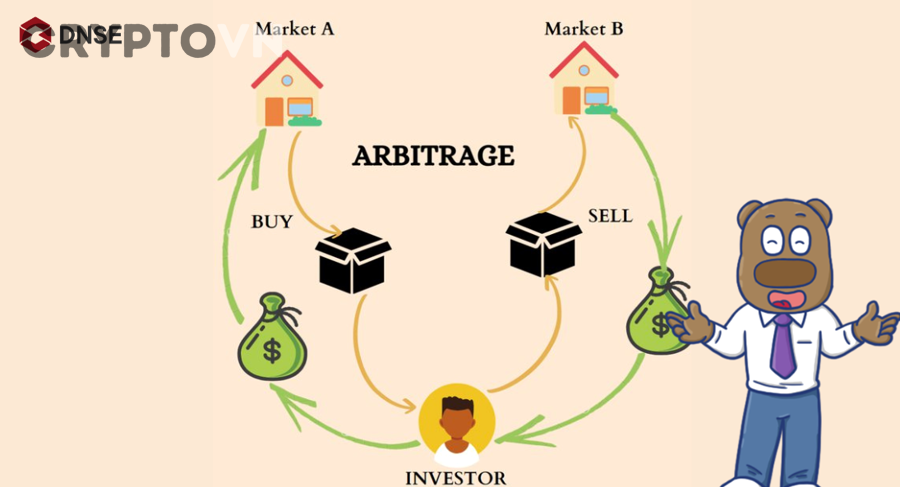
Để hiểu rõ hơn câu hỏi này, cần bóc tách depeg theo đúng bản chất của nó thay vì chỉ nhìn vào một cây nến đỏ hoặc một cú giảm ngắn về dưới 1 USD. Có những lần stablecoin mất peg chỉ vài phút hoặc vài giờ, sau đó phục hồi nhờ cơ chế arbitrage và redeem hoạt động bình thường. Nhưng cũng có những trường hợp cú lệch peg là dấu hiệu đầu tiên của một vòng xoáy sụp đổ sâu hơn, nơi thanh khoản biến mất, người dùng hoảng loạn rút vốn và niềm tin không còn quay lại.
Depeg là gì và vì sao stablecoin có thể mất mốc neo 1 USD?
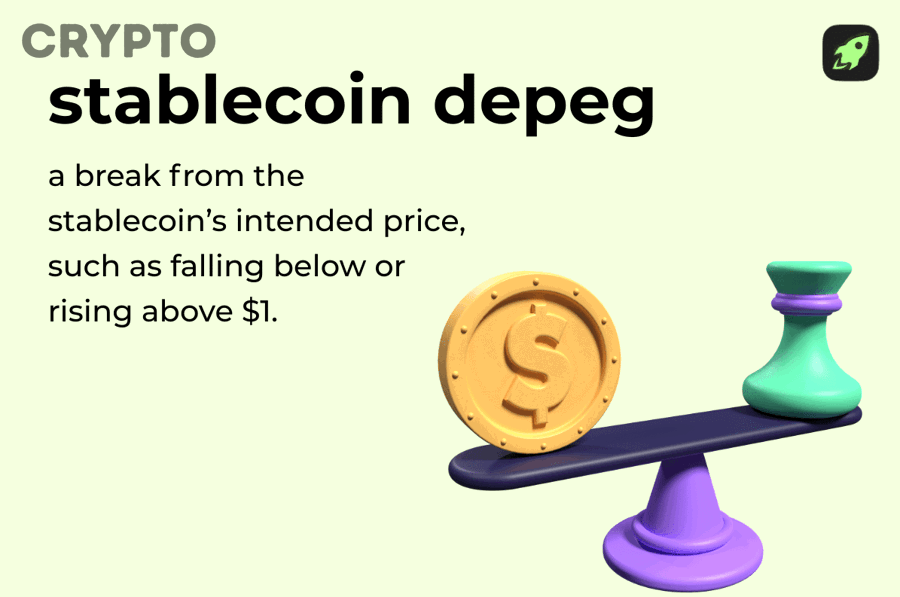
Depeg là hiện tượng một tài sản được neo giá, thường là stablecoin, giao dịch lệch đáng kể khỏi mốc tham chiếu như 1 USD do mất cân bằng cung cầu, trục trặc thanh khoản hoặc suy yếu niềm tin vào cơ chế bảo chứng.
Cụ thể hơn, peg không phải là một lời hứa trừu tượng. Peg được duy trì bằng một hoặc nhiều cơ chế thực tế: tài sản dự trữ, thế chấp vượt mức, thuật toán co giãn cung, khả năng quy đổi trực tiếp với tổ chức phát hành, hoặc hoạt động arbitrage từ thị trường. Chỉ cần một trong các trụ cột đó bị nghi ngờ, giá stablecoin có thể lệch nhanh khỏi 1 USD.
Có ba nhóm nguyên nhân khiến stablecoin mất peg thường gặp nhất:
- Mất niềm tin vào tài sản dự trữ: Nhà đầu tư nghi ngờ tài sản đứng sau stablecoin không đủ, không minh bạch hoặc không thể tiếp cận ngay.
- Thanh khoản suy giảm: Người dùng muốn bán hoặc đổi quá nhanh trong khi độ sâu thị trường không đủ hấp thụ.
- Thiết kế cơ chế yếu: Điều này đặc biệt nguy hiểm với stablecoin thuật toán, nơi peg dựa nhiều vào kỳ vọng thị trường hơn là tài sản bảo chứng cứng.
Vì vậy, khi hỏi “mất peg là gì”, câu trả lời đúng không chỉ là “giá rời mốc 1 USD”, mà là một tín hiệu cho thấy cầu nối giữa giá thị trường và giá trị được neo đang gặp trục trặc. Nếu cầu nối đó được khôi phục nhanh, depeg có thể chỉ là biến động tạm thời. Nếu không, nó có thể trở thành khởi đầu của một cú sập toàn diện.

Những loại stablecoin nào thường có nguy cơ depeg cao hơn?
Có 3 loại stablecoin chính: fiat-backed, crypto-backed và algorithmic stablecoin, trong đó algorithmic stablecoin thường có nguy cơ depeg cấu trúc cao hơn khi niềm tin và thanh khoản cùng suy yếu.
Để hiểu rõ nguy cơ, nhà đầu tư nên phân loại stablecoin theo cơ chế giữ peg thay vì theo độ nổi tiếng.
1. Fiat-backed stablecoin
Đây là nhóm được bảo chứng bằng tiền mặt, tín phiếu kho bạc hoặc tài sản tương đương tiền. Ví dụ quen thuộc là USDC. Ưu điểm là cơ chế khá dễ hiểu: người dùng tin rằng mỗi token có tài sản dự trữ đứng sau. Nhưng điểm yếu là sự phụ thuộc vào ngân hàng, bên lưu ký, kiểm toán và khả năng redeem ngoài đời thực.
2. Crypto-backed stablecoin
Nhóm này thường dùng tài sản số làm thế chấp vượt mức. Chúng ít phụ thuộc ngân hàng truyền thống hơn, nhưng lại chịu rủi ro biến động giá tài sản thế chấp. Nếu thị trường giảm quá nhanh, cơ chế thanh lý có thể bị quá tải, kéo peg vào vùng nguy hiểm.
3. Algorithmic stablecoin
Nhóm này dùng thuật toán và cơ chế phát hành/đốt token để cố giữ giá. Vấn đề là peg của chúng thường dựa mạnh vào kỳ vọng. Khi kỳ vọng đổ vỡ, cơ chế phản xạ tiêu cực có thể làm cả stablecoin lẫn token “chị em” cùng sụp.
Vì thế, nếu hỏi stablecoin nào dễ depeg hơn, câu trả lời là: loại có cơ chế càng phụ thuộc vào niềm tin và thanh khoản thị trường thì càng dễ rơi vào khủng hoảng khi xuất hiện cú sốc. Đây là lý do nhiều nhà đầu tư sau các sự kiện lớn bắt đầu đặt câu hỏi theo dõi peg ở đâu, và nên theo dõi thêm cả dự trữ, thanh khoản pool, độ sâu sổ lệnh và tốc độ redeem chứ không chỉ nhìn đúng một mức giá.
Những case study depeg nổi tiếng nào đã định hình lại thị trường crypto?
Có 2 case study depeg nổi tiếng định hình lại thị trường crypto mạnh nhất là UST/Terra và USDC, vì mỗi case đại diện cho một kiểu rủi ro khác nhau: sụp đổ cơ chế và khủng hoảng niềm tin vào dự trữ.
Để hiểu vì sao các sự kiện này trở thành bài học sống còn, cần nhìn chúng không phải như hai tai nạn riêng lẻ, mà như hai “bài kiểm tra độ bền” của stablecoin trong môi trường stress cao. Một case cho thấy mô hình peg có thể tự hủy khi niềm tin rời bỏ hệ sinh thái. Case còn lại cho thấy ngay cả stablecoin lớn cũng có thể chao đảo nếu thị trường nghi ngờ khả năng tiếp cận dự trữ.
UST/Terra có phải là case depeg điển hình nhất về stablecoin thuật toán không?
Có, UST/Terra là case depeg điển hình nhất của stablecoin thuật toán vì nó cho thấy rõ 3 vấn đề lớn: peg phụ thuộc niềm tin, lợi suất cao hút dòng tiền thiếu bền vững và cơ chế phản xạ âm có thể kéo cả hệ sinh thái về gần 0.
Để hiểu rõ hơn, cần nhớ rằng UST không được bảo chứng trực tiếp bằng USD theo kiểu truyền thống. Cơ chế giữ peg của UST gắn chặt với token LUNA: khi UST lệch khỏi 1 USD, hệ thống dùng mint/burn giữa UST và LUNA để khuyến khích arbitrage. Trên lý thuyết, điều này có thể kéo giá về lại mốc neo. Nhưng trong thực tế, lý thuyết đó chỉ đứng vững khi niềm tin còn nguyên và thị trường vẫn sẵn sàng hấp thụ lượng cung mới.
Vấn đề nổ ra khi áp lực rút vốn tăng mạnh, đặc biệt quanh hệ sinh thái Anchor vốn thu hút người dùng bằng mức lợi suất rất cao. Khi nhà đầu tư đồng loạt thoát ra, peg của UST bị đè xuống. Lúc đó, cơ chế cứu peg lại tạo thêm áp lực lên LUNA. Giá LUNA giảm càng nhanh, niềm tin vào khả năng hỗ trợ peg của UST càng suy yếu, từ đó hình thành một vòng xoáy tử thần.
Điểm khiến UST trở thành case study kinh điển là nó không chỉ depeg; nó cho thấy một mô hình có thể tự gia tốc theo hướng sụp đổ khi cả thanh khoản, niềm tin và kỳ vọng lợi nhuận cùng vỡ trong thời gian ngắn.

USDC depeg khác UST ở điểm nào và bài học nào nổi bật hơn cho nhà đầu tư?
UST thắng về mức độ cảnh báo rủi ro thiết kế, còn USDC là case điển hình về rủi ro lưu ký và niềm tin vào dự trữ; vì vậy UST cho bài học về cấu trúc, còn USDC cho bài học về khả năng tiếp cận tài sản bảo chứng.
Để so sánh đúng, cần thấy UST và USDC không “ngã” vì cùng một nguyên nhân.
UST gặp vấn đề từ chính lõi thiết kế. Khi hệ thống bị rút thanh khoản mạnh, cơ chế giữ peg không còn hấp thụ được cú sốc mà ngược lại còn khuếch đại nó. Đây là dạng sụp đổ cấu trúc.
USDC lại là một câu chuyện khác. Vào tháng 3/2023, sau cú sập của Silicon Valley Bank, Circle xác nhận khoảng 3,3 tỷ USD dự trữ USDC mắc kẹt tại SVB trong ngắn hạn. Thông tin này làm thị trường lo ngại khả năng quy đổi 1:1 ngay lập tức, kéo giá USDC xuống dưới 1 USD trước khi phục hồi sau các động thái hỗ trợ hệ thống ngân hàng.
Điểm khác biệt quan trọng là:
- UST cho thấy một peg có thể chết vì thiết kế không chịu nổi panic.
- USDC cho thấy một peg có thể rung lắc mạnh chỉ vì thị trường lo sợ tài sản dự trữ không sẵn sàng ngay lúc cần.
Bài học nổi bật từ USDC là nhà đầu tư không nên chỉ hỏi stablecoin nào lớn, mà phải hỏi: tài sản dự trữ nằm ở đâu, có được tách biệt tốt không, khả năng redeem trong khủng hoảng ra sao, và nếu xảy ra sự cố ngân hàng thì peg sẽ chịu áp lực đến mức nào.
Có thể nhóm các vụ depeg nổi tiếng theo nguyên nhân nào để nhà đầu tư dễ hiểu hơn?
Có 3 nhóm nguyên nhân chính của các vụ depeg nổi tiếng: thất bại thiết kế peg, khủng hoảng tài sản bảo chứng/lưu ký và cú sốc thanh khoản dẫn đến bán tháo dây chuyền.
Để việc phân tích không bị rối, nhà đầu tư có thể chia các case depeg theo ba nhóm sau:
Bảng dưới đây tóm tắt cách phân nhóm các vụ depeg nổi tiếng theo nguyên nhân để nhà đầu tư dễ nhìn ra bản chất rủi ro.
| Nhóm nguyên nhân | Bản chất rủi ro | Ví dụ điển hình | Điều cần quan sát |
|---|---|---|---|
| Thất bại thiết kế peg | Cơ chế giữ peg không chịu nổi áp lực rút vốn | UST/Terra | Quan hệ mint/burn, token hỗ trợ peg, lợi suất hút vốn |
| Khủng hoảng dự trữ/lưu ký | Thị trường nghi ngờ tài sản bảo chứng hoặc khả năng tiếp cận tài sản | USDC trong sự kiện SVB | Ngân hàng lưu ký, tỷ lệ tiền mặt, tín phiếu, tốc độ redeem |
| Cú sốc thanh khoản dây chuyền | Người dùng bán tháo trên CEX/DEX làm peg trượt mạnh dù cấu trúc chưa sập | Nhiều stablecoin trong thời điểm thị trường stress | Độ sâu order book, pool thanh khoản, spread, slippage |
Bảng trên cho thấy không phải mọi cú stablecoin mất peg đều mang nghĩa giống nhau. Một token có thể trượt peg do hoảng loạn ngắn hạn rồi hồi nhanh, nhưng cũng có thể trượt peg vì lõi thiết kế đã hỏng. Việc phân loại đúng nguyên nhân là bước đầu để trả lời câu hỏi thực dụng hơn: nên đổi sang stablecoin nào khi depeg, hay nên chờ peg hồi.
Nhà đầu tư nên rút ra những bài học sống còn nào từ các vụ depeg nổi tiếng?
Có, nhà đầu tư cần rút ra ít nhất 3 bài học sống còn từ các vụ depeg nổi tiếng: không đồng nhất mọi stablecoin, ưu tiên khả năng quy đổi hơn lợi suất và luôn chuẩn bị kế hoạch phản ứng trước khi khủng hoảng xảy ra.
Bài học lớn nhất của các case study depeg không nằm ở việc “đã có người thua bao nhiêu”, mà ở việc thị trường luôn để lộ tín hiệu trước khi sụp đổ hoàn toàn. Vấn đề là phần lớn nhà đầu tư chỉ nhìn thấy giá, trong khi rủi ro thật thường nằm ở cơ chế đứng sau giá.
Có nên xem mọi stablecoin là tiền mặt kỹ thuật số an toàn như nhau không?
Không, không nên xem mọi stablecoin là tiền mặt kỹ thuật số an toàn như nhau vì chúng khác nhau ở mô hình bảo chứng, rủi ro đối tác, chất lượng thanh khoản và khả năng phục hồi peg trong khủng hoảng.
Để hiểu rõ hơn, hãy nhìn vào hai cực đối lập của thị trường. Một stablecoin có thể được hậu thuẫn bởi dự trữ chất lượng cao và quy trình công bố minh bạch hơn. Một stablecoin khác lại dựa nhiều vào cấu trúc phát hành nội bộ hoặc kỳ vọng rằng người dùng sẽ tiếp tục tin vào mô hình. Cùng một nhãn “stablecoin”, nhưng rủi ro nắm giữ thực tế có thể chênh lệch rất xa.
Nhà đầu tư cũng thường mắc lỗi tâm lý: vì stablecoin ít biến động hơn BTC hay ETH nên mặc định coi nó là “nơi trú ẩn”. Thực ra, stablecoin chỉ giảm biến động ở bề mặt giá; còn ở tầng cấu trúc, nó lại đưa nhà đầu tư vào những loại rủi ro khác như rủi ro lưu ký, rủi ro kiểm toán, rủi ro pháp lý, rủi ro smart contract hoặc rủi ro thiết kế.
Bài học ở đây rất thực tế: thay vì hỏi “stablecoin nào phổ biến”, hãy hỏi “stablecoin nào có cấu trúc phù hợp với mục tiêu nắm giữ của mình”. Người để tiền chờ giao dịch ngắn hạn cần thanh khoản và độ phủ sàn. Người giữ vốn trung hạn cần chú ý hơn đến chất lượng dự trữ và khả năng redeem. Người tham gia DeFi phải để ý thêm rủi ro chéo của giao thức.
Nhà đầu tư nên kiểm tra những tiêu chí nào trước khi nắm giữ stablecoin số vốn lớn?
Có 5 tiêu chí chính cần kiểm tra trước khi nắm giữ stablecoin số vốn lớn: cơ chế giữ peg, chất lượng dự trữ, khả năng redeem, độ sâu thanh khoản và lịch sử depeg.
Để biến bài học thành hành động, nhà đầu tư có thể dùng một checklist ngắn nhưng hiệu quả:
1. Cơ chế giữ peg là gì?
Token giữ giá bằng dự trữ cứng, thế chấp vượt mức hay thuật toán? Đây là câu hỏi nền tảng nhất.
2. Tài sản dự trữ có minh bạch không?
Dự trữ là tiền mặt, tín phiếu ngắn hạn, trái phiếu hay tài sản rủi ro hơn? Có báo cáo đều đặn không? Có phân tán ở nhiều nơi không?
3. Khả năng redeem có thực sự khả dụng trong stress không?
Peg mạnh trên lý thuyết không có nghĩa người dùng sẽ quy đổi được nhanh trong khủng hoảng.
4. Thanh khoản thị trường ở đâu mạnh nhất?
Nên theo dõi peg ở đâu? Câu trả lời là không chỉ ở một trang. Nhà đầu tư nên nhìn kết hợp giá trên CEX lớn, pool thanh khoản DEX, spread, slippage và độ sâu lệnh để biết peg đang được hỗ trợ thực chất hay chỉ “đứng giá trên bề mặt”.
5. Lịch sử depeg trước đây ra sao?
Một stablecoin từng rung lắc nhiều lần sẽ cho thấy các điểm yếu mà người mới dễ bỏ qua.
Nếu buộc phải trả lời câu hỏi nên đổi sang stablecoin nào khi depeg, thì không có đáp án chung cho mọi người. Cách đúng là chuyển sang stablecoin có cấu trúc minh bạch hơn, thanh khoản sâu hơn và khả năng redeem rõ ràng hơn trong đúng bối cảnh bạn đang giao dịch. Nói cách khác, đừng đổi vì tin đồn; hãy đổi vì bạn hiểu rõ token đích an toàn hơn ở tiêu chí nào.
Bài học lớn nhất từ các case depeg là quản trị rủi ro hay tối ưu lợi suất?
Quản trị rủi ro thắng về bảo toàn vốn, còn tối ưu lợi suất chỉ có ý nghĩa khi cấu trúc peg đủ bền; vì vậy bài học lớn nhất từ các case depeg là ưu tiên sống sót trước, kiếm thêm sau.
Tuy nhiên, đây không chỉ là một khẩu hiệu phòng thủ. Nó là kết luận được trả giá bằng những đợt sụp đổ thật. UST từng thu hút dòng tiền nhờ lợi suất hấp dẫn, nhưng chính lợi suất cao lại góp phần tạo cảm giác an toàn giả. Khi áp lực thoát vốn xuất hiện, lợi suất không cứu được peg; ngược lại, nó khiến dòng tiền đầu cơ rút nhanh hơn.
Trong khi đó, case USDC nhắc nhà đầu tư rằng ngay cả token có vị thế lớn cũng có thể bị thử thách nếu thị trường nghi ngờ khả năng tiếp cận dự trữ. Điều này dẫn đến một nguyên tắc sống còn: lợi suất luôn là phần thưởng đi kèm rủi ro ẩn, còn thanh khoản và khả năng redeem mới là tuyến phòng thủ đầu tiên khi khủng hoảng nổ ra.
Vì vậy, nếu đứng trước lựa chọn giữa một stablecoin cho lợi nhuận hấp dẫn hơn và một stablecoin có cấu trúc rõ ràng hơn, nhà đầu tư thận trọng nên ưu tiên vế sau. Trong crypto, mất 10% lợi suất cơ hội thường ít đau hơn mất phần lớn vốn vì sập peg.
Làm sao nhận biết sớm một đợt depeg là biến động tạm thời hay dấu hiệu sụp đổ cấu trúc?
Có 4 tín hiệu quan trọng để nhận biết sớm một đợt depeg là tạm thời hay là dấu hiệu sụp đổ cấu trúc: thời gian hồi peg, khả năng redeem, chất lượng thanh khoản và mức độ minh bạch của bên phát hành.
Sau khi hiểu bản chất các case lớn, nhà đầu tư cần tiến thêm một bước: phân biệt đâu là rung lắc ngắn hạn và đâu là tín hiệu nên hành động ngay. Đây chính là phần mở rộng ngữ nghĩa quan trọng vì thị trường hiếm khi thông báo trước rằng một cú trượt peg sẽ dừng ở mức nào.
Depeg ngắn hạn có khác gì với mất peg kéo dài?
Có, depeg ngắn hạn khác mất peg kéo dài ở 3 điểm: tốc độ hồi phục, mức độ niềm tin còn lại và khả năng cơ chế quy đổi hoạt động bình thường.
Cụ thể hơn, depeg ngắn hạn thường có các đặc điểm:
- Giá lệch khỏi 1 USD nhưng hồi nhanh khi arbitrage vào cuộc.
- Tổ chức phát hành hoặc hệ thống redeem vẫn hoạt động.
- Thanh khoản không biến mất hoàn toàn.
- Thị trường có hoảng loạn, nhưng chưa xuất hiện cảm giác “mô hình đã chết”.
Ngược lại, mất peg kéo dài thường đi kèm:
- Giá không hồi hoặc hồi rất yếu sau nhiều nỗ lực.
- Người dùng không còn tin vào khả năng quy đổi.
- Tài sản hỗ trợ peg bị nghi ngờ nghiêm trọng hoặc cơ chế cứu peg tạo phản tác dụng.
- Khối lượng bán tháo áp đảo bên mua trong thời gian dài.
Đây là lý do nhà đầu tư không thể chỉ nhìn một mốc giá. Một đồng giảm về 0,97 USD rồi nhanh chóng phục hồi khi redeem và arbitrage còn hoạt động là một câu chuyện. Nhưng một đồng rơi liên tục trong lúc niềm tin cạn dần lại là câu chuyện hoàn toàn khác.
Những tín hiệu on-chain và off-chain nào có thể báo trước rủi ro depeg?
Có 4 nhóm tín hiệu báo trước rủi ro depeg: dòng rút thanh khoản bất thường, spread mở rộng, tin xấu về dự trữ/lưu ký và hành vi né rủi ro lan rộng trên thị trường.
Để theo dõi peg ở đâu cho hiệu quả, nhà đầu tư nên quan sát đồng thời cả dữ liệu on-chain lẫn off-chain.
Tín hiệu on-chain
- Pool thanh khoản trên DEX lệch mạnh về một phía.
- Khối lượng swap tăng đột biến theo hướng bán stablecoin.
- Lượng token bị rút khỏi giao thức lending hoặc pool thanh khoản tăng nhanh.
- Tài sản thế chấp liên quan bị thanh lý hàng loạt.
Tín hiệu off-chain
- Spread giữa các sàn mở rộng.
- Độ sâu sổ lệnh mỏng bất thường.
- Có tin xấu về ngân hàng lưu ký, kiểm toán, pháp lý hoặc tài sản dự trữ.
- Bên phát hành chậm phản hồi hoặc phản hồi mơ hồ.
Nhà đầu tư chuyên nghiệp thường không chờ đến lúc stablecoin lệch sâu mới phản ứng. Họ để ý các biến số “ngoại vi” trước: ai đang bán, thanh khoản đang rút ở đâu, có đang xuất hiện chênh lệch lớn giữa CEX và DEX không, và cơ chế redeem có bị nghẽn hay không.
Vì sao stablecoin có thể còn peg nhưng vẫn không thật sự an toàn?
Có, stablecoin vẫn có thể còn peg nhưng chưa thật sự an toàn vì peg chỉ phản ánh giá hiện tại, còn an toàn phụ thuộc vào dự trữ, thanh khoản, đối tác lưu ký và sức chịu đựng khi bị rút vốn hàng loạt.
Đây là điểm nhiều người bỏ qua nhất. Một stablecoin đứng vững ở mức 1 USD chưa chắc vì nó khỏe; đôi khi chỉ vì thị trường chưa kiểm tra nó đủ mạnh. Nói cách khác, peg là biểu hiện bề mặt của niềm tin hiện tại, không phải giấy chứng nhận chắc chắn cho chất lượng cấu trúc.
Một stablecoin có thể đang:
- Phụ thuộc quá nhiều vào một đối tác lưu ký;
- Giữ phần lớn tài sản ở cấu trúc mà nhà đầu tư nhỏ lẻ khó kiểm chứng;
- Có thanh khoản tốt trong ngày thường nhưng dễ rơi vào slippage lớn khi panic;
- Sống nhờ tâm lý đám đông tin rằng “nó vẫn ổn”.
Bài học ở đây là đừng chờ depeg mới bắt đầu phân tích. Việc đánh giá an toàn phải diễn ra trước khi khủng hoảng đến.
Nhà đầu tư nên phản ứng thế nào trong 24 giờ đầu khi xuất hiện nghi vấn depeg?
Phản ứng hiệu quả nhất gồm 4 bước: xác minh thông tin, kiểm tra thanh khoản và redeem, giảm rủi ro tập trung và tránh hành động theo tin đồn.
Cụ thể, trong 24 giờ đầu tiên, nhà đầu tư nên làm theo trình tự sau:
- Xác minh nguồn tin gốc
Đừng hành động chỉ vì bài đăng lan truyền trên mạng xã hội. Hãy kiểm tra thông báo từ bên phát hành, dữ liệu sàn, và các nguồn tài chính uy tín. - Quan sát peg trên nhiều điểm
Theo dõi peg ở đâu? Hãy xem cùng lúc giá trên sàn lớn, DEX, spread và độ sâu lệnh. Một mức giá đơn lẻ không đủ để kết luận. - Đánh giá mức độ tập trung danh mục
Nếu toàn bộ vốn chờ đang ở một stablecoin duy nhất, đó là lúc cần nghĩ đến phân tán rủi ro thay vì cố “đoán đáy”. - Ưu tiên thanh khoản hơn tối ưu giá
Trong khủng hoảng, chậm vài phút có thể đắt hơn vài điểm basis. Mục tiêu đầu tiên là rời vùng rủi ro một cách có kỷ luật, không phải săn mức chuyển đổi đẹp nhất.
Với người mới, câu hỏi nên đổi sang stablecoin nào khi depeg cần được xử lý bằng nguyên tắc hơn là cảm xúc: chọn phương án có thanh khoản sâu hơn, minh bạch dự trữ hơn, và phù hợp nơi bạn đang dùng vốn, thay vì chạy theo token đang được đồn là “trú ẩn”.
Tóm lại, các case depeg nổi tiếng đã dạy thị trường một bài học rất đắt: stablecoin không phải là khái niệm đồng nhất. Có loại chỉ rung lắc tạm thời, có loại sụp đổ cấu trúc; có loại chịu rủi ro thiết kế, có loại chịu rủi ro lưu ký; có loại phù hợp để giao dịch ngắn hạn, có loại cần được soi rất kỹ trước khi nắm giữ lớn. Với nhà đầu tư, lợi thế không đến từ việc đoán đúng mọi cú depeg, mà đến từ việc hiểu rõ cơ chế, nhận ra tín hiệu sớm và luôn có phương án bảo toàn vốn trước khi thị trường buộc bạn phải phản ứng.



- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN