- Home
- vesting là gì
- Giải thích Cliff và Vesting Schedule là gì trong Crypto cho nhà đầu tư: Cách khóa token và mở khóa theo lịch
 Nguyễn Đức Minh 25/03/2026
Giải thích Cliff và Vesting Schedule là gì trong Crypto cho nhà đầu tư: Cách khóa token và mở khóa theo lịch
Cliff và vesting schedule là hai khái niệm cốt lõi trong tokenomics, dùng để mô tả cách một dự án khóa token trong một khoảng thời gian nhất định rồi mở khóa dần theo lịch đã định. Với nhà đầu tư crypto, hiểu đúng hai cơ chế này không chỉ giúp trả lời câu hỏi “cliff và vesting schedule là gì”, mà còn giúp đọc đúng cấu trúc phân phối token, đánh giá rủi ro cung lưu hành và tránh bị cuốn theo mức giá bề mặt.
Để nhìn đầy đủ hơn, bạn cần đặt cliff và vesting schedule vào đúng bối cảnh vận hành của một token. Một token có thể được phân bổ cho team, quỹ đầu tư, advisor, cộng đồng hoặc treasury ngay từ đầu, nhưng không phải tất cả lượng token đó đều được phép lưu hành ngay lập tức. Chính vì vậy, vesting là gì không nên chỉ hiểu như “mở khóa theo thời gian”, mà phải hiểu như một cơ chế kiểm soát nguồn cung, giảm áp lực xả và điều tiết kỳ vọng thị trường.
Bên cạnh lớp nghĩa định nghĩa, cliff và vesting schedule còn ảnh hưởng trực tiếp đến quyết định đầu tư. Đây là lý do nhiều nhà đầu tư quan tâm vì sao vesting ảnh hưởng giá, đặc biệt trong các giai đoạn sắp có đợt unlock lớn. Một lịch mở khóa dồn dập có thể làm tăng nguồn cung lưu hành nhanh hơn nhu cầu thị trường, trong khi một lịch vesting hợp lý thường giúp dự án ổn định hơn về tâm lý lẫn cấu trúc cung.
Sau đây, bài viết sẽ đi từ phần khái niệm, cơ chế vận hành, tác động đến giá và quyết định đầu tư, rồi chuyển sang cách đọc vesting schedule đúng chuẩn. Từ đó, bạn có thể xây dựng cho mình một checklist phân tích vesting trước khi mua token thay vì chỉ nhìn vào narrative, FDV hoặc biến động giá ngắn hạn.
Cliff và Vesting Schedule trong Crypto là gì?
Cliff là giai đoạn khóa token hoàn toàn, còn vesting schedule là lịch mở khóa token theo từng mốc thời gian hoặc theo cơ chế đã được thiết kế từ trước trong tokenomics.
Để hiểu rõ hơn về cliff và vesting schedule trong crypto là gì, cần tách hai lớp nghĩa thường bị người mới gộp chung. Cliff không phải là toàn bộ cơ chế vesting, mà chỉ là một phần trong vesting schedule. Còn vesting schedule không phải một sự kiện đơn lẻ, mà là bản kế hoạch phân phối token theo thời gian. Nói cách khác, cliff là “đoạn chờ chưa được nhận token”, còn vesting schedule là “toàn bộ lộ trình token được mở dần”.
Trong thực tế, một dự án có thể công bố rằng team nắm 20% tổng cung, private investors nắm 15%, advisor nắm 3%, cộng đồng nắm 10% và phần còn lại dành cho ecosystem, liquidity, treasury. Tuy nhiên, điều đó không có nghĩa các nhóm này được bán ngay toàn bộ lượng token được phân bổ. Dự án thường áp dụng cliff để khóa hoàn toàn trong vài tháng hoặc một năm đầu, sau đó mới cho vesting dần theo tháng, quý hoặc theo cột mốc cụ thể.
Cliff có phải là giai đoạn token bị khóa hoàn toàn không?
Có, cliff là giai đoạn token bị khóa hoàn toàn trong một khoảng thời gian xác định, và trong thời gian đó người nhận phân bổ chưa thể bán hoặc chuyển lượng token đã được phân bổ trên giấy tờ.
Cụ thể, cliff thường xuất hiện ở các nhóm có nguy cơ tạo áp lực bán sớm như team sáng lập, advisor, seed investors hoặc private investors. Khi dự án quy định cliff 12 tháng cho team, điều đó có nghĩa trong 12 tháng đầu, lượng token phân bổ cho team chưa được mở khóa. Sau khi cliff kết thúc, token mới bắt đầu đi vào giai đoạn vesting.
Điểm quan trọng ở đây là cliff giúp dự án chứng minh cam kết dài hạn. Nếu không có cliff, đội ngũ hoặc nhà đầu tư sớm có thể nhận token quá nhanh, dẫn đến nghi ngờ rằng họ có thể bán ra khi token vừa lên sàn. Vì vậy, cliff là một công cụ thiết kế niềm tin, chứ không chỉ là một dòng thông số kỹ thuật.
Tuy nhiên, cliff dài không đồng nghĩa với an toàn tuyệt đối. Nếu sau cliff là một đợt mở khóa quá lớn trong một lần, áp lực bán vẫn có thể rất mạnh. Nhà đầu tư cần đọc cliff cùng với tỷ lệ unlock sau cliff, thay vì chỉ nhìn số tháng bị khóa.
Vesting Schedule là gì và có phải là lịch mở khóa token theo từng giai đoạn không?
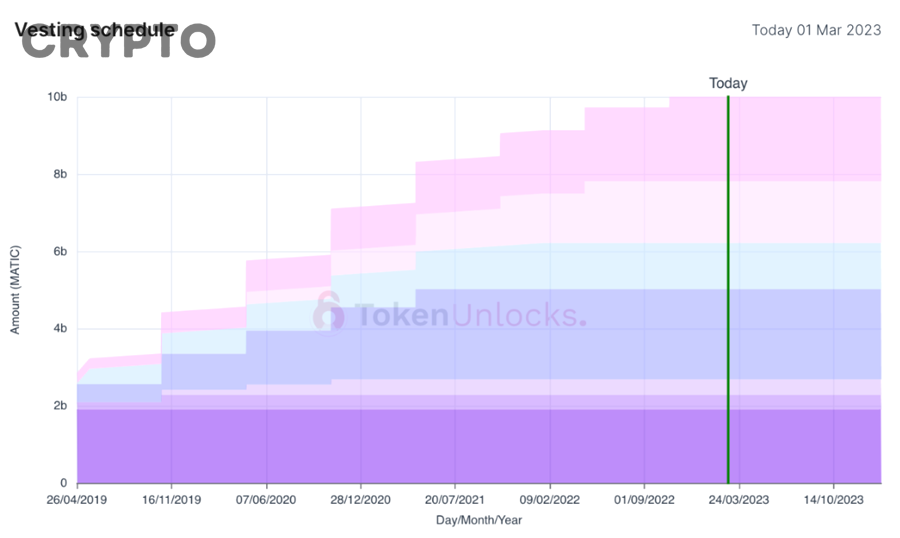
Có, vesting schedule là lịch mở khóa token theo từng giai đoạn hoặc từng nguyên tắc đã được xác định trước, nhằm đưa token vào lưu hành theo nhịp độ kiểm soát được.
Cụ thể hơn, vesting schedule thường gồm các thành phần: thời gian cliff, tổng thời gian vesting, tần suất mở khóa, tỷ lệ mở khóa mỗi kỳ và nhóm nhận token. Ví dụ, một lịch vesting có thể ghi: “12 tháng cliff, sau đó vesting tuyến tính trong 24 tháng”. Câu đó có nghĩa là 12 tháng đầu không có token nào được mở, rồi từ tháng 13 đến tháng 36 token sẽ được giải phóng dần từng tháng.
Khi người dùng hỏi vesting là gì, câu trả lời đầy đủ không nên dừng ở định nghĩa “mở khóa theo thời gian”. Bản chất sâu hơn của vesting là công cụ quản trị nguồn cung lưu hành và hành vi thị trường. Nó quyết định khi nào token thật sự có thể tạo áp lực bán, khi nào nguồn cung bắt đầu tăng và tốc độ tăng đó diễn ra chậm hay nhanh.
Trong crypto, khái niệm này đặc biệt quan trọng vì giá token chịu tác động rất mạnh từ kỳ vọng tương lai. Một token có circulating supply thấp nhưng lượng token chưa unlock rất lớn có thể trông hấp dẫn ở hiện tại, nhưng lại tiềm ẩn rủi ro pha loãng mạnh về sau. Vì vậy, vesting schedule là một phần không thể thiếu khi đọc tokenomics.
Để dễ hình dung, bạn có thể xem vesting schedule như lịch trả dần “quyền bán” ra thị trường. Token có thể đã được phân bổ, nhưng chỉ khi unlock thì mới có khả năng trở thành nguồn cung bán thực tế.
Cliff và Vesting Schedule hoạt động như thế nào trong tokenomics?
Cliff và vesting schedule hoạt động theo chuỗi 4 bước chính: phân bổ token, khóa token theo cliff, mở khóa dần theo vesting, rồi đưa token vào lưu hành qua các đợt unlock.

Để hiểu rõ cơ chế hoạt động này, cần nhìn tokenomics như một hệ thống phân phối có kiểm soát. Dự án không chỉ quyết định “ai nhận token”, mà còn quyết định “khi nào nhận được quyền sử dụng token đó”. Chính sự kết hợp giữa phân bổ và lịch mở khóa mới quyết định mức độ bền vững của cấu trúc cung.
Một cách đơn giản, tokenomics trả lời ba câu hỏi: ai nhận token, nhận bao nhiêu, và nhận vào thời điểm nào. Cliff và vesting schedule chính là phần trả lời cho câu hỏi thứ ba. Đây cũng là lý do chúng có vai trò lớn hơn vẻ ngoài của một thuật ngữ kỹ thuật.
Token thường được phân bổ cho những nhóm nào trong vesting schedule?
Có 6 nhóm phân bổ token phổ biến trong vesting schedule: team, advisor, nhà đầu tư sớm, cộng đồng, hệ sinh thái và treasury, dựa trên tiêu chí vai trò của từng nhóm trong quá trình phát triển dự án.
Cụ thể, mỗi nhóm thường có logic vesting khác nhau:
- Team sáng lập và nhân sự cốt lõi: thường có cliff dài và vesting dài để thể hiện cam kết đồng hành.
- Advisor: thường có cliff ngắn hơn team nhưng vẫn cần lịch mở khóa rõ ràng.
- Seed/Private investors: có thể được ưu đãi về giá mua, nên lịch vesting cần đủ chặt để tránh xả sớm.
- Community/Airdrop: đôi khi mở khóa nhanh hơn để tạo thanh khoản và thu hút người dùng.
- Ecosystem/Rewards: mở khóa theo nhu cầu tăng trưởng hệ sinh thái.
- Treasury/Foundation: thường giữ cho chiến lược dài hạn, marketing, mở rộng sản phẩm.
Khi phân tích một dự án, bạn không nên chỉ nhìn tổng tỷ lệ phân bổ. Hai dự án đều cho team 20% tổng cung, nhưng nếu một bên cliff 18 tháng và vesting 36 tháng, còn bên kia cliff 3 tháng rồi mở khóa mạnh trong 9 tháng, rủi ro thị trường là rất khác nhau.
Đây cũng là điểm cần lưu ý khi so sánh vesting trong IDO/IEO/ICO khác nhau. Một số mô hình phát hành token ở giai đoạn đầu cho cộng đồng nhỏ lẻ có thể mở khóa một phần sớm để tạo trải nghiệm giao dịch, trong khi phần dành cho quỹ hoặc team lại có vesting chặt hơn. Bởi vậy, muốn hiểu đúng sự khác nhau, cần so sánh theo nhóm phân bổ chứ không chỉ theo tên gọi hình thức phát hành.
Sau cliff thì token được mở khóa theo những cách phổ biến nào?
Có 4 cách mở khóa token phổ biến sau cliff: linear vesting, monthly vesting, quarterly vesting và milestone-based vesting, dựa trên tiêu chí nhịp độ và điều kiện phân phối.
Cụ thể hơn, các dạng phổ biến gồm:
- Linear vesting: token mở đều theo thời gian, thường mỗi ngày hoặc mỗi tháng một phần bằng nhau.
- Monthly vesting: mở khóa định kỳ theo tháng, phổ biến nhất trong tài liệu tokenomics.
- Quarterly vesting: mở theo quý, tạo các mốc tăng cung rõ hơn.
- Milestone-based vesting: mở khóa khi dự án đạt một cột mốc sản phẩm, người dùng hoặc doanh thu.
Trong đó, linear vesting thường được xem là dễ chịu hơn với thị trường, vì nguồn cung tăng dần và liên tục thay vì dồn vào một vài ngày. Ngược lại, quarterly vesting hoặc unlock theo từng cục lớn có thể gây biến động mạnh nếu thị trường thanh khoản yếu.
Để hỗ trợ bạn hình dung các dạng mở khóa phổ biến, bảng dưới đây tóm tắt bản chất và tác động chính của từng kiểu vesting:
| Kiểu vesting | Cách mở khóa | Ưu điểm | Rủi ro chính |
|---|---|---|---|
| Linear vesting | Mở dần đều theo thời gian | Giảm sốc cung | Pha loãng đều, kéo dài |
| Monthly vesting | Mở theo từng tháng | Dễ theo dõi | Tạo áp lực vào ngày gần unlock |
| Quarterly vesting | Mở theo quý | Đơn giản về quản trị | Dễ tạo biến động mạnh theo đợt |
| Milestone-based | Mở theo cột mốc | Gắn lợi ích với hiệu quả phát triển | Khó đánh giá trước, dễ thiếu minh bạch |
Điều cần nhớ là nhà đầu tư không chỉ quan tâm token có vesting hay không, mà còn phải hiểu vesting được thiết kế theo kiểu nào. Cùng là “có vesting”, nhưng mức độ thân thiện với thị trường có thể khác nhau rất xa.
Cliff và vesting schedule có giống token unlock không?
Không, cliff là giai đoạn khóa, vesting schedule là lộ trình mở khóa, còn token unlock là thời điểm token thật sự được giải phóng để có thể lưu hành hoặc bán ra thị trường.
Để hiểu rõ hơn, hãy xem ba khái niệm này như ba lớp trong cùng một hệ thống. Cliff là phần “đứng yên”, vesting schedule là phần “kế hoạch”, còn token unlock là phần “sự kiện xảy ra”. Nếu không phân biệt ba lớp này, người đọc rất dễ nhầm giữa tài liệu tokenomics và dữ liệu cung lưu hành thực tế.
Ví dụ, một dự án có thể công bố vesting schedule từ ngày TGE, nhưng token chỉ unlock đáng kể sau khi cliff kết thúc. Cũng có những trường hợp token đã có kế hoạch vesting, nhưng một số phần dành cho liquidity hoặc market making lại unlock ngay từ đầu để phục vụ giao dịch. Vì vậy, không phải mọi phần trong tokenomics đều đi qua cùng một lịch vesting.
Sự khác nhau này rất quan trọng khi bạn theo dõi các trang lịch unlock. Một số nền tảng hiển thị “unlock sắp tới”, nhưng nếu không đọc kỹ allocation thuộc nhóm nào, bạn có thể hiểu sai áp lực bán. Một đợt unlock của ecosystem fund chưa chắc có áp lực bán giống một đợt unlock của private investors.
Cliff và Vesting Schedule có ảnh hưởng đến giá token và quyết định đầu tư không?
Có, cliff và vesting schedule ảnh hưởng đến giá token và quyết định đầu tư vì chúng quyết định tốc độ tăng nguồn cung lưu hành, ảnh hưởng đến áp lực bán, kỳ vọng thị trường và mức độ pha loãng trong tương lai.
Để hiểu vì sao vesting ảnh hưởng giá, cần quay lại nguyên lý cơ bản của thị trường: giá phản ánh quan hệ giữa cung và cầu trong từng thời điểm. Nếu cầu không tăng tương ứng trong khi một lượng token lớn sắp được mở khóa, thị trường sẽ có lý do để điều chỉnh kỳ vọng xuống. Ngay cả trước ngày unlock, tâm lý phòng thủ của nhà đầu tư cũng có thể khiến giá giảm trước.
Tuy nhiên, tác động của vesting lên giá không phải lúc nào cũng giống nhau. Một lịch mở khóa được xem là rủi ro hay lành mạnh còn phụ thuộc vào thanh khoản, quy mô vốn hóa, tỷ lệ lượng unlock so với circulating supply hiện tại, đối tượng nhận token và bối cảnh thị trường.
Lịch mở khóa token lớn có làm tăng áp lực bán không?
Có, lịch mở khóa token lớn thường làm tăng áp lực bán vì nguồn cung có thể vào lưu hành nhanh hơn nhu cầu thị trường, đồng thời tạo ra tâm lý phòng thủ trước đợt unlock.
Cụ thể, áp lực bán có xu hướng mạnh hơn khi xuất hiện đồng thời ba yếu tố:
- Tỷ lệ unlock lớn so với circulating supply hiện tại.
- Nhóm nhận token có động lực chốt lời cao, như private investors mua giá thấp.
- Thanh khoản thị trường yếu, khó hấp thụ lượng cung mới.
Ngược lại, không phải mọi đợt unlock lớn đều dẫn đến sụt giá mạnh. Nếu token có nhu cầu thực tế, cộng đồng mạnh, thanh khoản dày và phần unlock chủ yếu dành cho ecosystem hoặc staking rewards, tác động có thể được hấp thụ tốt hơn. Vì vậy, câu trả lời đúng không phải là “unlock lớn luôn xấu”, mà là “unlock lớn thường làm tăng rủi ro và cần phân tích sâu”.
Đây là điểm mà nhiều nhà đầu tư mới bỏ sót. Họ nhìn vào giá giảm rồi quy toàn bộ cho dự án yếu, trong khi bản chất có thể chỉ là thị trường đang phản ứng với lịch mở khóa sắp tới. Ngược lại, cũng có dự án narrative mạnh che khuất rủi ro vesting trong ngắn hạn, khiến nhiều người mua vào đúng trước giai đoạn cung tăng nhanh.
Cliff dài và vesting dài có luôn tốt hơn cho nhà đầu tư không?
Không, cliff dài và vesting dài không phải lúc nào cũng tốt hơn, vì lợi ích của chúng còn phụ thuộc vào cấu trúc phân bổ, tỷ lệ mở khóa sau cliff và chất lượng thực tế của dự án.
Cụ thể hơn, cliff dài có lợi ở chỗ giúp giảm rủi ro xả sớm và tăng niềm tin vào cam kết của đội ngũ. Vesting dài cũng giúp nguồn cung đi vào thị trường chậm hơn, giảm sốc cung và tạo không gian cho dự án xây dựng sản phẩm. Nhưng nếu cliff quá dài trong khi định giá ban đầu quá cao, thị trường vẫn có thể phản ứng tiêu cực vì lo ngại pha loãng tương lai.
Ngoài ra, một cliff dài nhưng sau đó mở khóa theo kiểu “front-loaded” vẫn có thể rất rủi ro. Ví dụ, 12 tháng đầu khóa hoàn toàn, nhưng tháng thứ 13 mở một lượng rất lớn cho private round thì áp lực bán có thể cực mạnh. Trong trường hợp này, “dài” chỉ là lớp vỏ tâm lý, còn bản chất cấu trúc vẫn gây rủi ro.
Nhà đầu tư nên xem cliff dài và vesting dài là tín hiệu cần phân tích tiếp, không phải kết luận cuối cùng. Điều đáng giá không phải thời gian dài hay ngắn tuyệt đối, mà là cách thời gian đó phân bổ rủi ro cung theo từng giai đoạn.
Nhà đầu tư nên đọc lịch vesting theo những tiêu chí nào để giảm rủi ro?
Có 5 tiêu chí chính để đọc lịch vesting nhằm giảm rủi ro: tỷ lệ unlock sắp tới, nhóm nhận token, thời điểm cliff kết thúc, tốc độ mở khóa và tương quan với circulating supply hiện tại.
Để hiểu rõ hơn, bạn có thể áp dụng checklist phân tích vesting trước khi mua token theo thứ tự sau:
- Tỷ lệ unlock gần nhất là bao nhiêu phần trăm circulating supply?
Nếu tỷ lệ này lớn, thị trường cần lực cầu mạnh để hấp thụ. - Nhóm nào nhận token trong đợt unlock?
Team, advisor, private investors hay ecosystem fund sẽ có hành vi khác nhau. - Cliff kết thúc khi nào?
Đây là mốc thời gian cực quan trọng vì sau cliff thường xuất hiện thay đổi lớn về cung. - Unlock theo kiểu nào?
Linear, monthly hay unlock từng cục sẽ cho rủi ro khác nhau. - FDV hiện tại có quá xa so với giá trị sử dụng thực tế không?
Nếu FDV cao nhưng lượng unlock tương lai lớn, rủi ro pha loãng sẽ rõ hơn. - Lịch vesting còn kéo dài bao lâu?
Một token vừa mới list nhưng còn nhiều năm vesting phía trước cần được đánh giá cẩn thận. - Dự án có doanh thu, sản phẩm hoặc lực hút người dùng đủ mạnh để hấp thụ cung mới không?
Đây là phần liên kết giữa tokenomics và business reality.
Một cách thực tế, thay vì hỏi “token này có tiềm năng không”, bạn nên hỏi “trong 3, 6 và 12 tháng tới, cung của token này thay đổi như thế nào, và ai là người nhận lượng cung đó?”. Chính câu hỏi này mới gắn trực tiếp với rủi ro đầu tư.
Làm thế nào để đọc đúng một vesting schedule trong crypto?
Đọc đúng vesting schedule cần 4 bước chính: xác định nhóm phân bổ, kiểm tra cliff, đo tốc độ unlock và so sánh lượng mở khóa với cung lưu hành hiện tại để đánh giá rủi ro thực tế.
Để bắt đầu, bạn không nên chỉ nhìn một con số như “team 20%” hay “private sale 15%”. Một vesting schedule phải được đọc như một cấu trúc thời gian, trong đó yếu tố quan trọng nhất là thời điểm và tốc độ token đi vào lưu hành. Khi ghép dữ liệu allocation với timeline unlock, bạn mới có bức tranh đúng về rủi ro.
Có thể đọc vesting schedule qua những thành phần nào trong tokenomics?
Có 6 thành phần chính để đọc vesting schedule trong tokenomics: total supply, initial circulating supply, cliff period, vesting duration, unlock frequency và allocation by category.
Cụ thể, bạn nên đọc theo trình tự sau:
- Total Supply
Đây là tổng cung tối đa hoặc tổng cung thiết kế của token. - Initial Circulating Supply
Đây là lượng token thực sự lưu hành ở thời điểm đầu. Nếu con số này quá thấp so với total supply, cần đặc biệt chú ý đến các đợt unlock sau đó. - Allocation by Category
Xem mỗi nhóm nhận bao nhiêu phần trăm tổng cung. - Cliff Period
Kiểm tra nhóm nào bị khóa hoàn toàn trong bao lâu. - Vesting Duration
Sau cliff, token mở dần trong mấy tháng hoặc mấy năm. - Unlock Frequency
Token mở theo ngày, tháng, quý hay theo cột mốc.
Đây là phần rất quan trọng vì nhiều nhà đầu tư chỉ đọc marketing deck hoặc bài giới thiệu ngắn, mà không mở phần tokenomics chi tiết. Hệ quả là họ biết dự án “hot”, nhưng không biết bao giờ áp lực cung bắt đầu tăng mạnh.
Trong bối cảnh phát hành token, vesting trong IDO/IEO/ICO khác nhau chủ yếu ở cách dự án phân phối quyền mua, mức giá cho từng vòng và logic mở khóa cho từng nhóm tham gia. Có dự án cho người mua công khai nhận một phần token ở TGE và vesting phần còn lại trong vài tháng; có dự án lại ưu tiên khóa chặt phần nhà đầu tư sớm nhưng mở nhanh phần cộng đồng để tăng thanh khoản. Vì vậy, khi so sánh IDO, IEO hay ICO, bạn nên đọc tokenomics theo cấu trúc phân bổ và lịch unlock thực tế thay vì theo nhãn gọi của hình thức huy động.
Làm sao phân biệt lịch vesting lành mạnh với lịch unlock có rủi ro cao?
Có thể phân biệt bằng 4 dấu hiệu chính: độ dốc tăng cung, mức độ tập trung token vào nhóm dễ chốt lời, nhịp unlock có dồn cục hay không và mức chênh giữa circulating supply với total supply.
Để hiểu rõ hơn, lịch vesting lành mạnh thường có các đặc điểm sau:
- Cliff đủ dài cho team và nhà đầu tư sớm.
- Token mở dần thay vì mở thành cục lớn.
- Tỷ lệ unlock từng kỳ không quá lớn so với thanh khoản thị trường.
- Cấu trúc phân bổ cân bằng giữa phát triển dài hạn và nhu cầu lưu hành ngắn hạn.
Ngược lại, lịch unlock có rủi ro cao thường mang các tín hiệu như:
- Initial circulating supply quá thấp để tạo cảm giác khan hiếm.
- Lượng token chưa unlock quá lớn so với phần đang lưu hành.
- Unlock mạnh cho private rounds trong thời gian ngắn.
- FDV cao nhưng sản phẩm và doanh thu chưa đủ vững.
Đây cũng là lý do nhiều token trông rất mạnh trong giai đoạn đầu nhưng sau đó suy yếu kéo dài. Giá ban đầu được hỗ trợ bởi cung lưu hành thấp, nhưng khi lịch vesting bắt đầu tăng tốc, thị trường phải hấp thụ lượng cung mới liên tục. Nếu dự án không tạo ra được lực cầu tương ứng, áp lực pha loãng sẽ ngày càng rõ.
Nói ngắn gọn, lịch vesting lành mạnh là lịch giúp tăng cung có kiểm soát, còn lịch unlock rủi ro là lịch biến nguồn cung tương lai thành áp lực bán hiện tại.
Những dấu hiệu nào cho thấy cliff và vesting schedule có thể tạo rủi ro cho nhà đầu tư?
Có 4 dấu hiệu lớn cho thấy cliff và vesting schedule có thể tạo rủi ro: lượng unlock dồn dập, cliff ngắn đi kèm tỷ lệ mở khóa cao, circulating supply ban đầu thấp bất thường và sự tập trung phân bổ vào nhóm có động lực chốt lời.
Bên cạnh việc hiểu định nghĩa, nhà đầu tư còn cần đọc được lớp ngữ nghĩa vi mô của tokenomics. Tức là không chỉ biết lịch vesting tồn tại, mà phải biết lịch đó đang gửi tín hiệu gì về cấu trúc thị trường tương lai. Đây là phần chuyển từ “hiểu khái niệm” sang “đọc rủi ro đầu tư”.
Lịch unlock dồn dập có phải là tín hiệu cảnh báo áp lực xả mạnh không?
Có, lịch unlock dồn dập thường là tín hiệu cảnh báo áp lực xả mạnh vì lượng cung tăng nhanh trong thời gian ngắn khiến thị trường khó hấp thụ, đặc biệt nếu người nhận token có giá vốn thấp.
Cụ thể hơn, một lịch unlock bị xem là dồn dập khi nhiều kỳ mở khóa lớn tập trung vào một giai đoạn ngắn, chẳng hạn 3 đến 6 tháng. Khi đó, thị trường không chỉ đối diện với việc tăng cung, mà còn đối diện với tâm lý phòng thủ dây chuyền. Nhà đầu tư hiện tại có thể bán trước vì sợ người khác bán khi unlock diễn ra.
Trường hợp nguy hiểm nhất là khi lượng unlock thuộc về nhóm private investors hoặc seed investors, những người thường có giá vốn rất thấp. Với họ, chốt lời ở mặt bằng giá hiện tại vẫn có thể là lợi nhuận lớn, nên động cơ bán ra thường mạnh hơn các nhóm khác.
Cliff ngắn nhưng tỷ lệ mở khóa lớn khác gì cliff dài và mở khóa tuyến tính?
Cliff ngắn với tỷ lệ mở khóa lớn thường rủi ro hơn về biến động giá, trong khi cliff dài và mở khóa tuyến tính thường tốt hơn về kiểm soát cung và ổn định kỳ vọng thị trường.
Cụ thể, cliff ngắn khiến token bắt đầu vào lưu hành sớm. Nếu ngay sau đó lượng mở khóa lớn, thị trường sẽ chịu cú sốc cung trong khi dự án chưa có nhiều thời gian xây sản phẩm hoặc tạo lực cầu. Ngược lại, cliff dài giúp kéo lùi áp lực cung, còn mở khóa tuyến tính giúp phân tán áp lực đó theo thời gian.
Tuy nhiên, như đã phân tích ở phần trên, cliff dài chỉ tốt khi được kết hợp với nhịp vesting hợp lý. Nếu cliff dài nhưng sau đó unlock từng cục lớn, dự án vẫn có thể gây sốc cung. Vì vậy, so sánh đúng phải là so sánh cả hai thành phần: thời gian chờ và cơ chế mở sau thời gian chờ.
Vì sao một token có thể trông hấp dẫn khi cung lưu hành thấp nhưng vẫn tiềm ẩn rủi ro vesting?
Một token có thể trông hấp dẫn khi cung lưu hành thấp vì giá dễ được hỗ trợ trong ngắn hạn, nhưng vẫn tiềm ẩn rủi ro vesting nếu phần lớn tổng cung chưa unlock và sẽ vào thị trường trong tương lai.
Đây là bẫy phổ biến trong crypto. Nhà đầu tư nhìn thấy market cap hiện tại chưa quá lớn, giá tăng nhanh, cung lưu hành thấp nên nghĩ rằng token còn nhiều dư địa. Nhưng nếu FDV quá cao và lịch vesting kéo dài với nhiều đợt unlock lớn, phần hấp dẫn ở hiện tại có thể chỉ là hiệu ứng khan hiếm tạm thời.
Nói cách khác, cung lưu hành thấp là con dao hai lưỡi. Nó có thể hỗ trợ giá trong giai đoạn đầu, nhưng cũng có thể che giấu áp lực pha loãng phía sau. Chính vì thế, khi đánh giá một token, không nên chỉ hỏi “circulating supply hiện tại là bao nhiêu”, mà cần hỏi thêm “phần còn lại sẽ được unlock như thế nào”.
Nhà đầu tư mới có nên bỏ qua vesting schedule khi đánh giá token không?
Không, nhà đầu tư mới không nên bỏ qua vesting schedule vì đây là một trong những yếu tố trực tiếp nhất quyết định rủi ro cung, khả năng pha loãng và chất lượng thực tế của tokenomics.
Thực tế, nhiều người mới bước vào thị trường thường dành nhiều thời gian cho chart, narrative, listing news hoặc influencer call, nhưng lại bỏ qua cấu trúc phân phối token. Điều này khiến họ dễ mua vào ở giai đoạn thị trường đang hưng phấn, ngay trước khi các đợt unlock lớn diễn ra.
Tóm lại, vesting schedule không phải là một chi tiết phụ. Nó là phần lõi của phân tích tokenomics, đặc biệt với những ai muốn đầu tư trung hạn hoặc dài hạn. Nếu bỏ qua vesting, bạn đang bỏ qua chính nhịp tăng cung trong tương lai của tài sản mình định nắm giữ.
Một checklist phân tích vesting trước khi mua token có thể tóm gọn như sau:
- Token được phân bổ cho những nhóm nào?
- Cliff của từng nhóm kéo dài bao lâu?
- Khi cliff kết thúc, token mở theo kiểu nào?
- Đợt unlock sắp tới bằng bao nhiêu phần trăm circulating supply?
- Nhóm nhận token có động lực bán mạnh không?
- FDV hiện tại có đang quá cao so với tiến độ dự án?
- Dự án có đủ lực cầu để hấp thụ lượng cung mới không?
Khi trả lời được bảy câu hỏi này, bạn sẽ có góc nhìn thực tế hơn rất nhiều so với việc chỉ nhìn biểu đồ giá hoặc vốn hóa hiện tại.
Như vậy, cliff và vesting schedule không chỉ là hai thuật ngữ kỹ thuật trong crypto. Chúng là công cụ đọc cấu trúc cung, đo áp lực bán tương lai và kiểm tra xem định giá hiện tại có bền hay không. Với nhà đầu tư crypto, hiểu đúng hai cơ chế này là bước nền để phân tích tokenomics chặt chẽ hơn, đặc biệt khi thị trường ngày càng có nhiều token dùng cung lưu hành thấp để tạo cảm giác hấp dẫn trong ngắn hạn.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN