- Home
- blockchain trong tài chính
- Phân Biệt DeFi và Tài Chính Truyền Thống: 7 Khác Biệt Cốt Lõi Nhà Đầu Tư Cần Nắm
 Nguyễn Đức Minh 08/03/2026
Phân Biệt DeFi và Tài Chính Truyền Thống: 7 Khác Biệt Cốt Lõi Nhà Đầu Tư Cần Nắm
DeFi và tài chính truyền thống khác nhau ở điểm mấu chốt nhất: một bên loại bỏ hoàn toàn trung gian, một bên phụ thuộc hoàn toàn vào trung gian. Đây không đơn thuần là sự khác biệt về công nghệ — mà là sự khác biệt về triết lý vận hành tài chính, về quyền kiểm soát tài sản và về cách tiền di chuyển trong nền kinh tế toàn cầu.
Để hiểu rõ sự khác biệt này, trước tiên cần nắm được bản chất của hai hệ thống. Tài chính truyền thống — hay còn gọi là CeFi (Centralized Finance) — là toàn bộ hệ thống ngân hàng, tổ chức tín dụng, sàn giao dịch chứng khoán và bảo hiểm mà chúng ta đã sử dụng hàng thập kỷ qua. DeFi (Decentralized Finance) là hệ sinh thái tài chính mới xây dựng trên nền tảng blockchain, nơi các giao dịch được thực thi tự động bằng smart contract mà không cần bất kỳ tổ chức trung gian nào.
Sự đối lập giữa hai hệ thống này tạo ra ít nhất 7 điểm khác biệt có thể đo lường được, từ chi phí giao dịch, tính minh bạch, quyền tiếp cận cho đến mức độ rủi ro. Mỗi điểm khác biệt đều ảnh hưởng trực tiếp đến quyết định của nhà đầu tư.
Bên cạnh việc hiểu sự khác biệt, câu hỏi thực tế hơn mà nhiều nhà đầu tư đặt ra là: nên chọn DeFi hay CeFi, và liệu DeFi có thực sự thay thế được tài chính truyền thống trong tương lai? Hãy cùng phân tích từng khía cạnh một cách có hệ thống để tìm ra câu trả lời rõ ràng nhất.
DeFi và Tài Chính Truyền Thống (CeFi) là gì?
DeFi là hệ thống tài chính phi tập trung vận hành trên blockchain, sử dụng smart contract để thực thi giao dịch tự động — không cần ngân hàng, không cần giấy tờ, không cần bên thứ ba. CeFi là hệ thống tài chính tập trung truyền thống, nơi mọi giao dịch đều cần được xử lý và phê duyệt bởi một tổ chức trung gian có thẩm quyền.
Để hiểu rõ hơn về điểm khởi đầu của sự khác biệt này, cần nhìn vào cách mỗi hệ thống vận hành từ nền tảng.
Tài chính truyền thống (CeFi) hoạt động như thế nào?
Tài chính truyền thống là hệ thống tài chính tập trung, trong đó mọi dòng tiền đều phải đi qua ít nhất một tổ chức trung gian có thẩm quyền như ngân hàng, công ty chứng khoán hoặc tổ chức tín dụng được nhà nước cấp phép.
Cụ thể, khi bạn thực hiện một giao dịch trong CeFi — dù là chuyển khoản, vay tiền hay mua cổ phiếu — luồng xử lý diễn ra như sau: người dùng gửi yêu cầu → ngân hàng hoặc tổ chức tài chính xác minh danh tính (KYC) → kiểm tra hạn mức và điều kiện → phê duyệt và thực thi giao dịch → ghi nhận vào sổ cái nội bộ. Mỗi bước đều đòi hỏi sự can thiệp của con người hoặc hệ thống nội bộ của tổ chức đó.
Đặc điểm then chốt của CeFi là tính “custodial” — tức là bạn đang uỷ thác tài sản của mình cho tổ chức khác nắm giữ. Khi bạn gửi tiết kiệm vào ngân hàng, về mặt kỹ thuật, tiền đó không còn hoàn toàn nằm trong tay bạn nữa. Ngân hàng có thể sử dụng tiền đó để cho vay, đầu tư hoặc trong trường hợp cực đoan — phong toả tài khoản theo lệnh của cơ quan nhà nước. Hệ thống CeFi bao gồm các thành phần chính:
- Tổ chức phát hành tiền tệ: Ngân hàng trung ương, chính phủ — kiểm soát nguồn cung tiền
- Tổ chức lưu ký: Ngân hàng thương mại, quỹ — giữ tài sản thay mặt người dùng
- Sàn giao dịch tập trung (CEX): Binance, Coinbase, HOSE — khớp lệnh mua/bán
- Tổ chức cho vay: Ngân hàng, công ty tài chính — thẩm định và phân bổ tín dụng
Tài chính truyền thống chỉ hoạt động trong giờ hành chính, thường 5 ngày/tuần và theo múi giờ địa phương. Các giao dịch quốc tế qua hệ thống SWIFT có thể mất từ 1–5 ngày làm việc và tốn phí từ 20–50 USD mỗi lần chuyển.
DeFi (Tài chính phi tập trung) hoạt động như thế nào?
DeFi là hệ sinh thái tài chính vận hành trên nền tảng blockchain công khai, sử dụng smart contract — những đoạn code tự thực thi — để thay thế hoàn toàn vai trò của các tổ chức trung gian trong CeFi.
Ngược lại với CeFi, luồng giao dịch trong DeFi diễn ra hoàn toàn khác: người dùng kết nối ví (wallet) trực tiếp với giao thức DeFi → smart contract tự động kiểm tra điều kiện → thực thi giao dịch ngay lập tức → ghi nhận minh bạch trên blockchain công khai — tất cả mà không cần một con người hay tổ chức nào phê duyệt ở giữa.
Đặc điểm cốt lõi của DeFi là tính “non-custodial” — bạn là người duy nhất kiểm soát tài sản của mình thông qua private key của ví. Không ai có thể phong toả, tịch thu hay sử dụng tài sản của bạn nếu không có sự đồng ý của bạn. Trong DeFi, blockchain trong tài chính đóng vai trò là “ngân hàng trung ương phi tập trung” — nơi mọi giao dịch được ghi lại công khai, không thể sửa đổi và ai cũng có thể kiểm tra. Các giao thức DeFi phổ biến bao gồm:
- DEX (Sàn giao dịch phi tập trung): Uniswap, Curve — cho phép giao dịch token P2P
- Lending Protocol: Aave, Compound — cho vay và đi vay không cần thẩm định tín dụng
- Stablecoin Protocol: MakerDAO — phát hành stablecoin thế chấp bằng crypto
- Yield Aggregator: Yearn Finance — tự động tối ưu lợi nhuận cho người dùng
DeFi hoạt động 24/7, 365 ngày/năm, từ bất kỳ đâu trên thế giới, chỉ cần có kết nối internet và một chiếc ví crypto.
7 Khác Biệt Cốt Lõi Giữa DeFi và Tài Chính Truyền Thống
DeFi thắng về tính minh bạch và khả năng tiếp cận; CeFi tốt hơn về bảo vệ người dùng và tính ổn định; hai hệ thống có sự chênh lệch rõ rệt trên 7 tiêu chí cốt lõi mà bất kỳ nhà đầu tư nào cũng cần hiểu trước khi đưa ra quyết định.

Dưới đây là bảng so sánh tổng quan 7 tiêu chí — bao gồm trung gian, quyền kiểm soát, minh bạch, chi phí, khả năng tiếp cận, thời gian hoạt động và bảo mật — giúp nhà đầu tư có cái nhìn toàn diện trước khi đi sâu vào từng điểm:
| Tiêu chí | DeFi | Tài chính truyền thống (CeFi) |
|---|---|---|
| Trung gian | Không (Smart Contract) | Có (Ngân hàng, tổ chức tài chính) |
| Quyền kiểm soát tài sản | Người dùng (non-custodial) | Tổ chức (custodial) |
| Tính minh bạch | Công khai trên blockchain | Đóng, chỉ kiểm toán nội bộ |
| Chi phí giao dịch | Gas fee (biến động) | Phí cố định, phí ẩn |
| Khả năng tiếp cận | Không cần KYC, chỉ cần internet | Cần hồ sơ, điểm tín dụng |
| Thời gian hoạt động | 24/7/365 | Giờ hành chính, 5 ngày/tuần |
| Bảo mật người dùng | Rủi ro kỹ thuật cao | Có bảo hiểm tiền gửi |
DeFi có loại bỏ hoàn toàn trung gian tài chính không?
Có, DeFi loại bỏ trung gian tài chính theo nghĩa truyền thống — nhưng không phải loại bỏ hoàn toàn mà là thay thế trung gian con người bằng trung gian là code (smart contract). Đây là điểm mà nhiều người hiểu nhầm khi lần đầu tiếp cận DeFi.
Cụ thể hơn, trong CeFi, trung gian là tổ chức có thể ra quyết định chủ quan, thu phí tuỳ ý, từ chối phục vụ hoặc bị tấn công bởi các yếu tố con người như tham nhũng hay sai sót. Trong DeFi, “trung gian” là smart contract — một đoạn code được lập trình sẵn, thực thi tự động theo đúng các điều kiện đã định, không thể bị tác động bởi bất kỳ bên nào sau khi được triển khai lên blockchain.
Sự khác biệt này mang tính cách mạng vì nó loại bỏ rủi ro đối tác (counterparty risk) — nghĩa là bạn không cần tin tưởng rằng ngân hàng sẽ không phá sản, nhân viên sẽ không tham nhũng hay hệ thống sẽ không bị hack nội bộ. Thay vào đó, bạn chỉ cần tin tưởng vào code — và code thì có thể được kiểm tra công khai bởi bất kỳ ai.
Tuy nhiên, cần lưu ý rằng DeFi vẫn còn một số thành phần mang tính tập trung, ví dụ: oracle (nguồn cấp dữ liệu giá bên ngoài vào blockchain), giao diện người dùng của dApp, và quá trình quản trị giao thức thường tập trung vào tay các holder token lớn.
DeFi hay CeFi minh bạch hơn trong giao dịch tài chính?
DeFi minh bạch hơn tuyệt đối về mặt dữ liệu giao dịch — mọi giao dịch đều được ghi lại công khai trên blockchain và bất kỳ ai cũng có thể kiểm tra, trong khi CeFi chỉ cung cấp báo cáo tài chính định kỳ cho đối tượng hạn chế.
Tính minh bạch của blockchain trong tài chính không chỉ là lợi thế cạnh tranh — đây là cơ chế chống gian lận có hệ thống. Mỗi giao dịch trên blockchain được gán một mã hash duy nhất, có dấu thời gian chính xác và không thể bị thay đổi sau khi được xác nhận. Để kiểm tra một giao dịch DeFi, bạn chỉ cần truy cập các block explorer như Etherscan và nhập địa chỉ ví — toàn bộ lịch sử giao dịch hiện ra ngay lập tức.
Điều này đặt ra câu hỏi: blockchain giúp chống gian lận tài chính thế nào so với hệ thống CeFi? Trong CeFi, các vụ gian lận tài chính lớn nhất lịch sử — từ vụ Enron năm 2001 đến vụ sụp đổ của FTX năm 2022 — đều xảy ra bởi vì sổ sách kế toán không minh bạch và chỉ được kiểm toán bởi một nhóm người. Trong DeFi thuần tuý, loại gian lận này về lý thuyết là không thể xảy ra vì mọi giao dịch đều có thể được công chúng xác minh theo thời gian thực. Tuy nhiên, cần phân biệt: tính minh bạch của DeFi là minh bạch về giao dịch, không phải về danh tính — địa chỉ ví là ẩn danh, không gắn liền với tên thật.
Chi phí giao dịch của DeFi và tài chính truyền thống khác nhau như thế nào?
DeFi rẻ hơn đáng kể cho giao dịch quốc tế và giao dịch lớn, nhưng CeFi có chi phí thấp hơn và ổn định hơn cho các giao dịch nhỏ lẻ hàng ngày — sự khác biệt chi phí phụ thuộc nhiều vào loại và quy mô giao dịch.
Để so sánh cụ thể: chuyển 10.000 USD từ Việt Nam sang Mỹ qua ngân hàng truyền thống có thể tốn 30–50 USD phí cộng với chênh lệch tỷ giá 1–3%, tổng cộng có thể mất 100–350 USD và mất 1–3 ngày làm việc. Cùng khoản tiền đó được gửi dưới dạng USDC trên mạng Ethereum có thể chỉ tốn gas fee khoảng 5–20 USD và hoàn tất trong vài phút — hoặc nếu dùng mạng Layer 2 như Arbitrum, phí có thể dưới 1 USD.
Tuy nhiên, trong thời điểm mạng Ethereum tắc nghẽn (ví dụ: các đợt sốt NFT năm 2021), gas fee có thể tăng lên 50–200 USD cho một giao dịch đơn giản — cao hơn nhiều so với CeFi. Đây là điểm yếu mà DeFi trên Ethereum đang dần khắc phục qua các giải pháp Layer 2 như Arbitrum, Optimism và Polygon.
Ngoài ra, CeFi thường có nhiều loại phí ẩn mà người dùng không nhận ra: phí duy trì tài khoản, phí quản lý danh mục, phí rút tiền, phí chuyển đổi ngoại tệ. Trong DeFi, mọi chi phí đều được hiển thị minh bạch trước khi bạn xác nhận giao dịch.
DeFi có thực sự dễ tiếp cận hơn tài chính truyền thống không?
Có, DeFi dễ tiếp cận hơn về mặt điều kiện tham gia — không cần KYC, không cần điểm tín dụng, không cần tài khoản ngân hàng — nhưng lại khó tiếp cận hơn về mặt kỹ thuật so với CeFi.
Đây là một trong những lợi thế quan trọng nhất của DeFi đối với nhà đầu tư toàn cầu, đặc biệt là ở các quốc gia đang phát triển. Theo báo cáo của World Bank năm 2021, khoảng 1,4 tỷ người trưởng thành trên thế giới không có tài khoản ngân hàng — và phần lớn trong số họ không phải vì không muốn, mà vì không đủ điều kiện theo yêu cầu của ngân hàng truyền thống (thiếu giấy tờ tuỳ thân, địa chỉ cư trú không ổn định, thu nhập không đều). Với DeFi, bất kỳ ai có smartphone và kết nối internet đều có thể tạo ví crypto trong 5 phút và bắt đầu sử dụng dịch vụ tài chính ngay lập tức mà không cần xin phép ai.
Tuy nhiên, “dễ tiếp cận về điều kiện” không đồng nghĩa với “dễ sử dụng”. Người mới lần đầu tiếp xúc DeFi phải học cách quản lý private key, hiểu khái niệm gas fee, phân biệt các giao thức khác nhau và tự chịu trách nhiệm hoàn toàn cho tài sản của mình. Không có đường dây hỗ trợ khách hàng, không có nút “quên mật khẩu”, không có cơ chế hoàn tiền nếu bạn gửi nhầm địa chỉ.
DeFi hay Tài Chính Truyền Thống Phù Hợp Với Nhà Đầu Tư Crypto?
DeFi phù hợp hơn cho nhà đầu tư có kinh nghiệm kỹ thuật, ưa tính tự chủ và chấp nhận rủi ro cao; CeFi phù hợp hơn cho người mới bắt đầu, ưu tiên sự bảo vệ và không muốn tự quản lý kỹ thuật — không có câu trả lời “tốt hơn” tuyệt đối, chỉ có “phù hợp hơn” cho từng nhà đầu tư.
Để giúp nhà đầu tư đưa ra lựa chọn đúng đắn, phần này phân tích sâu hai yếu tố quyết định nhất: rủi ro và đường cong học tập.
Rủi ro của DeFi so với tài chính truyền thống là gì?
Có 3 nhóm rủi ro chính mà nhà đầu tư DeFi phải đối mặt, khác hoàn toàn so với rủi ro trong CeFi: rủi ro kỹ thuật, rủi ro thanh khoản và rủi ro pháp lý.
Rủi ro kỹ thuật là nhóm rủi ro đặc thù của DeFi và nguy hiểm nhất với người mới. Smart contract, dù được kiểm toán kỹ lưỡng, vẫn có thể chứa lỗ hổng mà hacker khai thác. Theo thống kê từ DeFiLlama, tổng thiệt hại từ các vụ hack và exploit DeFi từ năm 2020 đến 2023 vượt 5 tỷ USD. Ngoài ra, nếu bạn mất private key của ví, tài sản mất vĩnh viễn — không có cơ chế khôi phục như quên mật khẩu ngân hàng.
Rủi ro trong CeFi khác về bản chất: ngân hàng có thể phá sản (dù nhiều quốc gia có bảo hiểm tiền gửi), tài khoản có thể bị phong toả theo lệnh tư pháp, và lạm phát có thể làm mất giá trị tiết kiệm. Trong khi đó, DeFi không có bảo hiểm tiền gửi — mọi rủi ro người dùng tự chịu.
Rủi ro pháp lý là điểm bất định lớn nhất của DeFi hiện tại. Nhiều quốc gia vẫn chưa có khung pháp lý rõ ràng cho DeFi, và một số hoạt động DeFi có thể bị coi là vi phạm pháp luật tại một số thị trường. CeFi, ngược lại, hoạt động trong khuôn khổ pháp lý được công nhận — đây vừa là hạn chế (kiểm soát nhiều hơn) vừa là lợi thế (an toàn pháp lý cao hơn).
Nhà đầu tư mới nên bắt đầu với DeFi hay CeFi?
Nhà đầu tư hoàn toàn mới nên bắt đầu với CeFi trước, sau đó chuyển dần sang DeFi khi đã nắm vững kiến thức cơ bản về crypto — đây là lộ trình an toàn và hiệu quả nhất để tránh mất vốn do thiếu kinh nghiệm.
Dưới đây là lộ trình cụ thể được đề xuất dựa trên mức độ kinh nghiệm:
Giai đoạn 1 — Người mới hoàn toàn (0–3 tháng đầu): Bắt đầu với sàn CEX như Binance, Coinbase hoặc OKX. Mua và nắm giữ các đồng coin lớn như BTC, ETH. Làm quen với khái niệm ví, địa chỉ, giao dịch, biến động giá. Tận dụng lớp bảo vệ của sàn tập trung: hỗ trợ khách hàng, khôi phục tài khoản.
Giai đoạn 2 — Nhà đầu tư trung cấp (3–12 tháng): Tạo ví non-custodial (MetaMask, Trust Wallet). Thử giao dịch trên DEX như Uniswap với số tiền nhỏ. Tìm hiểu về gas fee, slippage, liquidity pool. Học cách đọc smart contract cơ bản trên Etherscan.
Giai đoạn 3 — Nhà đầu tư nâng cao (sau 12 tháng): Tham gia lending/borrowing trên Aave, Compound. Cung cấp thanh khoản trên Curve, Uniswap V3. Tìm hiểu về Yield Farming, quản lý rủi ro Impermanent Loss. Theo dõi governance và tham gia biểu quyết giao thức.
Theo khảo sát của Chainalysis trong báo cáo Crypto Geography 2023, Việt Nam liên tục nằm trong top 10 quốc gia có tỷ lệ chấp nhận crypto cao nhất toàn cầu — điều này cho thấy nhà đầu tư Việt Nam đang ngày càng quan tâm đến cả DeFi lẫn CeFi và cần hiểu rõ sự khác biệt để đưa ra lựa chọn phù hợp.
DeFi Đang Phát Triển Như Thế Nào Và Liệu Có Thể Thay Thế Tài Chính Truyền Thống?
DeFi không thể thay thế hoàn toàn tài chính truyền thống trong tương lai gần — nhưng đang dần hội tụ với CeFi thông qua các xu hướng như tokenisation tài sản thực (RWA) và tích hợp DeFi vào hạ tầng ngân hàng, tạo ra một mô hình tài chính lai chưa từng có trong lịch sử.
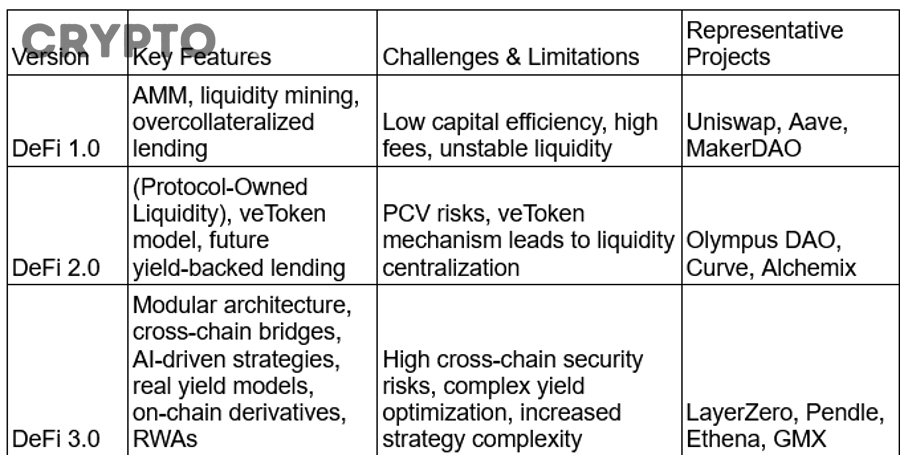
Để hiểu tại sao sự hội tụ này đang xảy ra nhanh hơn dự kiến, cần xem xét các đặc tính độc nhất mà DeFi đang mang lại cho hệ thống tài chính toàn cầu.
Yield Farming và Liquidity Mining là gì — dịch vụ chỉ có ở DeFi?
Yield Farming là chiến lược tối đa hoá lợi nhuận trong DeFi bằng cách cung cấp thanh khoản cho các giao thức và nhận phần thưởng — đây là dịch vụ hoàn toàn không tồn tại trong tài chính truyền thống.
Trong CeFi, bạn gửi tiết kiệm và nhận lãi suất cố định từ ngân hàng — thường 3–7%/năm tại Việt Nam. Trong DeFi, bạn cung cấp thanh khoản vào một liquidity pool (ví dụ: pool ETH/USDC trên Uniswap) và nhận phí giao dịch từ mọi swap diễn ra trong pool đó, cộng thêm token thưởng từ giao thức. Tổng lợi nhuận (APY) có thể dao động từ 5% đến hàng trăm % tuỳ giao thức và thời điểm.
Tuy nhiên, Yield Farming đi kèm với rủi ro đặc thù là Impermanent Loss — khi giá tương đối giữa hai token trong pool thay đổi đáng kể, bạn có thể nhận lại ít giá trị hơn so với việc chỉ nắm giữ token. Đây là một trong những rủi ro ít được nhắc đến nhưng có thể xoá mọi lợi nhuận Yield Farming trong thị trường biến động mạnh.
Tính Composability (DeFi Lego) khác gì so với sản phẩm tài chính truyền thống?
Tính Composability là khả năng kết hợp các giao thức DeFi với nhau như những mảnh ghép Lego để tạo ra sản phẩm tài chính mới — đây là đặc tính không thể có trong CeFi và đang tạo ra cuộc cách mạng đổi mới tài chính chưa từng có.
Trong CeFi, các sản phẩm tài chính của ngân hàng A không thể tự động tích hợp với sản phẩm của ngân hàng B. Mỗi tổ chức là một hệ thống đóng, với API và dữ liệu nội bộ riêng. Để kết hợp dịch vụ từ hai ngân hàng, bạn cần hợp đồng, đàm phán pháp lý và tích hợp kỹ thuật tốn nhiều tháng.
Trong DeFi, vì tất cả giao thức đều chạy trên cùng một blockchain công khai, bất kỳ developer nào cũng có thể kết hợp chúng. Ví dụ thực tế về một “DeFi Lego stack”: Người dùng gửi ETH vào Aave để vay USDC → dùng USDC đó để cung cấp thanh khoản trên Curve → nhận CRV token thưởng → stake CRV vào Convex để tăng tỷ lệ thưởng → tất cả được tự động hoá bởi Yearn Finance trong một click duy nhất. Chuỗi giá trị này là case study ứng dụng blockchain tài chính điển hình nhất, cho thấy khả năng sáng tạo sản phẩm tài chính trong DeFi vượt xa mọi giới hạn của CeFi.
Xu hướng RWA (Real World Assets) có đang kéo DeFi gần hơn với tài chính truyền thống không?
Có, xu hướng RWA đang là cầu nối mạnh nhất giữa DeFi và tài chính truyền thống — khi các tổ chức tài chính lớn bắt đầu đưa tài sản thực như trái phiếu chính phủ, bất động sản và cổ phiếu lên blockchain dưới dạng token.
RWA (Real World Assets) là quá trình token hoá các tài sản tài chính truyền thống để chúng có thể được giao dịch, cho vay và sử dụng làm tài sản thế chấp trong hệ sinh thái DeFi. Đây là xu hướng đang xoá mờ ranh giới giữa hai thế giới.
Ví dụ cụ thể: Năm 2023, BlackRock — quỹ quản lý tài sản lớn nhất thế giới với hơn 9.000 tỷ USD AUM — ra mắt quỹ BUIDL trên blockchain Ethereum, token hoá trái phiếu kho bạc Mỹ ngắn hạn. Giao thức MakerDAO hiện có hơn 1 tỷ USD tài sản RWA (chủ yếu là trái phiếu chính phủ Mỹ) làm tài sản thế chấp cho stablecoin DAI. Centrifuge cho phép doanh nghiệp vừa và nhỏ token hoá các khoản phải thu để vay vốn DeFi với lãi suất thấp hơn ngân hàng truyền thống.
Điều này không có nghĩa là DeFi sẽ thay thế CeFi — mà là hai hệ thống đang tiến lại gần nhau, tạo ra một hệ sinh thái tài chính lai kết hợp điểm mạnh của cả hai: tính hiệu quả và tự động hoá của DeFi với tính pháp lý và quy mô của CeFi.
Rủi ro Oracle Manipulation trong DeFi là gì và tài chính truyền thống có gặp vấn đề tương tự không?
Oracle Manipulation là lỗ hổng bảo mật đặc thù của DeFi, xảy ra khi kẻ tấn công thao túng nguồn dữ liệu giá bên ngoài (oracle) mà smart contract phụ thuộc vào để khai thác lợi nhuận bất hợp pháp — đây là rủi ro không tồn tại trong CeFi nhưng đã gây ra thiệt hại hàng trăm triệu USD.
Oracle là “cầu nối” giữa dữ liệu thế giới thực (như giá Bitcoin trên thị trường) và smart contract trên blockchain. Smart contract không thể tự thu thập dữ liệu bên ngoài — chúng cần oracle cung cấp. Nếu oracle bị thao túng, smart contract sẽ đưa ra quyết định dựa trên dữ liệu sai, dẫn đến thiệt hại cho người dùng. Vụ tấn công Mango Markets năm 2022 là ví dụ điển hình: kẻ tấn công thao túng giá oracle của token MNGO, biến 10 triệu USD thành 116 triệu USD vốn vay trong vòng vài phút, gây thiệt hại toàn bộ thanh khoản của giao thức.
Trong CeFi, vấn đề tương tự tồn tại dưới dạng thao túng giá và thông tin nội bộ — nhưng được kiểm soát bởi các cơ quan quản lý như SEC và Ủy ban Chứng khoán. DeFi hiện đang giải quyết rủi ro oracle qua các giải pháp như Chainlink (mạng oracle phi tập trung) và TWAP oracle (giá trung bình theo thời gian), giảm đáng kể khả năng thao túng tức thời. Tuy nhiên, đây vẫn là một trong những rủi ro hiếm gặp nhưng có tác động nghiêm trọng nhất trong hệ sinh thái DeFi mà mọi nhà đầu tư nâng cao cần hiểu rõ trước khi tham gia các giao thức phức tạp.
Tóm lại, DeFi và tài chính truyền thống không phải là hai kẻ thù triệt tiêu nhau — mà là hai hệ thống đang dần bổ sung cho nhau. Hiểu rõ 7 khác biệt cốt lõi này không chỉ giúp nhà đầu tư chọn đúng công cụ tài chính, mà còn giúp định vị được bản thân trong một hệ sinh thái đang thay đổi nhanh chóng nhất trong lịch sử tài chính hiện đại.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN