- Home
- blockchain trong tài chính
- Token Hóa Tài Sản Tài Chính Là Gì? Cơ Hội Đầu Tư Vượt Trội So Với Chứng Khoán Truyền Thống
 Nguyễn Đức Minh 08/03/2026
Token Hóa Tài Sản Tài Chính Là Gì? Cơ Hội Đầu Tư Vượt Trội So Với Chứng Khoán Truyền Thống
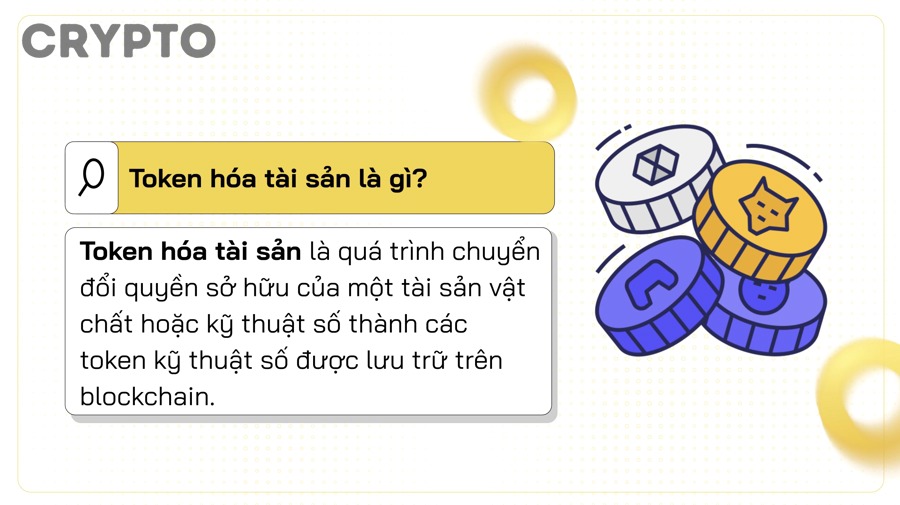
Token hóa tài sản tài chính là quá trình chuyển đổi quyền sở hữu các công cụ tài chính — từ cổ phiếu, trái phiếu cho đến quỹ đầu tư và tiền gửi ngân hàng — thành token kỹ thuật số vận hành trên nền tảng blockchain. Đây không đơn thuần là một bước số hóa bề mặt, mà là sự tái cấu trúc toàn diện cách thức tài sản được phát hành, lưu ký, chuyển nhượng và thanh toán trong hệ thống tài chính toàn cầu.
Điều khiến xu hướng này trở nên đáng chú ý không chỉ nằm ở công nghệ, mà còn ở khả năng giải quyết hai điểm nghẽn cốt lõi của tài chính truyền thống: tính thanh khoản hạn chế của các tài sản có giá trị lớn và chi phí cao đi kèm độ trễ đáng kể trong các giao dịch. Khi một trái phiếu hay cổ phiếu được token hóa, nhà đầu tư cá nhân lần đầu tiên có thể tiếp cận những tài sản tài chính cao cấp mà trước đây chỉ dành riêng cho tổ chức hoặc giới giàu có.
Tuy nhiên, cơ hội lớn luôn đi kèm với câu hỏi quan trọng: token hóa tài sản tài chính thực sự vượt trội hơn chứng khoán truyền thống ở điểm nào, và những rủi ro nào nhà đầu tư cần nắm rõ trước khi tham gia? Đây chính xác là những gì bài viết này sẽ phân tích — từ bản chất hoạt động, lợi ích đầu tư, đến so sánh trực tiếp với chứng khoán truyền thống và bức tranh pháp lý tại Việt Nam. Hãy cùng khám phá từng khía cạnh theo thứ tự sau đây.
Token Hóa Tài Sản Tài Chính Là Gì?
Token hóa tài sản tài chính là quá trình chuyển đổi quyền sở hữu hoặc quyền lợi kinh tế gắn với các công cụ tài chính — bao gồm cổ phiếu, trái phiếu, quỹ tiền tệ và tiền gửi — thành token kỹ thuật số trên nền tảng sổ cái phân tán (DLT/blockchain), cho phép giao dịch, phân mảnh và lưu ký theo chuẩn kỹ thuật số.
Để hiểu đúng bản chất, cần làm rõ một điểm quan trọng: token hóa không làm thay đổi bản chất kinh tế hay rủi ro của tài sản gốc. Một trái phiếu doanh nghiệp được token hóa vẫn mang đầy đủ rủi ro tín dụng của tổ chức phát hành; cổ phiếu token hóa vẫn phản ánh kết quả kinh doanh của doanh nghiệp. Điều thay đổi là cơ sở hạ tầng vận hành tài sản đó — từ hệ thống lưu ký tập trung sang sổ cái phân tán minh bạch và tự động. Chính vì vậy, các tổ chức quốc tế như OECD và Hội đồng Ổn định Tài chính (FSB) định nghĩa token hóa tài sản tài chính là một sự tiến hóa của hạ tầng thị trường tài chính, không phải một “vùng xám pháp lý” nằm ngoài kiểm soát.
Cụ thể hơn, bài viết này tập trung vào tài sản tài chính được token hóa — phân biệt với token hóa tài sản vật lý như bất động sản, vàng hay hàng hóa. Trong phạm vi tài sản tài chính, asset tokenization đang diễn ra mạnh nhất ở bốn phân khúc chính: trái phiếu chính phủ và doanh nghiệp, cổ phiếu và vốn cổ phần tư nhân, quỹ tiền tệ và quỹ đầu tư, và tiền gửi ngân hàng dưới dạng token. Ranh giới với các khái niệm liên quan cũng cần được phân biệt rõ: RWA (Real-World Assets) là thuật ngữ rộng bao gồm cả tài sản vật lý; Security Token là token đại diện quyền sở hữu chứng khoán có tính pháp lý; còn Tokenized Fund là quỹ đầu tư truyền thống được phân phối dưới dạng token trên blockchain.
Cơ Chế Hoạt Động Của Token Hóa Tài Sản Tài Chính Là Gì?
Cơ chế hoạt động của token hóa tài sản tài chính dựa trên ba yếu tố công nghệ cốt lõi: sổ cái phân tán (DLT), hợp đồng thông minh (Smart Contract) và cơ chế lưu ký kỹ thuật số.
Quy trình chuẩn diễn ra theo bốn giai đoạn liên tiếp:
- Định giá và cấu trúc pháp lý: Tài sản tài chính gốc được kiểm định tính pháp lý, xác minh quyền sở hữu và đặt trong cấu trúc pháp nhân phù hợp — thường là pháp nhân chuyên biệt (SPV) hoặc quỹ tín thác được cấp phép.
- Phát hành token: Mỗi token đại diện cho một phần giá trị hoặc quyền lợi xác định của tài sản gốc, được ghi lên blockchain theo chuẩn kỹ thuật quy định (ví dụ: ERC-20 hoặc ERC-1400 trên Ethereum).
- Hợp đồng thông minh tự động hóa quyền lợi: Đây là điểm khác biệt cốt lõi so với chứng khoán truyền thống. Smart contract tự động thực thi các quyền lợi tài chính gắn với token — bao gồm thanh toán lãi coupon trái phiếu, phân phối cổ tức cổ phiếu, và trong trường hợp token hóa cổ phần, có thể tích hợp cả quyền biểu quyết.
- Giao dịch và lưu ký trên thị trường số: Token sau khi phát hành có thể được mua bán trên các nền tảng giao dịch được cấp phép, hoặc sử dụng làm tài sản thế chấp trong các giao thức tài chính.
Vai trò của blockchain trong tài chính ở đây không chỉ là lưu trữ dữ liệu — mà là tạo ra một lớp hạ tầng trung lập, bất biến và minh bạch, nơi mọi giao dịch được ghi nhận theo thời gian thực mà không cần trung gian xác nhận. Theo nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) công bố năm 2023, đây chính là lý do khiến token hóa được kỳ vọng rút ngắn chu kỳ thanh toán từ T+2 xuống gần như tức thì, đồng thời giảm đáng kể rủi ro đối tác trong quá trình thanh toán bù trừ.
Có Những Loại Tài Sản Tài Chính Nào Được Token Hóa Phổ Biến Nhất?
Có bốn nhóm tài sản tài chính đang được token hóa phổ biến nhất hiện nay, được phân loại theo mức độ chuẩn hóa pháp lý và nhu cầu thanh khoản thị trường.
Nhóm 1 — Trái phiếu chính phủ và doanh nghiệp: Đây là phân khúc dẫn đầu về quy mô và mức độ triển khai thực tế. Cơ quan Tiền tệ Hồng Kông (HKMA) đã phát hành trái phiếu xanh token hóa đầu tiên vào tháng 2/2023 thông qua Dự án Evergreen, tiếp theo là đợt phát hành đa tiền tệ đầu tiên thế giới vào tháng 2/2024 sử dụng công nghệ HSBC Orion và Goldman Sachs DAP. Ondo Finance cũng đã tạo ra USDY — token được đảm bảo bởi trái phiếu Chính phủ Mỹ, phân phối trực tiếp đến nhà đầu tư cá nhân tại châu Á và châu Âu mà không cần qua hệ thống ngân hàng trung gian.
Nhóm 2 — Quỹ tiền tệ và quỹ đầu tư token hóa: BlackRock, tổ chức quản lý tài sản lớn nhất thế giới, đã phát hành BUILD trên nền tảng Ethereum — token đại diện cho quỹ tiền tệ Mỹ, cho phép nhà đầu tư tổ chức giao dịch ngay lập tức trên blockchain trong khi vẫn nhận lợi suất thực tế từ trái phiếu Chính phủ.
Nhóm 3 — Cổ phiếu và vốn cổ phần tư nhân: Các công ty cổ phần tư nhân đang nghiên cứu token hóa để tăng tính thanh khoản cho các khoản đầu tư vốn trước đây bị “khóa” trong nhiều năm. Nền tảng như Securitize và tZERO đã phát triển cơ sở hạ tầng tuân thủ để token hóa cổ phiếu của các công ty tư nhân.
Nhóm 4 — Tiền gửi ngân hàng dạng token: Một số ngân hàng lớn đang thử nghiệm mô hình “tokenized deposit” — tiền gửi khách hàng được số hóa thành token trên blockchain nội bộ, phục vụ thanh toán tức thì giữa các chi nhánh hoặc đối tác.
Token Hóa Tài Sản Tài Chính Mang Lại Những Lợi Ích Gì Cho Nhà Đầu Tư?
Token hóa tài sản tài chính mang lại năm nhóm lợi ích cốt lõi cho nhà đầu tư: tăng thanh khoản, quyền sở hữu phân số, minh bạch giao dịch, giảm chi phí trung gian và khả năng tiếp cận thị trường 24/7 — tổng hợp tạo ra một mô hình đầu tư linh hoạt hơn so với các kênh truyền thống.

Để hiểu rõ mức độ tác động, cần nhìn vào con số thực tế. Theo ước tính từ các tổ chức tài chính quốc tế, hiện có khoảng 255 nghìn tỷ USD chứng khoán có thể bán được đang được yêu cầu sử dụng làm tài sản thế chấp, nhưng chỉ có 28,6 nghìn tỷ USD đang được sử dụng tích cực — tức chưa đến 12% tiềm năng. Token hóa có thể mở khóa phần còn lại thông qua tính di động tài sản thế chấp ở quy mô chưa từng có. Bên cạnh đó, việc áp dụng hợp đồng thông minh và tự động hóa quy trình có thể giúp tiết kiệm 15–20 tỷ USD chi phí vận hành hạ tầng tài chính toàn cầu mỗi năm.
Token Hóa Có Thực Sự Tăng Tính Thanh Khoản Cho Tài Sản Tài Chính Không?
Có — token hóa tài sản tài chính thực sự tăng tính thanh khoản thông qua ba cơ chế: phân mảnh quyền sở hữu, mở rộng thị trường người mua và loại bỏ rào cản giờ giao dịch.
Cơ chế phân mảnh là nền tảng của lợi thế này. Khi một công cụ tài chính có giá trị lớn — ví dụ một trái phiếu doanh nghiệp mệnh giá 100.000 USD — được chia thành 10.000 token, mỗi token trị giá 10 USD, nhóm nhà đầu tư tiềm năng mở rộng đột biến từ vài tổ chức lớn thành hàng triệu cá nhân. Sự mở rộng của cầu này là điều kiện căn bản để thanh khoản thực sự hình thành.
Tuy nhiên, cần phân biệt rõ giữa thanh khoản lý thuyết và thanh khoản bền vững. Thanh khoản chỉ thực sự có giá trị khi có dòng tiền thật và nhu cầu giao dịch thật từ thị trường. Một số token RWA hiện tại có khối lượng giao dịch thấp và thời gian giữ token dài — cho thấy kỳ vọng thanh khoản chưa hoàn toàn được hiện thực hóa. Điều này đặt ra yêu cầu nhà đầu tư cần đánh giá chất lượng tài sản cơ sở thay vì chỉ dựa vào tính chất kỹ thuật của token.
Về thời gian thanh toán, đây là lợi thế định lượng rõ ràng nhất: trong khi chứng khoán truyền thống áp dụng chu kỳ T+2 (hai ngày làm việc sau giao dịch), token trên blockchain có thể hoàn tất thanh toán gần như tức thì, giảm rủi ro đối tác và giải phóng vốn nhanh hơn đáng kể.
Nhà Đầu Tư Cá Nhân Có Thể Tham Gia Token Hóa Tài Sản Tài Chính Không?
Có — nhà đầu tư cá nhân hoàn toàn có thể tham gia token hóa tài sản tài chính, nhờ cơ chế quyền sở hữu phân số làm giảm đáng kể ngưỡng vốn tối thiểu và mở rộng khả năng tiếp cận tài sản cao cấp.
Trường hợp USDY của Ondo Finance là ví dụ minh họa rõ ràng nhất. Sản phẩm này cho phép nhà đầu tư cá nhân tại Việt Nam nắm giữ token đảm bảo bởi trái phiếu Chính phủ Mỹ thông qua ví điện tử, nhận lợi tức tương đương lãi suất trái phiếu Mỹ — mà không cần mở tài khoản quốc tế, không cần sử dụng hệ thống SWIFT, không phải thực hiện các thủ tục pháp lý phức tạp. Lần đầu tiên trong lịch sử, một người bình thường tại thị trường mới nổi có thể đầu tư vào tài sản tài chính cao cấp mà không qua hệ thống ngân hàng truyền thống.
Tuy nhiên, không phải mọi sản phẩm token hóa đều phù hợp với mọi nhà đầu tư. Phân loại đối tượng theo khẩu vị rủi ro cần được tôn trọng:
- Khẩu vị rủi ro thấp: Phù hợp với token hóa trái phiếu chính phủ, tiền gửi token — gần tương đương gửi tiết kiệm nhưng thanh khoản cao hơn.
- Khẩu vị rủi ro trung bình: Quỹ tiền tệ token hóa, trái phiếu doanh nghiệp token hóa từ tổ chức phát hành uy tín.
- Khẩu vị rủi ro cao: Token hóa cổ phần tư nhân, tín dụng tư nhân token hóa — tiềm năng lợi suất cao nhưng thanh khoản thực tế còn hạn chế và rủi ro pháp lý phức tạp hơn.
Token Hóa Tài Sản Tài Chính Vượt Trội Hơn Chứng Khoán Truyền Thống Ở Điểm Nào?
Token hóa thắng về tốc độ thanh toán và khả năng tiếp cận; chứng khoán truyền thống tốt hơn về độ hoàn thiện pháp lý và tính ổn định; tuy nhiên token hóa tối ưu hơn về hiệu quả chi phí vận hành và tính linh hoạt giao dịch trong dài hạn.

Đây là so sánh được nhiều nhà đầu tư quan tâm nhất khi tìm hiểu về xu hướng này. Tuy nhiên, cần nhấn mạnh ngay từ đầu: token hóa không phải là sự thay thế của chứng khoán truyền thống, mà là sự tiến hóa của hạ tầng vận hành tài sản tài chính. Cả hai đều đại diện cho quyền sở hữu hoặc quyền lợi kinh tế hợp pháp — điểm khác biệt nằm ở lớp công nghệ phía dưới.
Bảng dưới đây tổng hợp so sánh trực tiếp giữa token hóa tài sản tài chính và chứng khoán truyền thống theo bảy tiêu chí quan trọng nhất với nhà đầu tư:
| Tiêu chí | Token hóa tài sản tài chính | Chứng khoán truyền thống |
|---|---|---|
| Thời gian thanh toán | Gần tức thì (on-chain settlement) | T+2 (hai ngày làm việc) |
| Quyền sở hữu phân số | Có — chia nhỏ đến đơn vị rất nhỏ | Hạn chế — phụ thuộc mệnh giá tối thiểu |
| Giờ giao dịch | 24/7, kể cả cuối tuần | Giờ hành chính trong ngày giao dịch |
| Chi phí trung gian | Giảm đáng kể nhờ tự động hóa smart contract | Phí môi giới, lưu ký, thanh toán bù trừ |
| Minh bạch | Cao — mọi giao dịch ghi trên blockchain công khai | Phụ thuộc vào hệ thống công bố thông tin |
| Khung pháp lý | Đang hình thành, chưa hoàn thiện | Đã hoàn chỉnh, được bảo vệ rõ ràng |
| Tiếp cận xuyên biên giới | Dễ dàng hơn nhờ thanh toán xuyên biên giới bằng blockchain | Phức tạp, phụ thuộc thỏa thuận song phương |
Token Hóa Tài Sản Tài Chính Khác Gì So Với Mua Cổ Phiếu Thông Thường?
Token hóa cổ phiếu vượt trội hơn cổ phiếu truyền thống về phân mảnh sở hữu và tốc độ thanh toán, nhưng tương đương về bản chất kinh tế và kém hơn về độ bảo vệ pháp lý trong giai đoạn hiện tại.
Điểm giống nhau quan trọng cần nhấn mạnh: cổ phiếu token hóa vẫn phản ánh kết quả kinh doanh của doanh nghiệp, vẫn chịu cùng rủi ro thị trường và rủi ro tín dụng. Một cổ phiếu của doanh nghiệp có kết quả kinh doanh kém sẽ mất giá dù được lưu ký trên blockchain hay sàn chứng khoán truyền thống.
Điểm khác biệt tạo ra lợi thế thực sự:
- Phân số sở hữu: Cổ phiếu truyền thống có mệnh giá tối thiểu và thường giao dịch theo lô; cổ phiếu token hóa có thể chia nhỏ đến phần nghìn, cho phép đầu tư với số vốn nhỏ vào các cổ phiếu giá cao.
- Lưu ký phi tập trung: Thay vì phụ thuộc vào trung tâm lưu ký chứng khoán tập trung, cổ phiếu token hóa được lưu trữ trong ví kỹ thuật số của nhà đầu tư, giảm rủi ro đối tác tập trung.
- Tự động hóa quyền lợi: Smart contract có thể tự động phân phối cổ tức ngay khi doanh nghiệp thực hiện trả cổ tức, không cần chờ qua quy trình trung gian nhiều bước.
Token Hóa Trái Phiếu Khác Gì So Với Mua Trái Phiếu Truyền Thống?
Token hóa trái phiếu vượt trội hơn trái phiếu truyền thống về khả năng phân phối xuyên biên giới và tốc độ thanh toán, trong khi bản chất rủi ro tín dụng hoàn toàn không thay đổi.
Đây là phân khúc có bằng chứng triển khai thực tế nhiều nhất. Dự án Evergreen của HKMA đã chứng minh rằng trái phiếu xanh token hóa có thể rút ngắn toàn bộ vòng đời phát hành — từ đặt lệnh, phân bổ, thanh toán đến quản lý lãi suất — xuống còn một phần nhỏ thời gian so với quy trình truyền thống. Goldman Sachs DAP (Digital Asset Platform) đã vận hành cơ sở hạ tầng tài sản token hóa đầu cuối hỗ trợ toàn bộ vòng đời kỹ thuật số trên chứng khoán, quỹ và trái phiếu trong hơn một năm.
Tính năng nổi bật nhất mà token hóa mang lại cho trái phiếu là khả năng thanh toán xuyên biên giới bằng blockchain — Euroclear và Hội đồng Vàng Thế giới đã token hóa vàng, trái phiếu chính phủ và trái phiếu Euro để quản lý tài sản thế chấp xuyên biên giới, điều mà hệ thống truyền thống không thể thực hiện với tốc độ và chi phí tương đương. Đây là bằng chứng rõ ràng cho tiềm năng của tương lai blockchain trong fintech đang được các tổ chức tài chính hàng đầu thế giới hiện thực hóa.
Rủi Ro Của Token Hóa Tài Sản Tài Chính Là Gì Và Nhà Đầu Tư Cần Lưu Ý Điều Gì?
Có bốn nhóm rủi ro chính trong token hóa tài sản tài chính: rủi ro pháp lý và tuân thủ, rủi ro định giá và minh bạch, rủi ro công nghệ và bảo mật, và rủi ro thanh khoản ảo kết hợp đòn bẩy tài chính — nhà đầu tư cần hiểu rõ từng loại trước khi phân bổ vốn.
Điều quan trọng nhất cần ghi nhớ: token không tự tạo ra giá trị mới. Token chỉ là công cụ giúp đóng gói, chuẩn hóa và phân phối quyền sở hữu tài sản hiệu quả hơn. Nếu tài sản cơ sở có chất lượng kém, dòng tiền thiếu bền vững hoặc khung pháp lý chưa rõ ràng, thì token hóa không những không cải thiện được giá trị — mà còn có thể khiến rủi ro lan truyền nhanh hơn do thanh khoản kỹ thuật số cao hơn.
Rủi ro pháp lý và tuân thủ là nhóm rủi ro quan trọng nhất trong giai đoạn hiện tại, đặc biệt tại các thị trường đang phát triển như Việt Nam. Quy định về tài sản số đang được xây dựng, và ranh giới giữa token được phép giao dịch tự do với token chịu sự quản lý của thị trường chứng khoán chưa được phân định rõ ràng ở nhiều quốc gia.
Rủi ro định giá và minh bạch xuất hiện khi tài sản cơ sở khó định giá khách quan — ví dụ tín dụng tư nhân hay tài sản phi tiêu chuẩn. Nếu quy trình định giá không minh bạch hoặc được kiểm soát bởi một bên duy nhất, rủi ro định giá sai hoặc thao túng giá sẽ tồn tại dưới lớp công nghệ blockchain.
Rủi ro công nghệ và bảo mật bao gồm lỗ hổng trong smart contract, rủi ro mất quyền truy cập ví kỹ thuật số, và sự phụ thuộc vào nền tảng blockchain cụ thể. Không giống tài khoản chứng khoán truyền thống có thể khôi phục qua tổ chức lưu ký, ví kỹ thuật số mất private key là mất vĩnh viễn.
Rủi ro thanh khoản ảo và đòn bẩy là rủi ro tinh tế nhất. Token hóa có thể tạo ra cảm giác thanh khoản cao qua giao diện giao dịch 24/7, nhưng trong thực tế nhiều token RWA hiện có khối lượng giao dịch thấp và thời gian giữ token dài. Khi thị trường biến động, tính thanh khoản “ảo” này có thể bốc hơi nhanh — đặc biệt nguy hiểm nếu nhà đầu tư đang sử dụng đòn bẩy tài chính.
Theo nguyên tắc quản trị rủi ro được các chuyên gia khuyến nghị: tập trung đánh giá dựa trên dòng tiền thực của tài sản cơ sở, kiểm soát chặt chẽ mức đòn bẩy đặc biệt với tài sản mang tính chu kỳ cao, và đảm bảo minh bạch về thời gian nắm giữ và khả năng thoái vốn trước khi đầu tư.
Token Hóa Tài Sản Tài Chính Có An Toàn Về Mặt Pháp Lý Không?
Có — token hóa tài sản tài chính có thể an toàn về mặt pháp lý, nhưng chỉ khi được cấu trúc đúng cách với ba điều kiện tiên quyết: cấu trúc pháp lý minh bạch, tuân thủ quy định KYC/AML và phân loại nhà đầu tư đủ điều kiện.
Điều kiện đầu tiên và quan trọng nhất là cấu trúc pháp lý. Tài sản cơ sở cần được đặt trong một pháp nhân chuyên biệt (SPV) hoặc quỹ tín thác đã được cấp phép. Khi đó, token đại diện cho quyền sở hữu hoặc quyền hưởng lợi kinh tế hợp pháp — thay vì chỉ là “tài sản số mang tính khái niệm” không có căn cứ pháp lý. Việc chuyển nhượng token vẫn cần tuân thủ các quy định về phân loại nhà đầu tư đủ điều kiện, xác minh danh tính, phòng chống rửa tiền và nghĩa vụ công bố thông tin — tương đương chuẩn mực thị trường tài chính truyền thống.
Tại Việt Nam, tình trạng pháp lý đang trong giai đoạn chuyển tiếp. Khung pháp lý “tài sản số/tài sản mã hóa” đang được định hình rõ hơn theo các nghị quyết và dự thảo luật mới nhất. Dự án Basal Pay tại Đà Nẵng — cho phép chuyển đổi trực tiếp tài sản mã hóa bao gồm USDT sang Việt Nam đồng — là dự án đầu tiên được UBND TP. Đà Nẵng cấp phép sandbox, với yêu cầu tuân thủ chặt chẽ các quy định phòng chống rửa tiền và giám sát theo chuẩn quốc tế. Mô hình này có nhiều điểm tương đồng với các chương trình thử nghiệm tại Thái Lan, Thụy Sĩ và Singapore — cho thấy Việt Nam đang tiếp cận theo hướng thận trọng nhưng có lộ trình rõ ràng.
Token Hóa Tài Sản Tài Chính Tại Việt Nam: Cơ Hội Và Điều Kiện Để Triển Khai Thành Công
Token hóa tài sản tài chính tại Việt Nam đang đứng trước cơ hội lớn nhưng đòi hỏi ba điều kiện để triển khai thành công: khung pháp lý rõ ràng, lộ trình ưu tiên tài sản có độ tin cậy cao, và cơ chế kiểm soát dòng vốn phù hợp với đặc thù kinh tế vĩ mô trong nước.
Bối cảnh đặc thù của Việt Nam tạo ra cả cơ hội lẫn thách thức riêng. Chính phủ đang đi theo hướng rất thận trọng — yêu cầu giao dịch tài sản số phải quy đổi sang Việt Nam đồng để kiểm soát tỷ giá, bởi token hóa tài sản thực sẽ kéo theo dòng vốn ra–vào rất nhanh, đòi hỏi quản lý cán cân vãng lai khéo léo. Đây không phải sự cản trở mà là tín hiệu cho thấy cơ quan quản lý đang tiếp cận theo nguyên tắc “cùng hoạt động – cùng rủi ro – cùng quy định” mà FSB và OECD khuyến nghị.
Những Loại Tài Sản Tài Chính Nào Phù Hợp Nhất Để Token Hóa Tại Việt Nam Hiện Nay?
Có ba nhóm tài sản tài chính phù hợp nhất để token hóa tại Việt Nam trong giai đoạn đầu, được xác định theo ba tiêu chí: nhu cầu thanh khoản cao, đang bị giới hạn bởi hạ tầng giao dịch truyền thống, và có khả năng thu hút dòng vốn xuyên biên giới.
Nhóm ưu tiên 1 — Trái phiếu chính phủ và trái phiếu doanh nghiệp: Đây là khuyến nghị đồng thuận từ Hiệp hội Blockchain Việt Nam (VBA) và các chuyên gia trong ngành. Lý do: rủi ro tín dụng thấp, khuôn khổ pháp lý đã có sẵn, và vai trò dẫn dắt của Nhà nước giúp tạo uy tín ban đầu cho thị trường trước khi mở rộng quy mô. Trên bình diện quốc tế, đây chính là lộ trình mà các ngân hàng trung ương và cơ quan quản lý hàng đầu thế giới đang áp dụng.
Nhóm ưu tiên 2 — Tín dụng tư nhân và tài trợ chuỗi cung ứng: Đây là phân khúc có nhu cầu vốn lớn nhưng thiếu kênh dẫn vốn hiệu quả tại Việt Nam. Token hóa có thể kết nối trực tiếp nhà đầu tư với doanh nghiệp cần vốn ngắn hạn, giảm chi phí trung gian và rút ngắn thời gian tiếp cận tín dụng cho doanh nghiệp vừa và nhỏ.
Nhóm ưu tiên 3 — Tài chính xanh và hạ tầng năng lượng: Gắn với tiêu chuẩn ESG (môi trường, xã hội và quản trị), phân khúc này có khả năng thu hút dòng vốn quốc tế cao nhất do phù hợp với xu hướng đầu tư bền vững toàn cầu. Các dự án hạ tầng năng lượng tái tạo, khu công nghiệp xanh và logistics bền vững tại Việt Nam có tiềm năng lớn để chuẩn hóa và token hóa theo chuẩn ESG quốc tế.
Mô Hình SPV Trong Token Hóa Tài Sản Tài Chính Hoạt Động Như Thế Nào?
SPV (Special Purpose Vehicle) trong token hóa tài sản tài chính là pháp nhân chuyên biệt được thành lập riêng để nắm giữ và quản lý tài sản cơ sở, tạo ra ranh giới pháp lý rõ ràng giữa tài sản được token hóa và rủi ro tài chính của tổ chức phát hành.
Đây là yếu tố kỹ thuật pháp lý quan trọng nhất mà nhiều nhà đầu tư bỏ qua khi đánh giá sản phẩm token hóa. Cơ chế hoạt động của SPV trong token hóa diễn ra như sau: tổ chức phát hành thành lập một pháp nhân riêng biệt (SPV) và chuyển nhượng tài sản cơ sở vào pháp nhân này. SPV sau đó phát hành token đại diện cho quyền sở hữu hoặc quyền hưởng lợi kinh tế từ tài sản đó. Khi SPV được cấu trúc đúng cách, dù tổ chức mẹ phá sản, tài sản trong SPV vẫn được bảo vệ và nhà đầu tư nắm giữ token vẫn có quyền lợi hợp pháp đối với tài sản cơ sở.
Cần phân biệt rõ ba cấu trúc pháp lý phổ biến trong token hóa tại Việt Nam:
- SPV (Pháp nhân chuyên biệt): Công ty được thành lập riêng để nắm giữ tài sản — linh hoạt nhất nhưng cần giám sát quản trị chặt chẽ.
- Quỹ tín thác: Tài sản được giữ bởi bên thụ thác độc lập vì lợi ích của người hưởng lợi — mức độ bảo vệ nhà đầu tư cao, phù hợp cho tài sản có giá trị lớn.
- Quỹ đầu tư được cấp phép: Tích hợp đầy đủ với khung pháp lý thị trường vốn hiện hành — an toàn nhất về mặt pháp lý nhưng ít linh hoạt nhất về thiết kế sản phẩm token.
Token Hóa Tài Sản Tài Chính Trong DeFi Khác Gì So Với Trong Hệ Thống Tài Chính Truyền Thống (TradFi)?
Token hóa trong TradFi vượt trội về tuân thủ pháp lý và bảo vệ nhà đầu tư; token hóa trong DeFi tốt hơn về tính mở và khả năng tiếp cận toàn cầu; nhà đầu tư cần chọn mô hình phù hợp với mức độ chấp nhận rủi ro và yêu cầu pháp lý của mình.
Sự khác biệt cốt lõi nằm ở ai kiểm soát quyền truy cập:
Mô hình TradFi (Tài chính Truyền thống Token Hóa): Sử dụng permissioned blockchain — chỉ các bên được cấp phép mới có thể tham gia giao dịch. Goldman Sachs DAP, HSBC Orion và JPMorgan Tokenized Collateral Network đều vận hành theo mô hình này. Ưu điểm: tuân thủ đầy đủ quy định KYC/AML, bảo vệ nhà đầu tư rõ ràng, phù hợp với tổ chức tài chính lớn. Hạn chế: tính mở thấp, nhà đầu tư cá nhân khó tiếp cận.
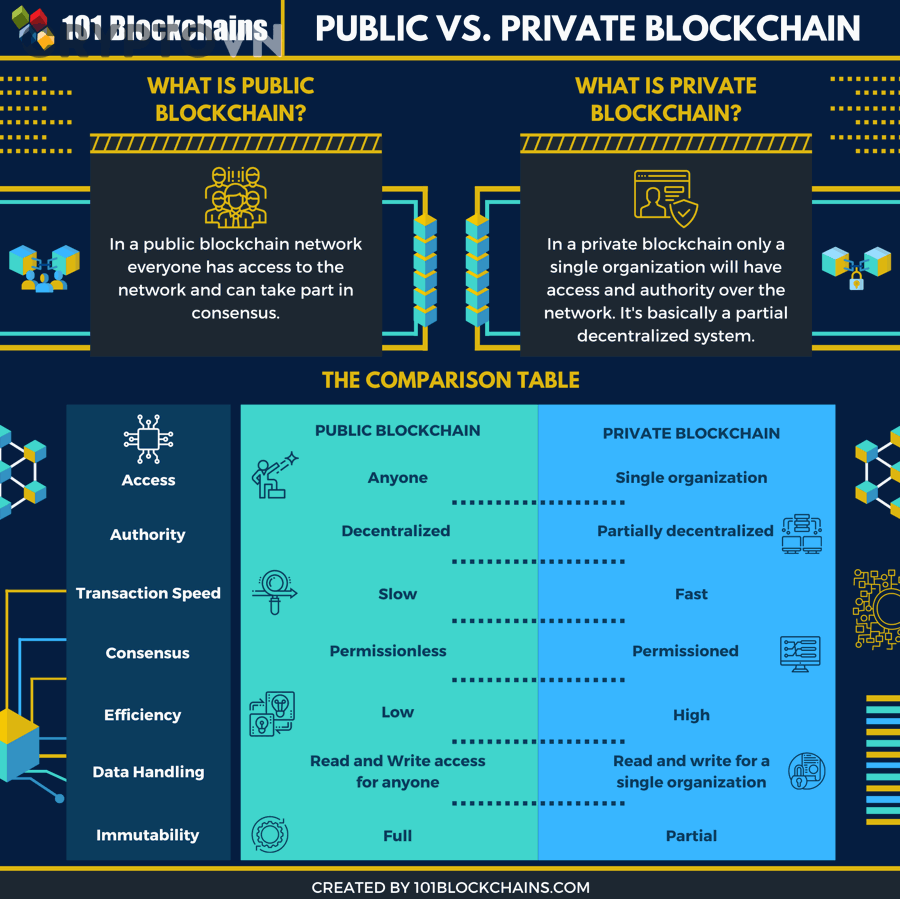
Mô hình DeFi (Tài chính Phi Tập Trung): Sử dụng permissionless blockchain công khai như Ethereum. Ondo Finance (USDY, OUSG) và các giao thức tương tự cho phép bất kỳ ai có ví kỹ thuật số đều có thể tiếp cận tài sản token hóa. Ưu điểm: tính mở toàn cầu, không cần trung gian, thanh khoản on-chain linh hoạt. Hạn chế: rủi ro pháp lý cao hơn, bảo vệ nhà đầu tư phụ thuộc vào thiết kế giao thức, dễ bị khai thác lỗ hổng smart contract.
Đối với nhà đầu tư tại Việt Nam trong giai đoạn hiện tại, mô hình TradFi token hóa — đặc biệt là các sản phẩm được cấp phép sandbox hoặc phát hành bởi tổ chức tài chính có uy tín — mang lại sự an toàn pháp lý cao hơn và phù hợp hơn với lộ trình quản lý thận trọng mà Chính phủ Việt Nam đang theo đuổi. Mô hình DeFi có tiềm năng lớn nhưng đòi hỏi nhà đầu tư có kiến thức kỹ thuật sâu và khả năng tự quản lý rủi ro cao.
Tóm lại, token hóa tài sản tài chính không phải là xu hướng đầu cơ ngắn hạn mà là sự tái cấu trúc nền tảng của cách thức thị trường tài chính vận hành — mang lại lợi thế thực sự về thanh khoản, tiếp cận và hiệu quả chi phí so với chứng khoán truyền thống. Nhưng để tham gia thông minh, nhà đầu tư cần hiểu rõ bản chất tài sản cơ sở, cấu trúc pháp lý và mô hình triển khai — thay vì chỉ bị thu hút bởi lớp công nghệ bên ngoài. Trong bối cảnh Việt Nam đang xây dựng khung pháp lý và thí điểm sandbox, đây chính là thời điểm để tìm hiểu sâu trước khi thị trường bước vào giai đoạn tăng tốc.




- T 2
- T 3
- T 4
- T 5
- T 6
- T 7
- CN